

Distinção essencial de métricas
A taxa de sell-through mede a velocidade de liquidação de um lote ou coorte em unidades (esta remessa específica foi toda vendida?). O giro de estoque mede a velocidade do capital de giro da loja (com que eficiência o dinheiro investido nas prate$ras se converte em vendas?). São métricas complementares, nunca equivalentes.
Diferenças centrais em resumo
Para gerenciar mercadorias com eficiência, o comerciante precisa distinguir entre a velocidade de escoamento de um lote e a velocidade do capital de giro:
Sell-through:
Taxa de Sell-Through: Métrica operacional focada em unidades físicas que avalia qual porcentagem do estoque disponível foi vendida durante um período promocional, estação ou ciclo de entrega. Responde a: «Com que rapidez este lote específico esgotou?»
Giro de estoque:
Giro de Estoque (Turnover): Métrica financeira que compara o custo das mercadorias vendidas (CMV) com o valor contábil médio do estoque mantido ao longo de um período contábil (mês, trimestre ou ano). Responde a: «Quantas vezes o capital total investido em estoque girou e foi reposto?»
Tabela comparativa detalhada: sell-through vs giro de estoque
Compare as principais diferenças estruturais e operacionais entre as duas métricas de estoque:
| Dimensão de análise | Taxa de Sell-Through | Giro de Estoque (Turnover) |
|---|---|---|
| Unidade de medida principal | Unidades físicas (peças, embalagens, caixas, itens). | Valor financeiro a custo de compra (CMV e estoque a custo). |
| Horizonte temporal | Curto a médio prazo: semanal, mensal, período de campanha ou estação. | Médio a longo prazo: trimestral, semestral ou exercício anual. |
| Escopo de aplicação | Item específico (SKU), lote de entrega, remessa sazonal ou promoção. | Departamento, categoria inteira de mercadorias ou estoque global da loja. |
| Pergunta prática central | Os clientes compraram essa remessa a preço cheio antes dos prazos de liquidação? | A loja está com capital em excesso ou insuficiente parado nas prate$ras? |
| Efeito de reposições contínuas | Entradas constantes diluem o denominador do lote se não houver controle estrito por remessa. | Perfeitamente adaptado para avaliar ciclos contínuos de reposição e vendas. |
| Ações operacionais comuns | Remanejamento visual de vitrine, kits promocionais, remarcações planejadas ou repedidos urgentes. | Ajuste de estoque de segurança, revisão de pontos de pedido, negociação de lotes mínimos menores ou descarte de itens parados. |
Como calcular a taxa de sell-through (com exemplo prático)
A taxa de sell-through avalia com que eficiência o estoque disponível é convertido em compras concretas durante um intervalo determinado:
Definição do denominador: no varejo, «Unidades disponíveis para venda» costuma ser calculada como «Estoque inicial + Novas remessas recebidas» no intervalo, ou como um lote fixo de uma remessa sazonal. Sistemas de PDV e gestão podem adotar critérios ligeiramente diferentes; a regra de ouro é manter a consistência metodológica em todos os períodos analisados.
Estoque disponível (recebido): Recebimento inicial e estoque disponível: Uma loja de roupas recebe um lote sazonal de 80 camisas de linho e já tinha 20 unidades em exposição (Total disponível = 100 unidades).
Unidades vendidas: Vendas registradas: Nos primeiros 30 dias da estação de verão, o caixa registra 65 camisas vendidas.
Cálculo: Cálculo matemático: (65 unidades vendidas ÷ 100 unidades disponíveis) × 100
Resultado: Resultado: 65,0% de taxa de sell-through em 30 dias.
Interpretação prática: A loja liquidou quase dois terços do estoque a preço cheio no primeiro mês, confirmando uma precificação correta, boa exposição em loja e forte interesse dos consumidores.
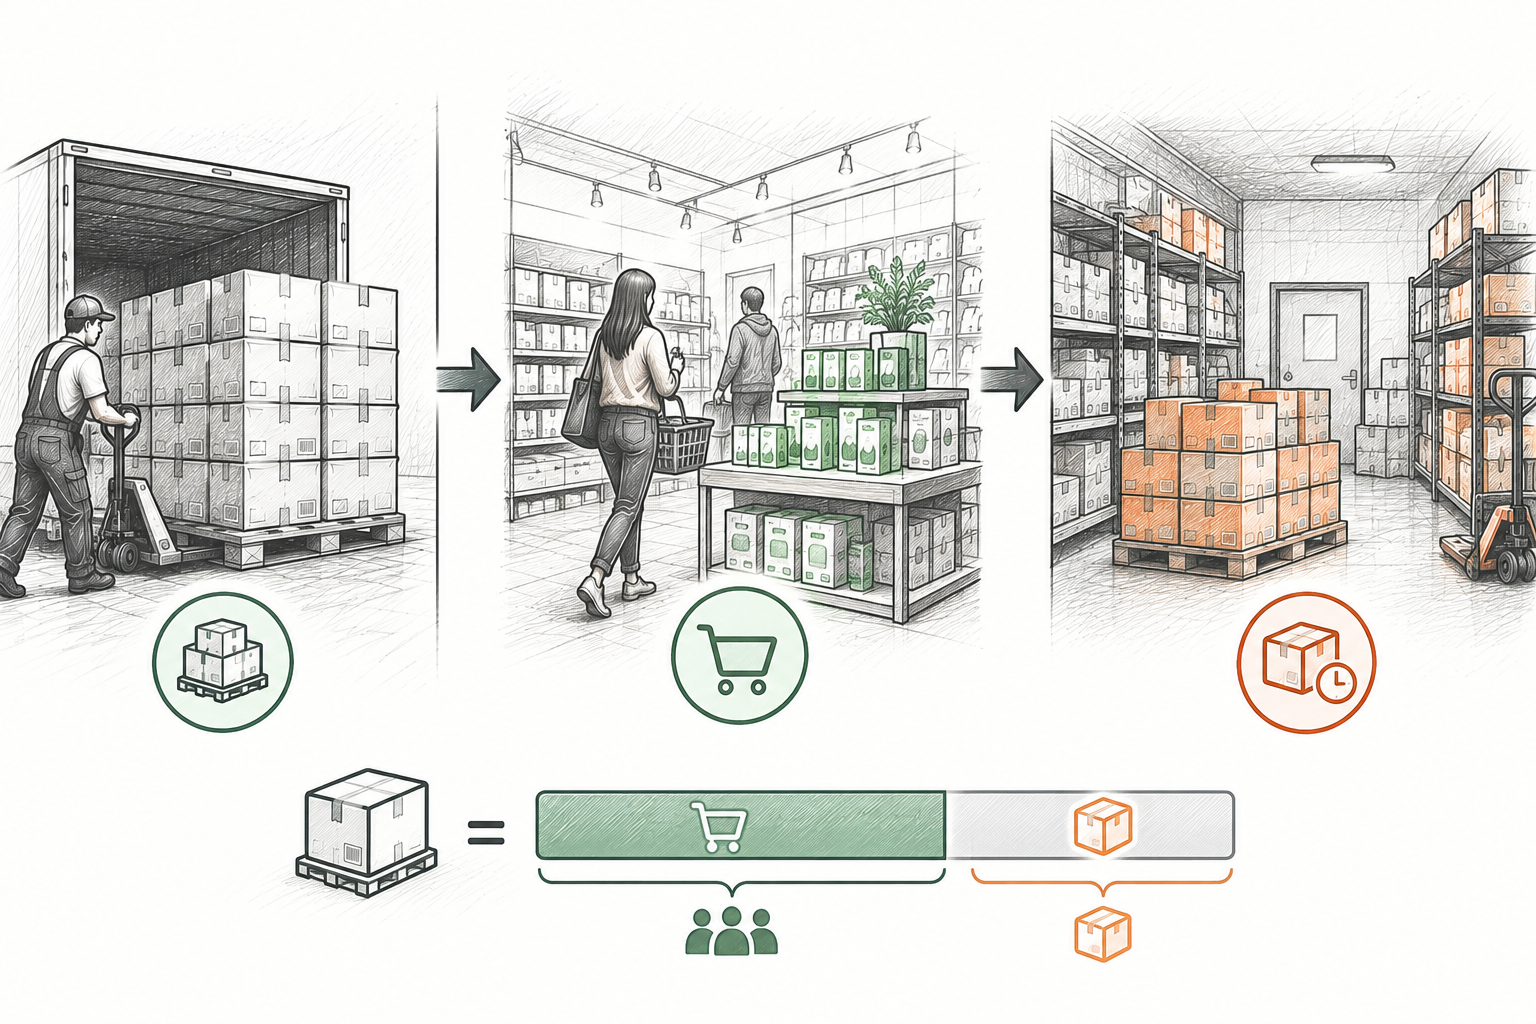
Como calcular o giro de estoque (com exemplo prático)
O giro de estoque avalia a produtividade financeira do capital ao comparar o custo das mercadorias vendidas com o valor médio de custo mantido em estoque:
Custo das mercadorias vendidas (COGS): $180,000 Custo das Mercadorias Vendidas (CMV): Em um período de 180,000 meses, uma loja de artigos para o lar registra $ 180.000 em custos de mercadorias vendidas.
Estoque inicial: $35,000 Estoque inicial a custo: O valor registrado em 35,000º de janeiro era de $ 35.000.
Estoque final: $45,000 Estoque final a custo: O valor em 45,000 de dezembro fechou em $ 45.000.
Estoque médio: $40,000 Estoque médio a custo: ($ 40,000 + $ 45.000) ÷ 2 = $ 40.000.
Giro calculado: Cálculo do giro: $180,000 ÷ $40,000 = 4,5 giros por ano.
Interpretação prática: A loja girou e renovou o capital investido 4,5 vezes ao longo do ano, o que significa que o estoque médio foi renovado a cada 81 dias (365 ÷ 4,5).
Análise de cenários: onde o sell-through e o giro divergem
Um erro gerencial comum é presumir que uma taxa alta de sell-through garante automaticamente um alto giro de estoque na loja. No dia a dia, essas métricas frequentemente apontam em direções opostas:
Alto sell-through de lote com baixo giro anual na loja
Sell-through: Sell-Through: 85% em 4 semanas.
Giro de estoque: Giro de estoque: 2,1 giros ao ano.
Realidade operacional: Uma loja encomendou 100 canecas artesanais que venderam 85 unidades rapidamente em um mês. No entanto, o lojista demorou 4 meses para fazer novo pedido, deixando o espaço vazio e mantendo o resto do capital parado em mercadorias encalhadas.
Ação necessária: Configurar pontos de pedido e níveis de estoque par para repor itens de alta saída imediatamente e não interromper o fluxo de vendas.
Baixo sell-through de lote com alto giro de categoria
Sell-through: Sell-Through: 25% em 30 dias.
Giro de estoque: Giro de estoque: 8,5 giros ao ano.
Realidade operacional: Uma mercearia comercializa laticínios com entregas a cada 2 dias. Como opera com margens enxutas de segurança e faz pedidos duas vezes por semana, o capital gira em altíssima velocidade, mesmo que uma métrica arbitrária de 30 dias pareça tímida.
Ação necessária: Para produtos de mercearia de alto giro e consumo diário, monitore o giro da categoria e dias de estoque, não o sell-through de lotes sazonais.
Sell-through inflado que destrói a margem de lucro
Sell-through: Sell-Through: 92% em 14 dias.
Giro de estoque: Giro de estoque: Distorcido por liquidações drásticas.
Realidade operacional: Casacos de inverno encalhados foram liquidados com 60% de desconto abaixo do custo em uma queima não planejada. As peças saíram rápido, mas a margem de lucro sumiu e o capital de giro foi corroído.
Ação necessária: Avaliar o retorno da margem bruta sobre o estoque (GMROI) junto com o sell-through, evitando liquidações desesperadas que gerem prejuízo financeiro.
Ruptura oculta de estoque com sell-through de 100%
Sell-through: Sell-Through: 100% em 5 dias.
Giro de estoque: Giro de estoque: Prejudicado por prate$ras vazias.
Realidade operacional: Um empório comprou apenas 20 barras de chocolate artesanal que esgotaram no fim de semana. O sell-through foi perfeito (100%), mas a prate$ra ficou vazia por 25 dias, perdendo vendas expressivas.
Ação necessária: Aumentar a quantidade dos pedidos iniciais ou reduzir os prazos de entrega do fornecedor para capturar a demanda real.
Por que não existem padrões universais para nenhuma das métricas
Lojistas costumam perguntar: «Qual é uma boa taxa de sell-through?» ou «Qual índice de giro devo buscar?» Especialistas em varejo sabem que valores de referência universais não existem:
Estrutura de margem bruta de lucro:
Joalherias com margens brutas altas (de 60% a 75%) operam de forma muito lucrativa com apenas 1 a 2 giros anuais. Em contraste, mercearias de conveniência com margens baixas (de 15% a 22%) exigem de 12 a 24 giros por ano para cobrir despesas fixas.
Validade e perecibilidade das mercadorias:
Pães e folhados frescos precisam de sell-through de 95%+ em até 24 horas. Ferramentas, utensílios de cozinha e papelaria permanecem vendáveis por meses sem perda de valor.
Prazos de entrega e pedidos mínimos do fornecedor (MOQ):
Fornecedores que exigem caixas fechadas volumosas obrigam o pequeno comércio a estocar mercadorias para semanas, o que reduz naturalmente o giro contábil.
Sazonalidade e ciclos de tendência:
Itens natalinos e moda praia têm prazos rígidos de liquidação: precisam atingir 80%+ de sell-through antes do fim da temporada, enquanto produtos básicos mantêm vendas constantes o ano todo.
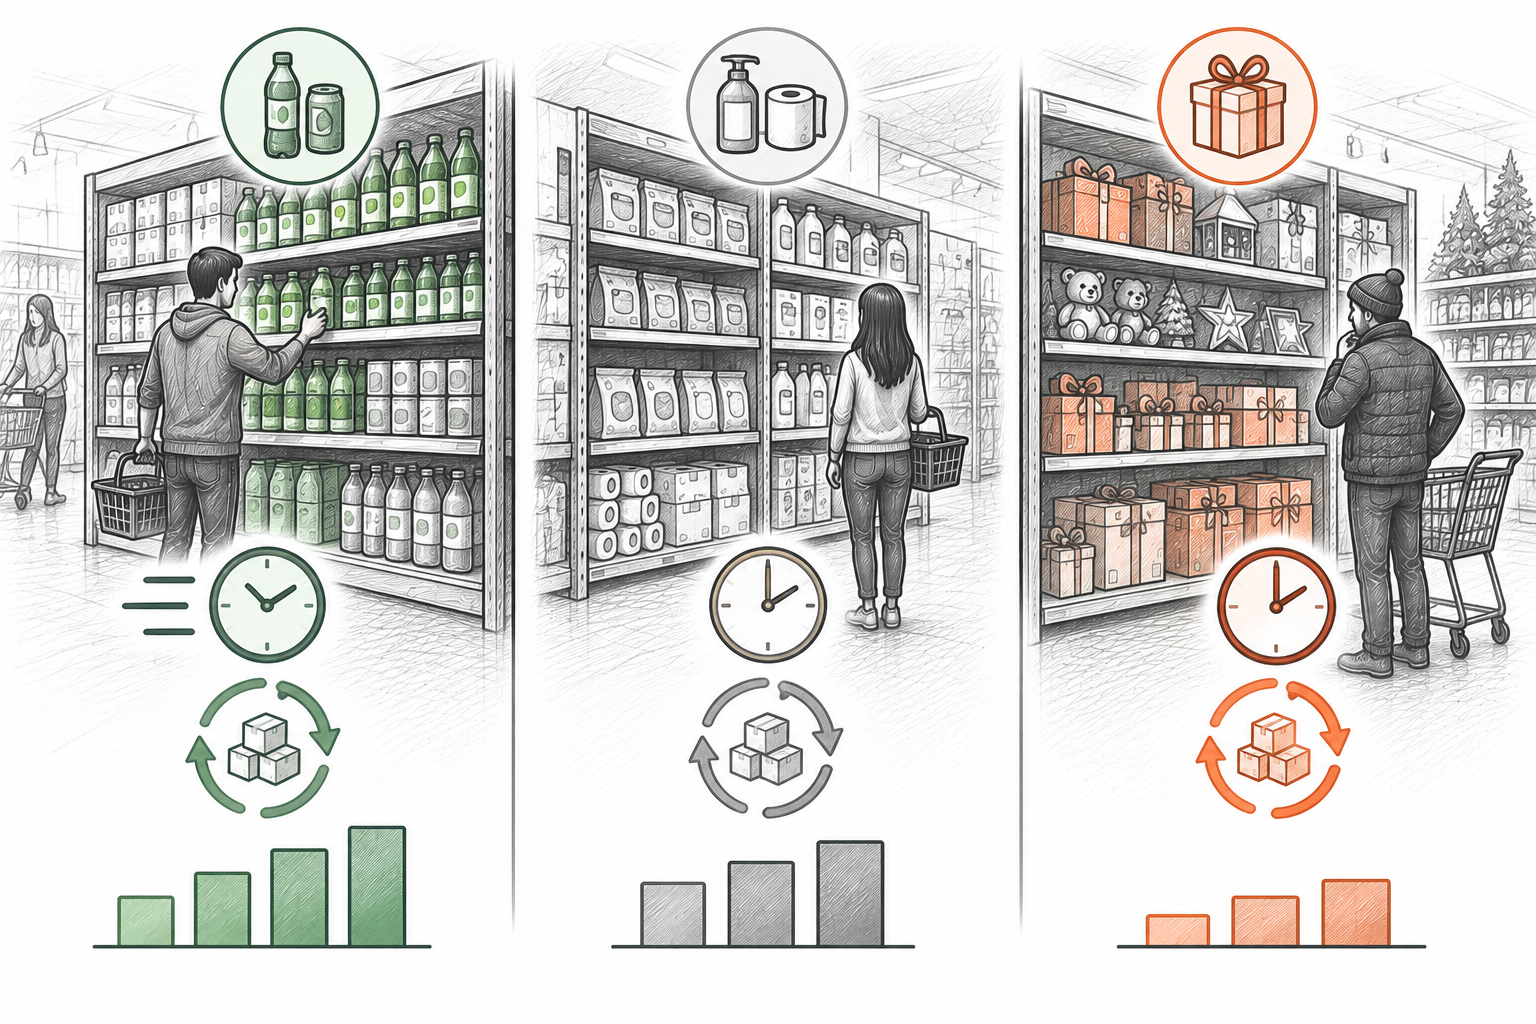
Matriz de decisão: quando usar sell-through vs giro de estoque
Saber qual indicador consultar simplifica a rotina de compras e organização da loja. Aplique esta matriz de decisão prática:
Avaliação de roupas sazonais, produtos festivos ou campanhas promocionais limitadas
Métrica recomendada: Taxa de Sell-Through (acompanhamento semanal por lote)
Exige resposta rápida: decidir se faz repedido com o fornecedor antes que o lote esgote ou se aplica descontos moderados de 15% a 20% antes da queda no interesse.
Avaliação trimestral do capital de giro e custos financeiros do estoque
Métrica recomendada: Giro de Estoque (CMV ÷ Estoque Médio a Custo)
Mapeia se o valor financeiro total imobilizado nas prate$ras está equilibrado em relação ao faturamento real e às contas a pagar da loja.
Gestão de itens básicos de consumo contínuo com reposições regulares
Métrica recomendada: Giro de Estoque e Dias de Estoque (DSI)
Entregas recorrentes eliminam fronteiras de lotes. O giro e os pontos de pedido garantem produtos na prate$ra sem superlotar o estoque.
Identificação de itens encalhados e produtos de baixo giro
Métrica recomendada: Análise Combinada: lotes com baixo sell-through + giro estagnado na categoria
Cruzar os dois dados esclarece se o problema é pontual de um pedido específico ou se toda a categoria está perdendo saída no mercado.
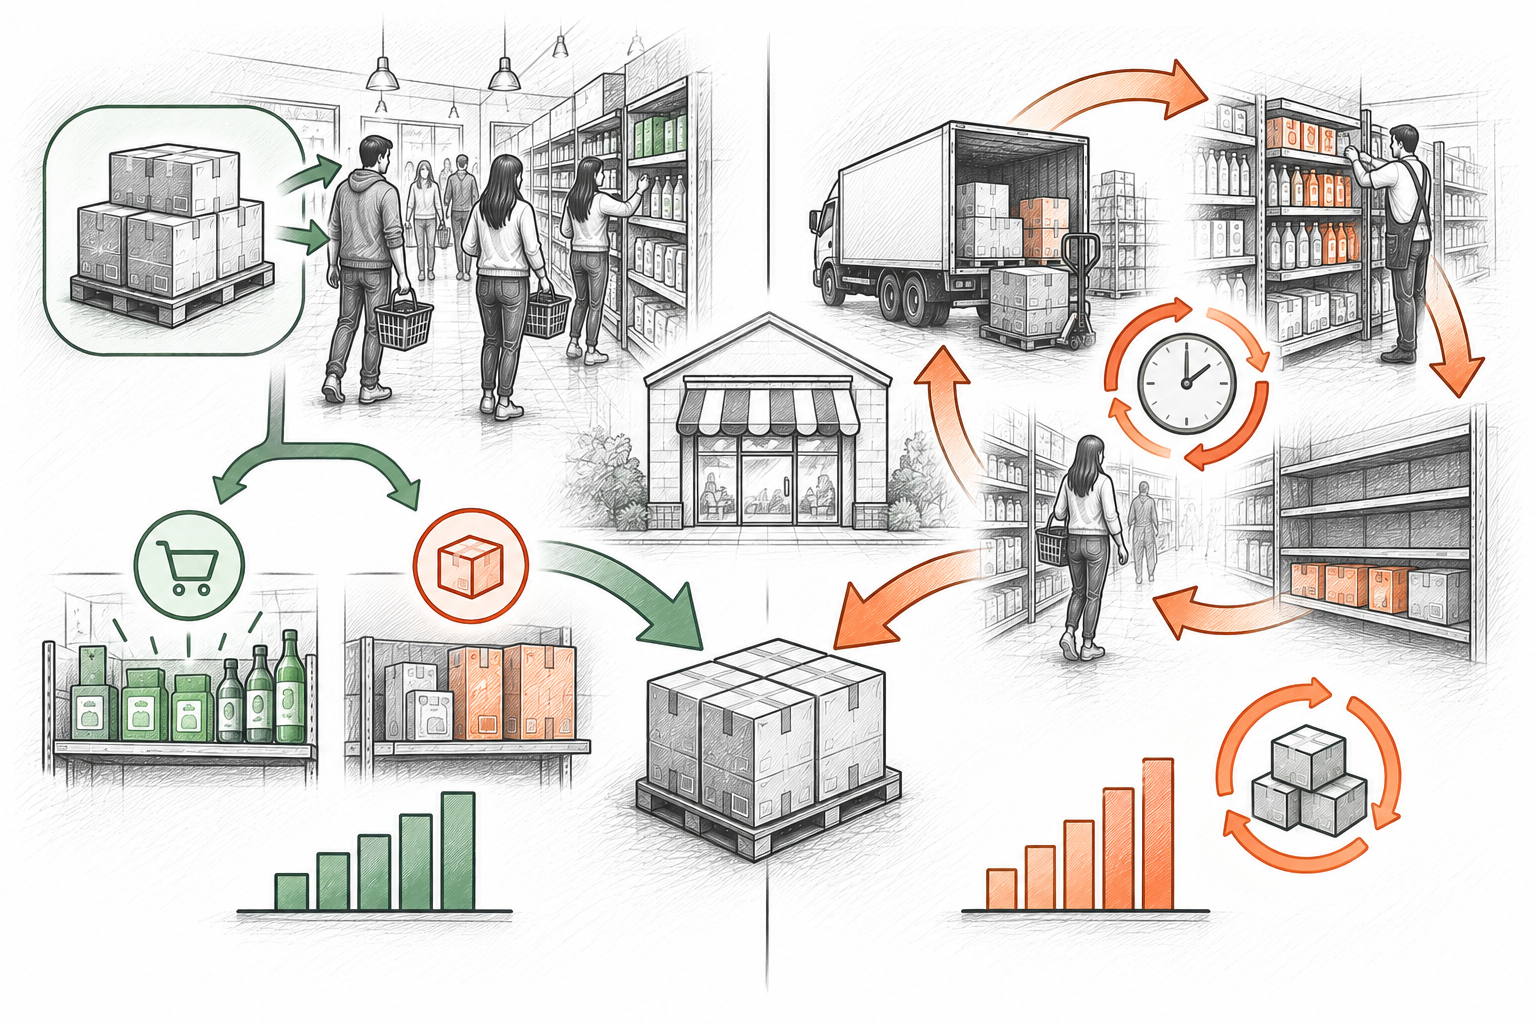
Exatidão dos dados: por que a contagem física é pré-requisito
Nenhuma das métricas fornecerá dados confiáveis para a tomada de decisão se as contagens físicas e os registros de recebimento estiverem com falhas:
Conferência rigorosa no recebimento de mercadorias:
Se faltas ou caixas avariadas forem lançadas no sistema como mercadoria íntegra, o denominador de estoque disponível é inflado, distorcendo para baixo o percentual de sell-through.
Auditoria periódica do estoque físico:
Furtos, perdas ou produtos extraviados mantêm o saldo contábil no sistema falsamente alto, derrubando o giro calculado e escondendo perdas de capital.
Registro correto dos custos unitários:
O giro de estoque exige valores reais de custo de compra. Misturar preço de venda ao consumidor com custo de atacado invalida a fórmula matematicamente.
Intervalos de acompanhamento padronizados:
Calcular o sell-through em períodos com datas aleatórias gera análises incorretas. Mantenha um calendário fixo: a cada 7, 14 ou 30 dias.
Onde o Retail Scan & Stock se encaixa
O Retail Scan & Stock oferece as ferramentas móveis essenciais que os lojistas precisam para manter registros de estoque impecáveis sem sistemas pesados:
Auditoria prática com $tor de código de barras no celular:
Bipe os produtos diretamente nas gôndolas e no depósito para conferir quantidades reais em minutos antes de calcular qualquer índice.
Conferência de recebimentos e registro de faltas:
Compare as entregas com as notas fiscais e romaneios para assegurar que apenas as unidades recebidas componham o denominador de sell-through.
Exportação limpa para planilhas eletrônicas:
Gere relatórios de estoque, custos unitários e datas de contagem em CSV ou Excel para calcular e acompanhar seus giros no software de sua preferência.
Operação offline no piso de loja e depósito:
Realize contagens em depósitos fechados, câmaras frias ou subsolos sem interrupções por falta de sinal de celular ou internet.
Limites do produto: O plano gratuito do Retail Scan & Stock inclui até 1.000 SKUs, 5 documentos abertos, histórico de 30 dias, 1 fornecedor e 1 usuário em 1 aparelho com funcionamento local, gratuito para sempre; os planos pagos adicionam sincronização em nuvem. O aplicativo foca em contagem por código de barras, auditoria de recebimentos e exportação de dados; não calcula automaticamente métricas financeiras nem executa previsões algorítmicas de demanda.
Perguntas frequentes
Um produto com 100% de sell-through pode indicar um erro de gestão?▾
Sim. Um sell-through de 100% alcançado em poucos dias quase sempre indica que o pedido foi tímido demais ou o preço de venda estava baixo. Se a loja passa semanas sem o produto, perdeu vendas expressivas e decepcionou clientes.
Por que o giro de estoque usa o custo das vendas em vez do faturamento bruto?▾
O faturamento inclui a margem comercial, enquanto o estoque é registrado pelo custo de compra. Comparar o custo das vendas com o estoque médio a custo garante uma relação monetária justa. Usar o faturamento infla artificialmente o resultado.
Como os pedidos mínimos dos fornecedores (MOQ) afetam essas métricas?▾
Exigências de pedidos mínimos grandes forçam o pequeno lojista a comprar volume extra. Isso diminui a taxa inicial de sell-through do lote e reduz o giro da loja ao imobilizar dinheiro no depósito.
É melhor acompanhar o sell-through diariamente ou semanalmente?▾
Para itens de moda rápida ou datas sazonais, o acompanhamento semanal traz clareza para aplicar descontos no momento certo. Avaliações diárias geram ruídos desnecessários na rotina do pequeno comércio.
Como aumentar o giro de estoque da loja sem gerar falta de produtos?▾
Faça pedidos menores com maior frequência, compre frações de caixa quando possível, descarte produtos encalhados e emita pedidos baseando-se em contagens físicas regulares.
O Retail Scan & Stock calcula o giro ou sell-through automaticamente?▾
Não. O aplicativo é voltado para a contagem física rápida por código de barras, conferência de recebimentos e exportação limpa de dados. Com dados confiáveis em mãos, você pode calcular essas métricas no Excel ou no seu sistema contábil.
Guias e ferramentas de varejo relacionados
- → Giro de estoque: um guia simples para pequenas lojas varejistas
- → Estoque parado vs produtos de baixo giro: Como identificar e solucionar ambos no pequeno varejo
- → Com que frequência uma loja pequena deve contar o estoque?
- → Ponto de pedido vs estoque par vs estoque de segurança: Guia simples para o pequeno varejo