

Kernunterschied der Kennzahlen
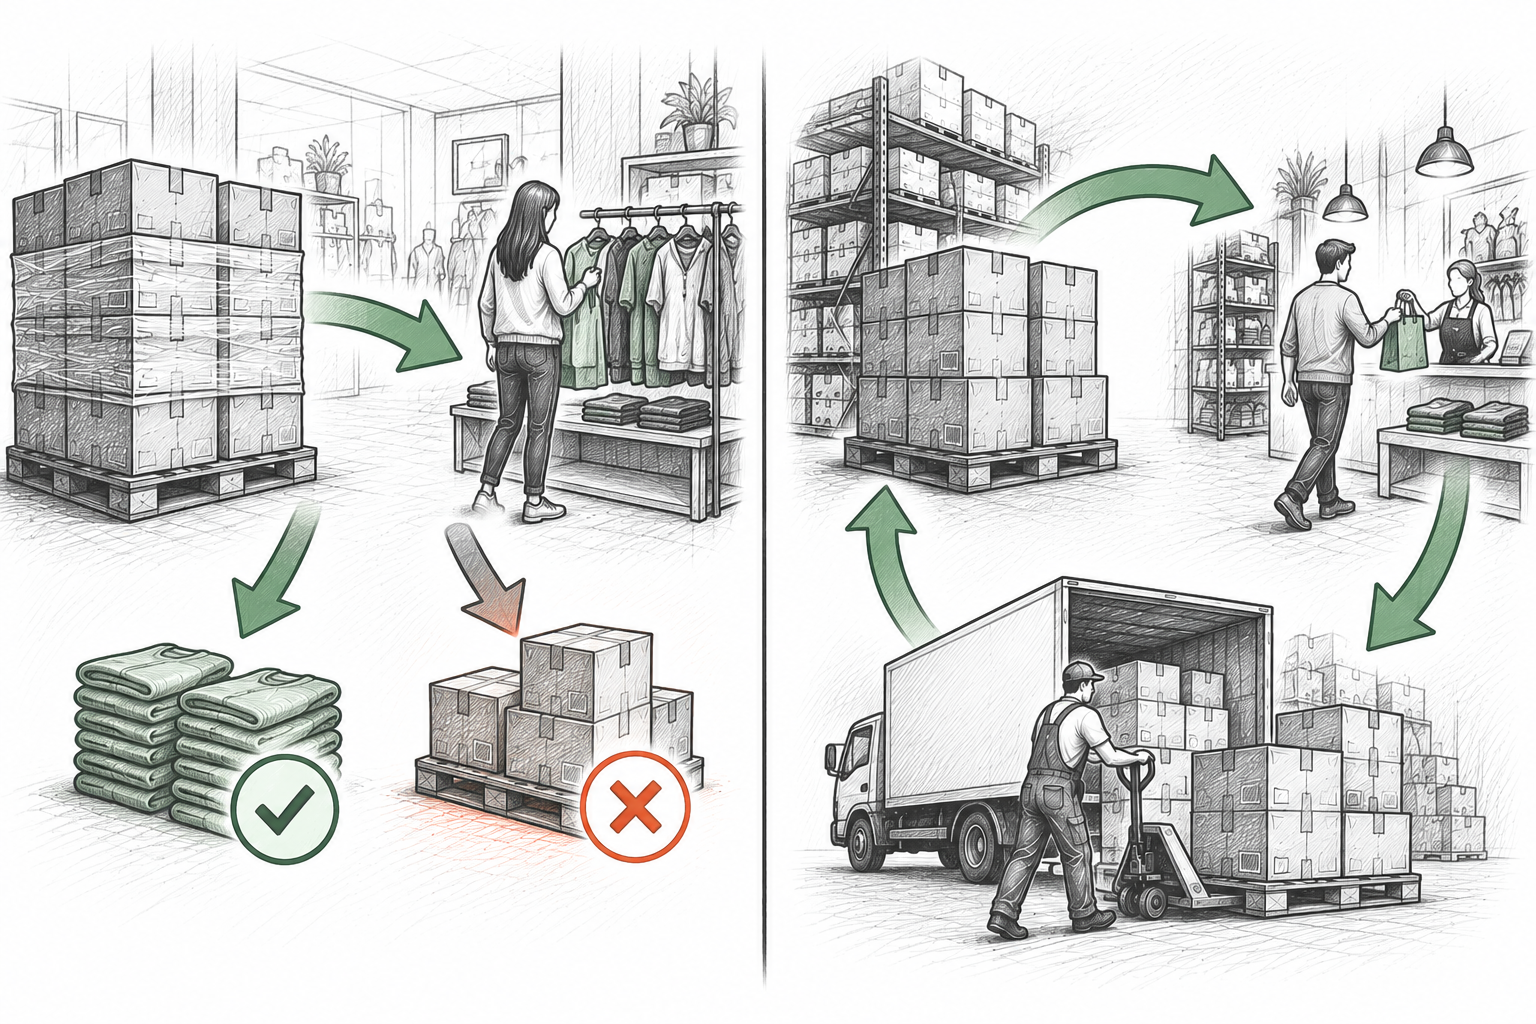
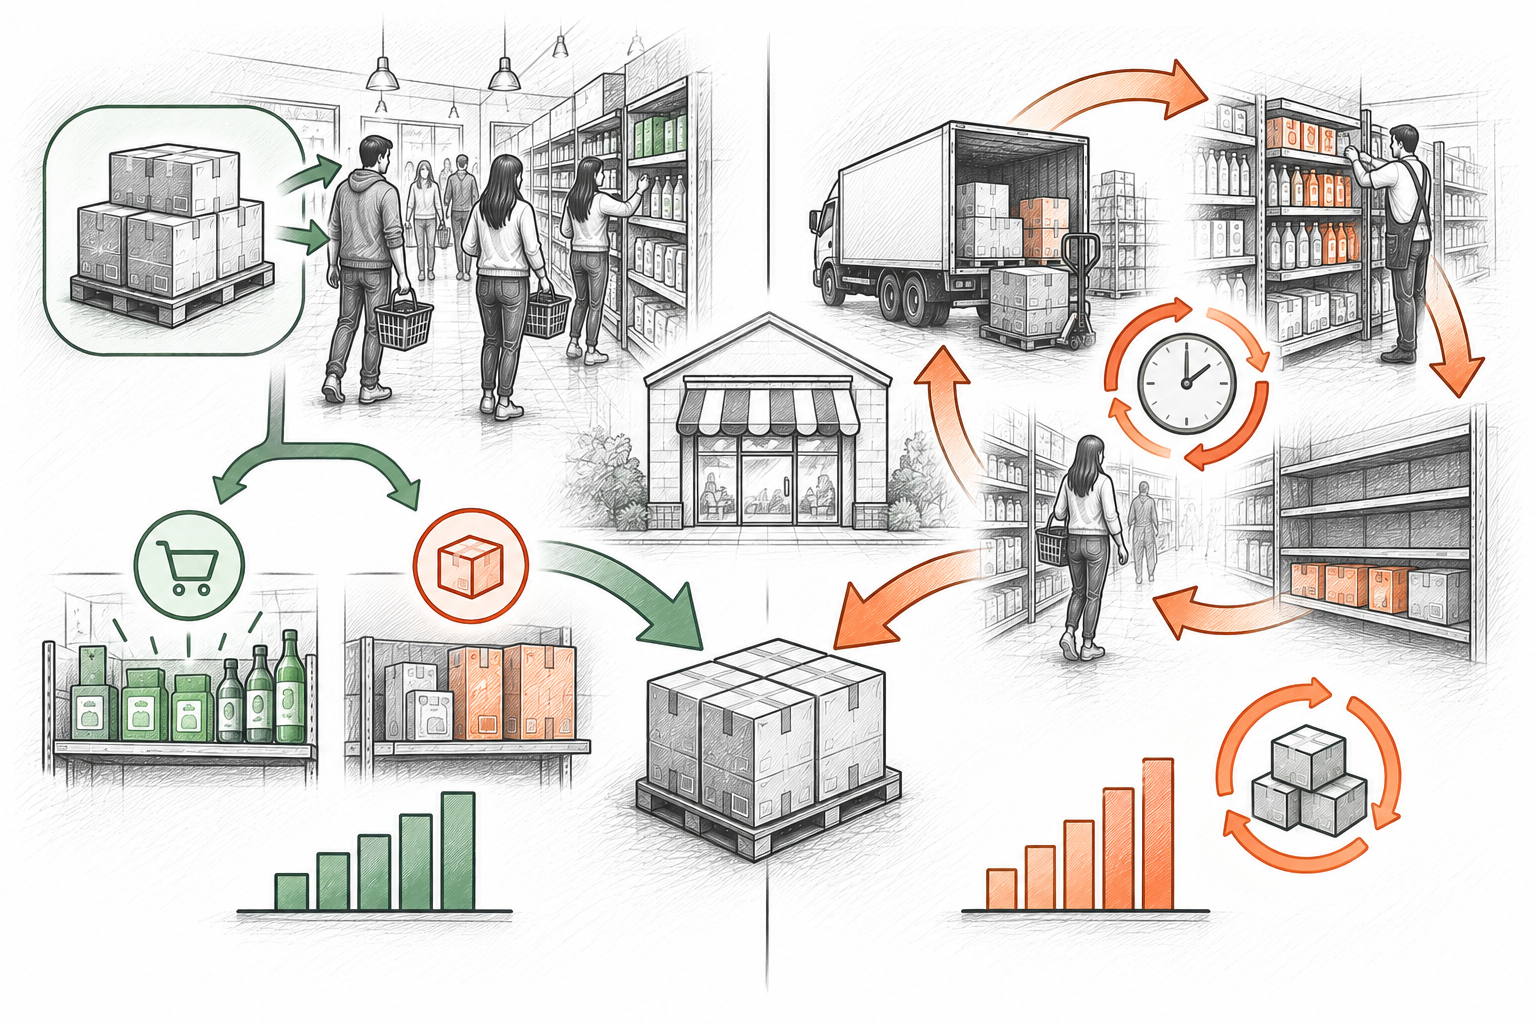
Die Abverkaufsquote misst die stückzahlbezogene Abverkaufsgeschwindigkeit einer konkreten Lieferung (wurde diese Charge abverkauft?). Die Lagerumschlagshäufigkeit misst die Kapitalgeschwindigkeit des gesamten Ladens (wie effizient verwandelt sich gebundenes Geld in Umsatz?). Sie ergänzen sich gegenseitig und sind nicht austauschbar.
Zentrale Unterschiede im Überblick
Für ein erfolgreiches Sortimentsmanagement müssen Händler zwischen der Stück-Abverkaufsgeschwindigkeit einer Charge und der Umlaufgeschwindigkeit des Betriebskapitals unterscheiden:
Abverkaufsquote:
Abverkaufsquote (Sell-Through Rate): Eine stückbezogene operative Kennzahl, die angibt, wie viel Prozent des verfügbaren Bestands während einer Aktion, Saison oder Lieferperiode verkauft wurden. Sie beantwortet: „Wie schnell hat sich diese konkrete Lieferung aufgelöst?“
Lagerumschlag:
Lagerumschlagshäufigkeit (Inventory Turnover Ratio): Eine betriebswirtschaftliche Kennzahl, die die Wareneinsatzkosten (COGS) ins Verhältnis zum durchschnittlichen Warenwert zu Einstandspreisen setzt (Monat, Quartal oder Jahr). Sie beantwortet: „Wie oft hat sich unser gesamtes Lagerkapital umgesetzt und erneuert?“
Detaillierte Verg$chstabelle: Abverkauf vs. Umschlag
Verg$chen Sie die wesentlichen strukturellen und operativen Unterschiede beider Leistungskennzahlen:
| Analysedimension | Abverkaufsquote (Sell-Through) | Lagerumschlagshäufigkeit (Turnover) |
|---|---|---|
| Primäre Maßeinheit | Physische Stückzahlen (Einheiten, Packungen, Kartons). | Geldwert zu Einstandspreisen (Wareneinsatz und Lagerbestand). |
| Zeithorizont | Kurz- bis mittelfristig: wöchentlich, monatlich, Aktionszeitraum oder Saisondauer. | Mittel- bis langfristig: rollierendes Quartal, Halbjahr oder Geschäftsjahr. |
| Analysebereich | Einzelner Artikel (SKU), Saisonkollektion, Lieferantencharge oder Werbeaktion. | Warengruppe, Abteilung oder gesamter Ladenbestand. |
| Zentrale operative Frage | Wurde die Lieferung vor dem geplanten Rabattzeitpunkt zum Vollpreis abverkauft? | Ist im Verhältnis zum Umsatz zu viel oder zu wenig Kapital in den Regalen gebunden? |
| Einfluss laufender Nachbestellungen | Laufende Neuzugänge verwässern den Nenner, wenn keine strikte Chargentrennung vorliegt. | Speziell für kontinuierliche Zyklen aus Abverkauf und Nachbestellung konzipiert. |
| Typische Maßnahmen | Flächenumbau, Aktionsbündel, gezielte Preisreduzierungen oder Eilnachbestellungen. | Sicherheitsbestände anpassen, Meldebestände nachjustieren, Lieferanten-Mindestmengen verhandeln oder Sortiment bereinigen. |
Berechnung der Abverkaufsquote (mit Rechenbeispiel)
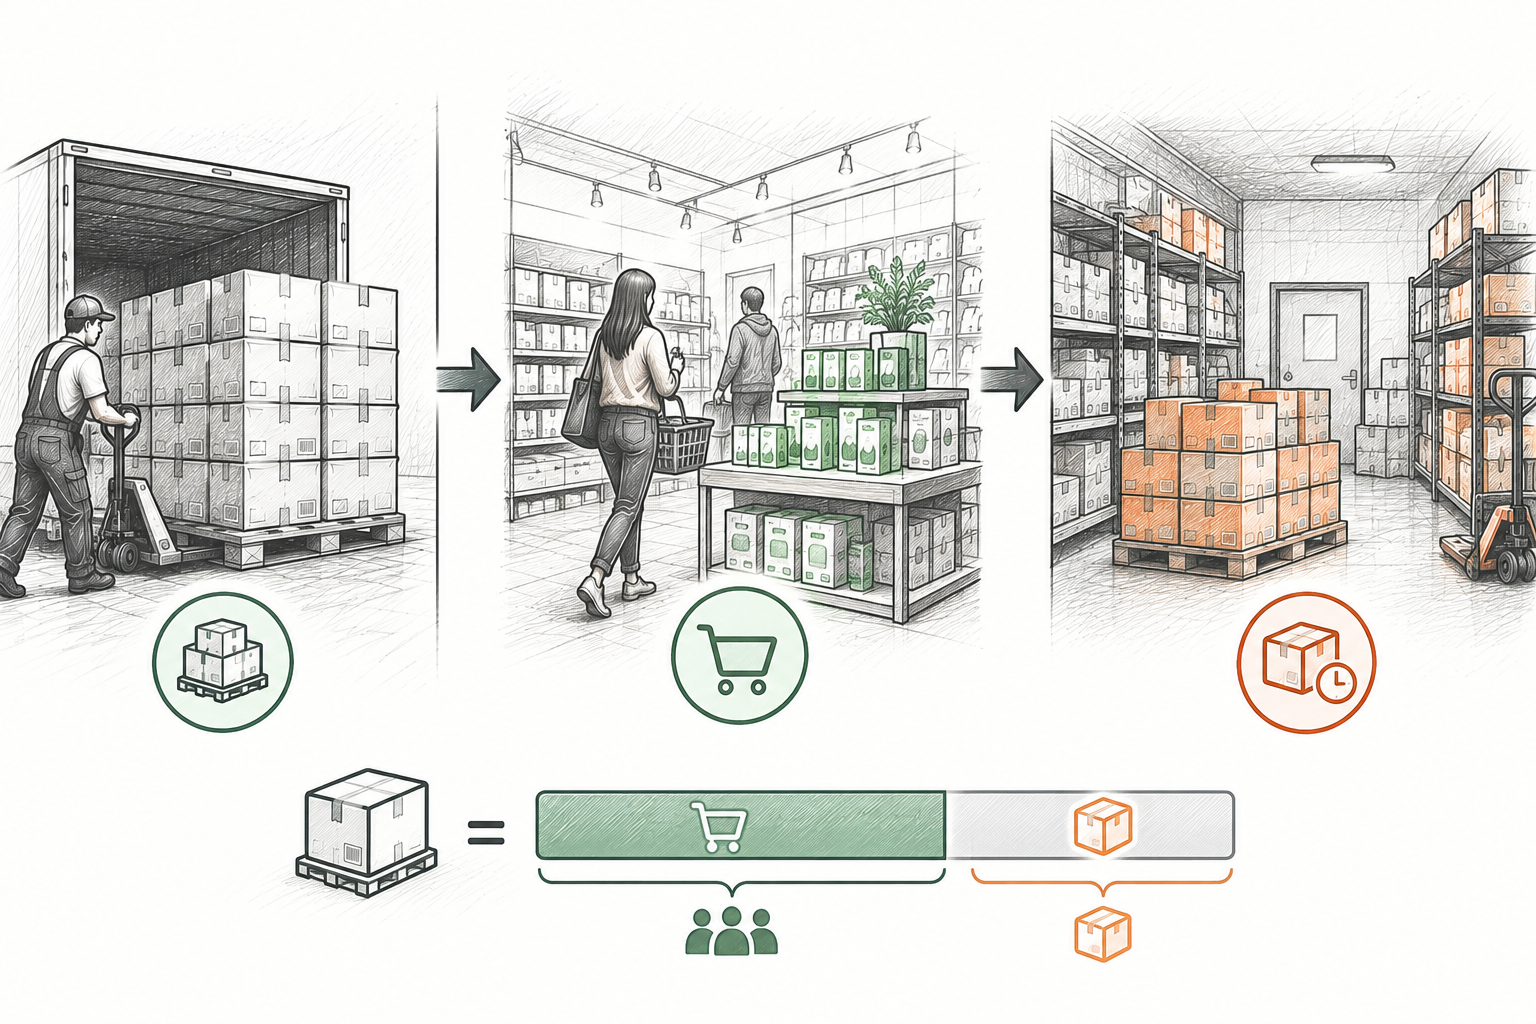
Die Abverkaufsquote ermittelt, welcher Anteil des bereitgestellten Bestands innerhalb eines definierten Zeitfensters an Kunden verkauft wurde:
Den Nenner einheitlich definieren: Im Handel entspricht der Nenner «Verfügbare Einheiten» üblicherweise dem «Anfangsbestand + Neuzugänge» des Zeitraums oder der Gesamtmenge einer saisonalen Charge. Kassensysteme definieren diesen Wert mitunter unterschiedlich; die wichtigste Grundregel lautet, die gewählte Methode über alle Auswertungszeiträume hinweg beizubehalten.
Verfügbarer Bestand (erhalten): Wareneingang und verfügbarer Bestand: Eine Modeboutique erhält eine Saisonlieferung von 80 Leinenhemden; 20 Hemden waren bereits auf der Verkaufsfläche vorhanden (Gesamtbestand = 100 Einheiten).
Verkaufte Einheiten: Verkaufte Menge: In den ersten 30 Tagen der Sommersaison registriert die Kasse 65 verkaufte Hemden.
Berechnung: Mathematische Berechnung: (65 verkaufte Einheiten ÷ 100 verfügbare Einheiten) × 100
Ergebnis: Ergebnis: 65,0 % Abverkaufsquote nach 30 Tagen.
Interpretation für den Händler: Das Geschäft hat fast zwei Drittel der Ware im ersten Monat zum regulären Vollpreis veräußert. Das bestätigt eine gelungene Preisfindung, optimale Platzierung und eine hohe Kundennachfrage.
Berechnung der Lagerumschlagshäufigkeit (mit Rechenbeispiel)
Die Lagerumschlagshäufigkeit bewertet die Kapitaleffizienz, indem sie den Wareneinsatz dem durchschnittlichen Lagerbestand zu Einstandspreisen gegenüberstellt:
Herstellungskosten / Wareneinsatz (COGS): $180,000 Wareneinsatz (COGS): Ein Haushaltswarengeschäft verzeichnet über ein 180,000-monatiges Geschäftsjahr 180.000 $ an Wareneinsatzkosten.
Anfangsbestand: $35,000 Anfangsbestand zu Einstandspreisen: Stand zum 35,000 Januar: 35.000 $.
Endbestand: $45,000 Endbestand zu Einstandspreisen: Stand zum 45,000 Dezember: 45.000 $.
Durchschnittlicher Lagerbestand: $40,000 Durchschnittlicher Lagerbestand: (40,000 $ + 45.000 $) ÷ 2 = 40.000 $.
Berechneter Umschlag: Berechnung des Umschlags: 180.000 $ ÷ 40.000 $ = 4,5 Umschläge pro Jahr.
Interpretation für den Händler: Das Geschäft hat sein gebundenes Kapital im Laufe des Jahres 4,5-mal komplett umgesetzt und ersetzt, was einer durchschnittlichen Lagerdauer von 81 Tagen entspricht (365 ÷ 4,5).
Szenarienanalyse: Wo Abverkauf und Umschlag voneinander abweichen
Ein weit verbreiteter Trugschluss ist die Annahme, dass eine hohe Abverkaufsquote automatisch einen hohen Lagerumschlag bedeutet. In der Handelspraxis driften beide Kennzahlen oft auseinander:
Hohe Abverkaufsquote bei geringem Jahresumschlag im Geschäft
Abverkaufsquote: Abverkauf: 85 % in 4 Wochen.
Lagerumschlag: Lagerumschlag: 2,1 Umschläge pro Jahr.
Betriebliche Realität: Ein Geschäft bestellte 100 Keramiktassen, die sich im ersten Monat zu 85 % verkauften. Der Inhaber wartete jedoch 4 Monate mit der Nachbestellung. Das Regal blieb leer, während anderes Kapital in Ladenhütern blockiert war.
Erforderliche Maßnahme: Meldebestände und Par-Level festlegen, um Schnelldreher sofort nachzubestellen, anstatt Verkaufsimpulse abreißen zu lassen.
Geringe Chargen-Abverkaufsquote bei sehr hohem Warengruppen-Umschlag
Abverkaufsquote: Abverkauf: 25 % in 30 Tagen.
Lagerumschlag: Lagerumschlag: 8,5 Umschläge pro Jahr.
Betriebliche Realität: Ein Lebensmittelgeschäft führt Molkereiprodukte mit 2-tägigen Lieferzyklen. Dank minimaler Sicherheitsbestände und zweifacher wöchentlicher Belieferung dreht das Kapital extrem schnell, auch wenn eine kumulierte 30-Tage-Chargenquote bescheiden wirkt.
Erforderliche Maßnahme: Für schnelllebige Frische- und Trockensortimente den Warengruppenumschlag und die Reichweite nutzen, nicht die Chargen-Abverkaufsquote.
Künstlich aufgeblähter Abverkauf, der die Rohmarge vernichtet
Abverkaufsquote: Abverkauf: 92 % in 14 Tagen.
Lagerumschlag: Lagerumschlag: Verzerrt durch Notverkäufe.
Betriebliche Realität: Überschüssige Winterjacken wurden in einer spontanen Rabattaktion um 60 % unter Einstandspreis verramscht. Die Stückzahlen verschwanden rasant, doch die Marge wurde zerstört und das Betriebskapital vermindert.
Erforderliche Maßnahme: Den Deckungsbeitrag auf das gebundene Lagerkapital (GMROI) zusammen mit der Abverkaufsquote prüfen, um panische Verluste zu verhindern.
Verdeckter Lieferengpass bei 100 % Abverkaufsquote
Abverkaufsquote: Abverkauf: 100 % in 5 Tagen.
Lagerumschlag: Lagerumschlag: Ausgebremst durch leere Regale.
Betriebliche Realität: Ein Feinkosthändler kaufte nur 20 Tafeln Edelschokolade, die am Wochenende sofort ausverkauft waren. Die Quote war perfekt (100 %), doch das Regal blieb 25 Tage leer – hunderte Euro Umsatzchancen gingen verloren.
Erforderliche Maßnahme: Erstbestellmengen erhöhen oder Lieferfristen verkürzen, um die reale Nachfrage der Kundschaft voll auszuschöpfen.
Warum es keine universellen Richtwerte für beide Kennzahlen gibt
Händler fragen häufig: „Was ist eine gute Abverkaufsquote?“ oder „Welchen Umschlagswert sollte ich anpeilen?“ Handelsexperten wissen, dass universelle Sollwerte unrealistisch sind:
Struktur der Rohertragsmarge:
Juweliere mit hohen Rohgewinnspannen (60 % bis 75 %) arbeiten bereits mit 1 bis 2 Lagerumschlägen pro Jahr hochprofitabel. Lebensmittelgeschäfte mit geringen Margen (15 % bis 22 %) benötigen dagegen 12 bis 24 Umschläge jährlich, um ihre Betriebskosten zu decken.
Haltbarkeit und Verderblichkeit:
Frische Backwaren müssen innerhalb von 24 Stunden eine Abverkaufsquote von 95 %+ erzielen. Eisenwaren, Kochgeschirr und Grußkarten b$ben über Monate hinweg wertstabil verkäuflich.
Lieferzeiten und Mindestbestellmengen (MOQ):
Lieferanten, die nur ganze Umkartons liefern, zwingen k$ne Läden zu Wochenbeständen, was den rechnerischen Umschlag unweigerlich bremst.
Saisonalität und Trendlebenszyklen:
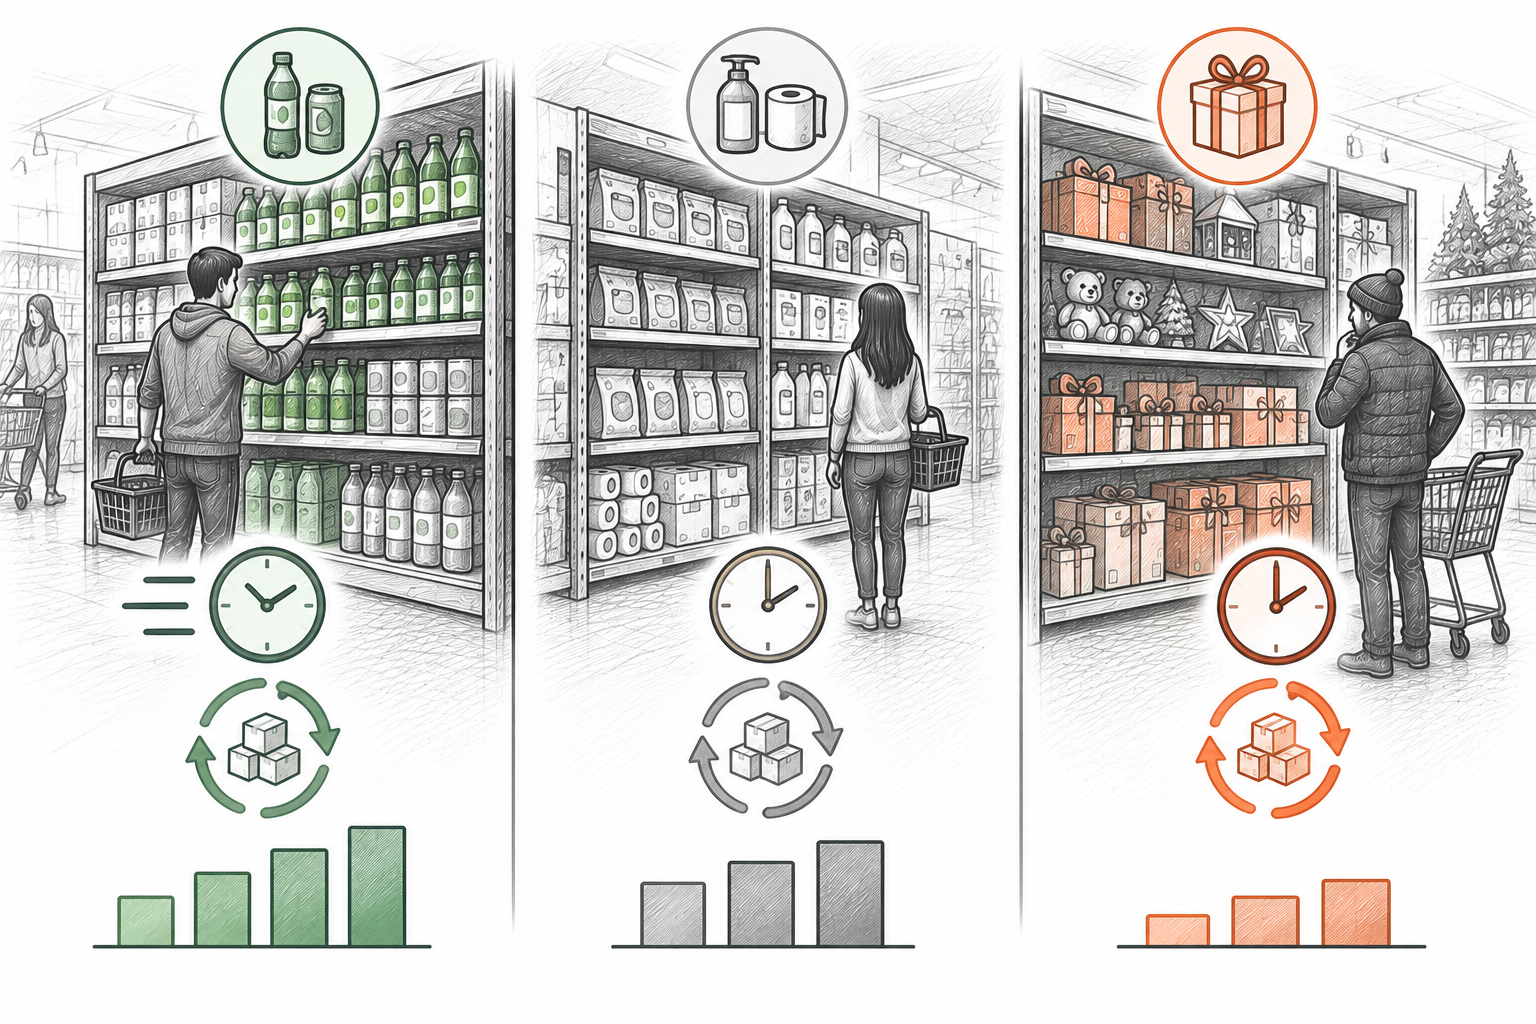
Weihnachtsartikel oder Badebek$dung haben harte Fristen: Sie müssen vor Saisonende zu 80 %+ abverkauft sein, während Dauersortimente stetig und g$chmäßig rotieren.
Entscheidungsmatrix: Welche Kennzahl in welcher Situation?
Zu wissen, welche Kennzahl wann herangezogen wird, vereinfacht die wöchentliche Einkaufs- und Sortimentsarbeit. Nutzen Sie diese Entscheidungsmatrix:
Bewertung von Saisonk$dung, Dekoartikeln oder limitierten Sonderaktionen
Empfohlene Metrik: Abverkaufsquote (wöchentliches Chargen-Tracking)
Erfordert schnelle taktische Reaktionen: rechtzeitig gefragte Größen nachordern oder frühzeitig moderate 15–20 % Preisnachlässe ansetzen, bevor das Interesse nachlässt.
Quartalsprüfung der Kapitalgesundheit und Zinskosten des gebundenen Bestands
Empfohlene Metrik: Lagerumschlagshäufigkeit (Wareneinsatz ÷ Durchschnittlicher Bestand)
Zeigt, ob die gesamte finanzielle Kapitalbindung in einem gesunden Verhältnis zum realen Umsatz und den Verbindlichkeiten des Ladens steht.
Führung von Standard-Dauerartikeln mit regelmäßiger Belieferung
Empfohlene Metrik: Lagerumschlag und Reichweite in Tagen (DSI)
Laufende Lieferungen verwischen Chargengrenzen. Umschlag und Meldebestände sichern die Lieferfähigkeit, ohne das Lager zu überfüllen.
Identifikation von Ladenhütern und Langsamdrehern
Empfohlene Metrik: Kombinierte Analyse: Schwache Abverkaufsquote + stagnierender Warengruppenumschlag
Der Abg$ch beider Kennzahlen zeigt, ob ein einzelner Fehlkauf vorliegt oder die gesamte Warengruppe an Relevanz verliert.
Datenqualität: Warum exakte Zählungen das Fundament bilden
Weder die Abverkaufsquote noch die Umschlagshäufigkeit liefern verlässliche Erkenntnisse, wenn die zugrundeliegenden Bestands- und Wareneingangsdaten fehlerhaft sind:
Gewissenhafte Wareneingangskontrolle:
Werden Fehlmengen oder Transportschäden ungeprüft eingebucht, wird der Nenner für verfügbare Einheiten künstlich erhöht und die Abverkaufsquote fälschlich gesenkt.
Regelmäßige physische Bestandskontrolle:
Unbemerkter Schwund oder Vertauschungen lassen den Buchbestand künstlich hoch erscheinen, was den errechneten Lagerumschlag drückt und Geldverluste versch$ert.
Saubere Erfassung der Einstandspreise:
Der finanzielle Umschlag erfordert exakte Einkaufspreise. Das Vermischen von Verkaufspreisen mit Einstandskosten führt zu rechnerisch unbrauchbaren Ergebnissen.
Einheitliche Beobachtungszeiträume:
Wer Abverkaufsquoten über schwankende Zeitspannen misst, erhält verzerrte Trends. Definieren Sie feste Prüfzyklen: alle 7, 14 oder 30 Tage.
Wie Retail Scan & Stock unterstützt
Retail Scan & Stock liefert k$nen Händlern die mobilen Werkzeuge, die sie für saubere Bestandsdaten im Geschäftsalltag benötigen – ganz ohne komplexe IT-Landschaften:
Mobiles Scannen mit Barcode-Erfassung auf iOS und Android:
Zählen Sie Bestände per Smartphone direkt im Regal oder Nebenlager, um reale Ist-Zahlen als Basis für Ihre Kennzahlen zu haben.
Wareneingangskontrolle und Erfassung von Abweichungen:
G$chen Sie Lieferungen mit Lieferscheinen ab, damit nur tatsächlich eingetroffene Einheiten in den Nenner Ihrer Abverkaufsquote einfließen.
Sauberer Tabellenexport für Buchhaltung und Analyse:
Exportieren Sie Bestände, Einkaufswerte und Zählzeitpunkte als CSV oder Excel, um Umschlagskennzahlen in Ihrem gewohnten Tabellenprogramm auszuwerten.
Ausfallsichere Offline-Nutzung vor Ort:
Erfassen Sie Bestände in Kellern oder Kühlräumen ohne Unterbrechungen durch schwaches WLAN oder Funklöcher.
Produktumfang: Der kostenlose Einstiegsplan von Retail Scan & Stock umfasst bis zu 1.000 SKUs, 5 aktive Dokumente, 30 Tage Historie, 1 Lieferanten und 1 Benutzer auf 1 Gerät mit lokaler Speicherung, dauerhaft kostenlos; kostenpflichtige Tarife bieten Cloud-Synchronisation. Die App konzentriert sich auf physische Barcode-Zählungen, Wareneingangskontrollen und Datenexporte; sie berechnet keine automatischen Finanzkennzahlen und bietet keine algorithmische Nachfrageprognose.
Häufig gestellte Fragen
Kann eine Abverkaufsquote von 100 % ein Zeichen für schlechtes Management sein?▾
Ja. Eine Quote von 100 % innerhalb weniger Tage deutet fast immer auf eine zu geringe Bestellmenge oder einen zu niedrigen Verkaufspreis hin. Wenn das Regal anschließend wochenlang leer steht, entgehen dem Laden beträchtliche Umsätze.
Warum wird der Lagerumschlag mit dem Wareneinsatz und nicht mit dem Umsatz berechnet?▾
Der Verkaufsumsatz enthält die Handelsspanne, während Lagerbestände in der Bilanz zu Einstandspreisen geführt werden. Das Gegenüberstellen von Wareneinsatz und durchschnittlichem Bestand zu Einstandskosten gewähr$stet einen echten Kostenverg$ch. Verkaufspreise blähen den Umschlag künstlich auf.
Wie wirken sich Mindestbestellmengen (MOQ) auf diese Kennzahlen aus?▾
Hohe Mindestbestellmengen zwingen k$ne Händler zu Überbeständen. Dies senkt zunächst die Abverkaufsquote der Charge und bremst den Lagerumschlag des gesamten Geschäfts, weil Kapital im Lager gebunden wird.
Sollte man die Abverkaufsquote täglich oder wöchentlich ermitteln?▾
Für Saisonware oder Werbeaktionen bietet eine wöchentliche Erfassung die beste Entscheidungsgrundlage für rechtzeitige Rabatte. Eine tägliche Auswertung erzeugt im k$nen Laden meist nur statistisches Rauschen.
Wie lässt sich der Lagerumschlag steigern, ohne Fehlbestände zu riskieren?▾
Bestellen Sie öfter in k$neren Chargen, verhandeln Sie über Anbruchpackungen, sondern Sie dauerhafte Ladenhüter konsequent aus und stützen Sie Ihre Bestellungen auf regelmäßige Zählungen.
Berechnet Retail Scan & Stock die Kennzahlen automatisch?▾
Nein. Retail Scan & Stock ist auf fehlerfreies Barcode-Scannen, Wareneingangsprüfungen und den sauberen Datenexport spezialisiert. Auf Basis dieser bereinigten Daten können Sie die Kennzahlen bequem in Excel oder Ihrer Buchhaltungssoftware berechnen.
Verwandte Leitfäden und Praxishilfen