

Distincția cheie între indicatori
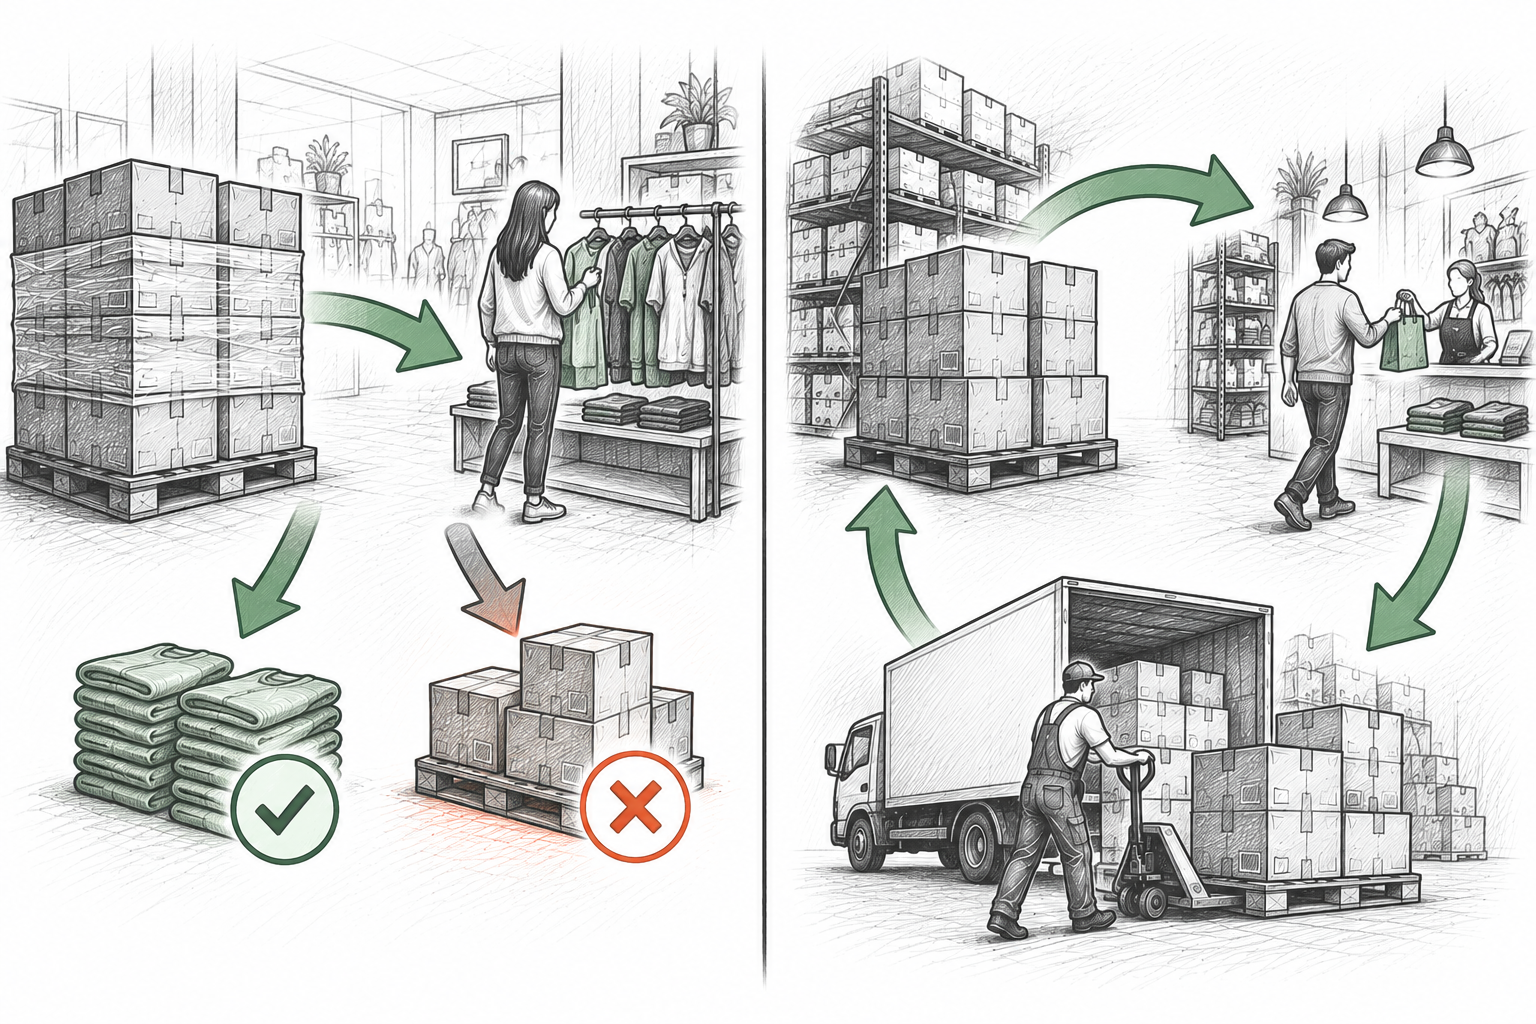
Rata de vânzare măsoară viteza de lichidare în bucăți a unui lot specific (s-a vândut această livrare anume?). Rotația stocurilor măsoară viteza capitalului de lucru al întregului magazin (cât de eficient se transformă banii blocați pe rafturi în vânzări?). Sunt instrumente complementare, nicidecum interschimbabile.
Diferențele de bază pe scurt
Pentru gestionarea eficientă a mărfurilor, comerciantul trebuie să distingă clar între viteza de lichidare a unui lot și viteza generală a capitalului de lucru:
Rată de vânzare:
Rata de vânzare (Sell-Through Rate): Un indicator operațional bazat pe unități fizice care arată ce procent din stocul disponibil a fost vândut pe durata unei promoții, a unui sezon sau a unui ciclu de livrare. Răspunde la întrebarea: «Cât de repede s-a epuizat acest lot anume?»
Rotația stocului:
Rotația stocurilor (Inventory Turnover Ratio): Un indicator financiar care compară costul mărfurilor vândute (COGS) cu valoarea medie de achiziție a stocului deținut într-o perioadă contabilă (lună, trimestru sau an). Răspunde la întrebarea: «De câte ori s-a rotit și reînnoit capitalul total investit în stoc?»
Tabel comparativ detaliat: rata de vânzare vs rotație
Comparați principalele diferențe structurale și operaționale dintre cei doi indicatori:
| Dimensiune de analiză | Rata de vânzare (Sell-Through) | Rotația stocurilor (Turnover) |
|---|---|---|
| Unitate principală de măsură | Unități fizice (bucăți, pachete, baxuri, articole). | Valoare financiară la cost de achiziție (COGS și stoc la cost). |
| Orizont de timp | Termen scurt spre mediu: săptămână, lună, campanie sau sezon. | Termen mediu spre lung: trimestru, semestru sau an fiscal. |
| Domeniu de aplicare | Articol individual (SKU), lot de livrare, colecție sezonieră sau promoție. | Departament, categorie de mărfuri sau întregul stoc al magazinului. |
| Întrebare decizională cheie | Au cumpărat clienții acest lot la preț întreg înainte de termenele de reducere? | Avem prea mulți sau prea puțini bani blocați pe rafturi raportat la vânzări? |
| Efectul reaprovizionării continue | Livrările constante diluează numitorul dacă nu se ține o evidență strictă pe loturi. | Conceput special pentru a analiza ciclurile recurente de vânzare și reaprovizionare. |
| Măsuri operaționale tipice | Rearanjare pe raft, pachete promoționale, reduceri timpurii sau comenzi urgente de completare. | Ajustarea stocului de siguranță, revizuirea punctelor de comandă, negocierea comenzilor minime (MOQ) sau eliminarea produselor lente. |
Cum se calculează rata de vânzare (cu exemplu practic)
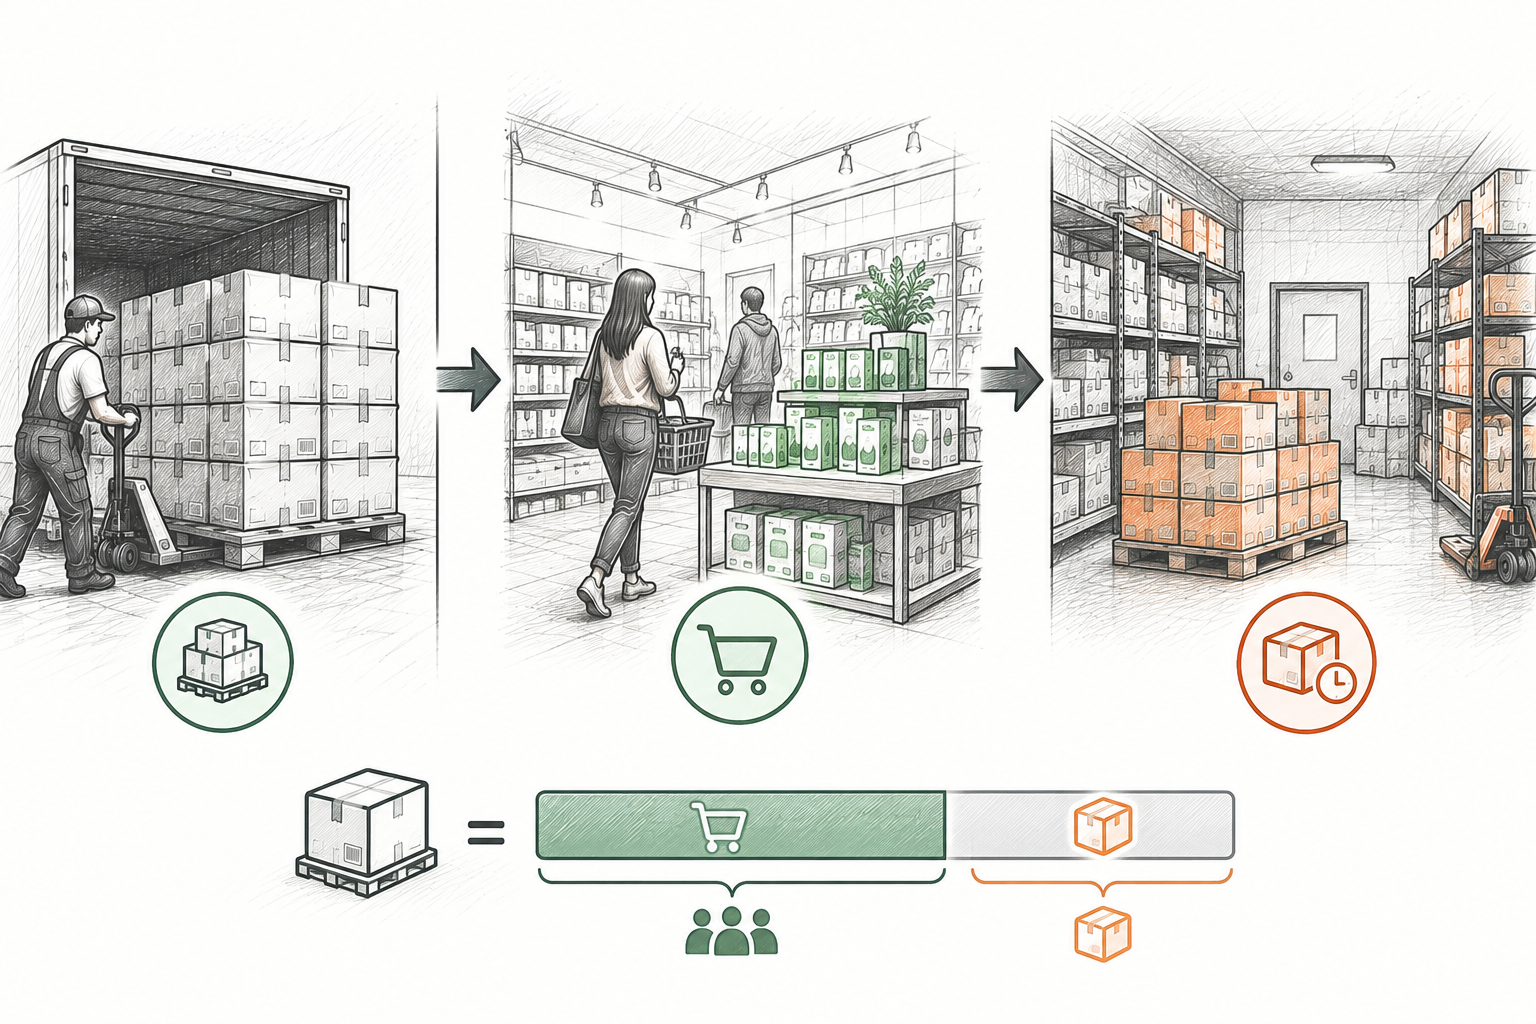
Rata de vânzare evaluează ce pondere din stocul pus la dispoziție a fost cumpărată de clienți într-un interval stabilit:
Definirea corectă a numitorului: În comerț, «Unități disponibile pentru vânzare» se definește de regulă ca «Stoc inițial + Intrări noi» în acea perioadă sau ca volumul fix al unui lot sezonier. Sistemele de gestiune pot formula acest calcul în mod diferit; regula de bază este păstrarea ace$ași metode în toate rapoartele.
Stoc disponibil (recepționat): Recepție inițială și stoc disponibil: Un magazin de îmbrăcăminte primește un lot sezonier de 80 de cămăși de in și avea deja 20 de bucăți expuse (Total disponibil = 100 unități).
Unități vândute: Vânzări înregistrate: În primele 30 de zile ale sezonului de vară, casa de marcat înregistrează 65 de cămăși vândute.
Calcul: Calcul matematic: (65 unități vândute ÷ 100 unități disponibile) × 100
Rezultat: Rezultat: 65,0% rată de vânzare la 30 de zile.
Concluzie practică: Magazinul a vândut aproape două treimi din marfă la preț întreg în prima lună, confirmând un preț corect, o expunere atractivă și un interes real din partea clienților.
Cum se calculează rotația stocurilor (cu exemplu practic)
Rotația stocurilor evaluează eficiența capitalului comparând costul mărfurilor vândute cu valoarea medie de achiziție a stocului:
Costul bunurilor vândute (COGS): $180,000 Costul vânzărilor (COGS): Pe parcursul a 180,000 luni, un magazin de menaj înregistrează costuri de achiziție de 180.000 $ pentru mărfurile vândute.
Stoc inițial: $35,000 Stoc inițial la cost de achiziție: Valoarea la 35,000 ianuarie era de 35.000 $.
Stoc final: $45,000 Stoc final la cost de achiziție: Valoarea la 45,000 decembrie era de 45.000 $.
Stoc mediu: $40,000 Stoc mediu la cost: (40,000 $ + 45.000 $) ÷ 2 = 40.000 $.
Rotație calculată: Calculul rotației: 180.000 $ ÷ 40.000 $ = 4,5 rotații pe an.
Concluzie practică: Magazinul a rotit și înlocuit capitalul investit de 4,5 ori pe an, ceea ce înseamnă reînnoirea stocului mediu la fiecare 81 de zile (365 ÷ 4,5).
Analiză de scenarii: de ce rata de vânzare și rotația diverg
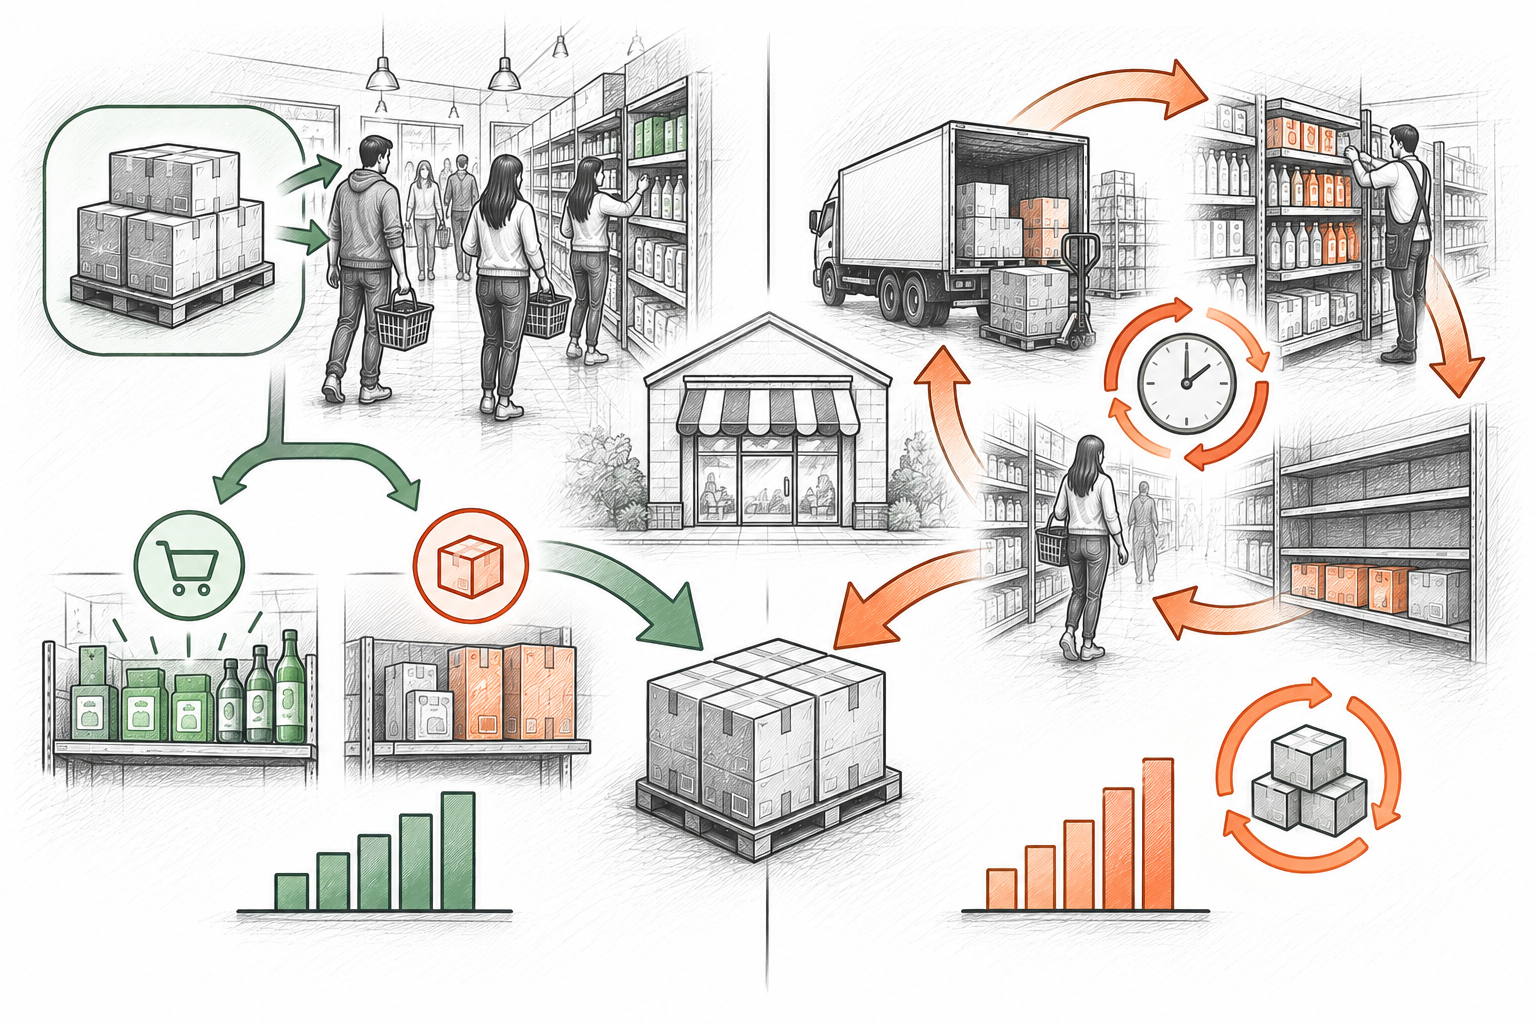
O greșeală comună este presupunerea că o rată mare de vânzare directă asigură automat o rotație anuală ridicată a magazinului. În realitate, indicatorii pot semnala tendințe opuse:
Rată mare de vânzare a lotului, dar rotație anuală scăzută a magazinului
Rată de vânzare: Vânzare: 85% în 4 săptămâni.
Rotația stocului: Rotație: 2,1 rotații pe an.
Realitate operațională: Un magazin a comandat 100 de căni ceramice în vogă, vândute în proporție de 85% într-o lună. Totuși, proprietarul a așteptat 4 luni pentru a comanda din nou, lăsând raftul gol, în timp ce restul capitalului era blocat în mărfuri fără căutare.
Acțiune necesară: Configurați puncte de comandă și niveluri par pentru a reaproviziona produsele de succes imediat, menținând ritmul vânzărilor.
Vânzare redusă pe lot, dar rotație foarte ridicată pe categorie
Rată de vânzare: Vânzare: 25% în 30 de zile.
Rotația stocului: Rotație: 8,5 rotații pe an.
Realitate operațională: O băcănie vinde produse lactate cu livrare la fiecare 2 zile. Datorită stocurilor mici de siguranță, capitalul se rotește rapid, chiar dacă un indicator convențional de 30 de zile pe lot pare redus.
Acțiune necesară: Pentru alimente proaspete cu rulaj rapid, urmăriți rotația categoriei și zilele de stoc, nu rata de vânzare a unui lot sezonier.
Vânzare accelerată artificial care distruge marja comercială
Rată de vânzare: Vânzare: 92% în 14 zile.
Rotația stocului: Rotație: Denaturată de lichidări de panică.
Realitate operațională: Geci de iarnă rămase pe stoc au fost lichidate cu 60% sub prețul de achiziție într-o promoție neplanificată. Bucățile s-au vândut rapid, însă marja brută a fost anulată, iar capitalul de lucru s-a micșorat.
Acțiune necesară: Evaluați rentabilitatea marjei brute raportată la stoc (GMROI) alături de sell-through, prevenind reducerile disperate care generează pierderi.
Rupere mascată de stoc cu rată de vânzare de 100%
Rată de vânzare: Vânzare: 100% în 5 zile.
Rotația stocului: Rotație: Afectată din cauza rafturilor goale.
Realitate operațională: Un magazin a cumpărat doar 20 de ciocolate artizanale, vândute într-un weekend. Rata de vânzare a fost de 100%, dar raftul a stat gol 25 de zile, pierzând sute de $ din vânzări potențiale.
Acțiune necesară: Măriți volumul comenzii inițiale sau reduceți termenul de livrare al furnizorului pentru a acoperi cererea reală a clienților.
De ce nu există repere universale pentru niciunul dintre indicatori
Comercianții întreabă des: «Ce rată de vânzare este bună?» sau «Ce rotație ar trebui să am?» În retail, standardele universale sunt o iluzie:
Structura marjei comerciale brute:
Magazinele de bijuterii cu marje brute mari (între 60% și 75%) sunt foarte profitabile la doar 1–2 rotații pe an. În schimb, băcăniile cu marje mici (între 15% și 22%) au nevoie de 12 până la 24 de rotații anuale pentru a-și acoperi cheltuielile de funcționare.
Perisabilitatea și termenul de valabilitate:
Produsele proaspete de panificație trebuie să atingă 95%+ vânzare în 24 de ore. Uneltele, vesela și papetăria rămân vandabile luni de zile fără depreciere.
Termenele de livrare și comenzile minime (MOQ):
Furnizorii care livrează doar la baxuri mari obligă magazinul mic să țină stocuri pentru săptămâni întregi, ceea ce reduce rotația contabilă a acelui produs.
Sezonialitatea și ciclurile de viață ale cererii:
Decorațiunile de sărbători sau costumele de baie au un termen strict: trebuie să atingă peste 80% vânzare înainte de sfârșitul sezonului, în timp ce articolele de bază se vând constant tot anul.
Matrice de decizie: ce indicator folosim în funcție de situație
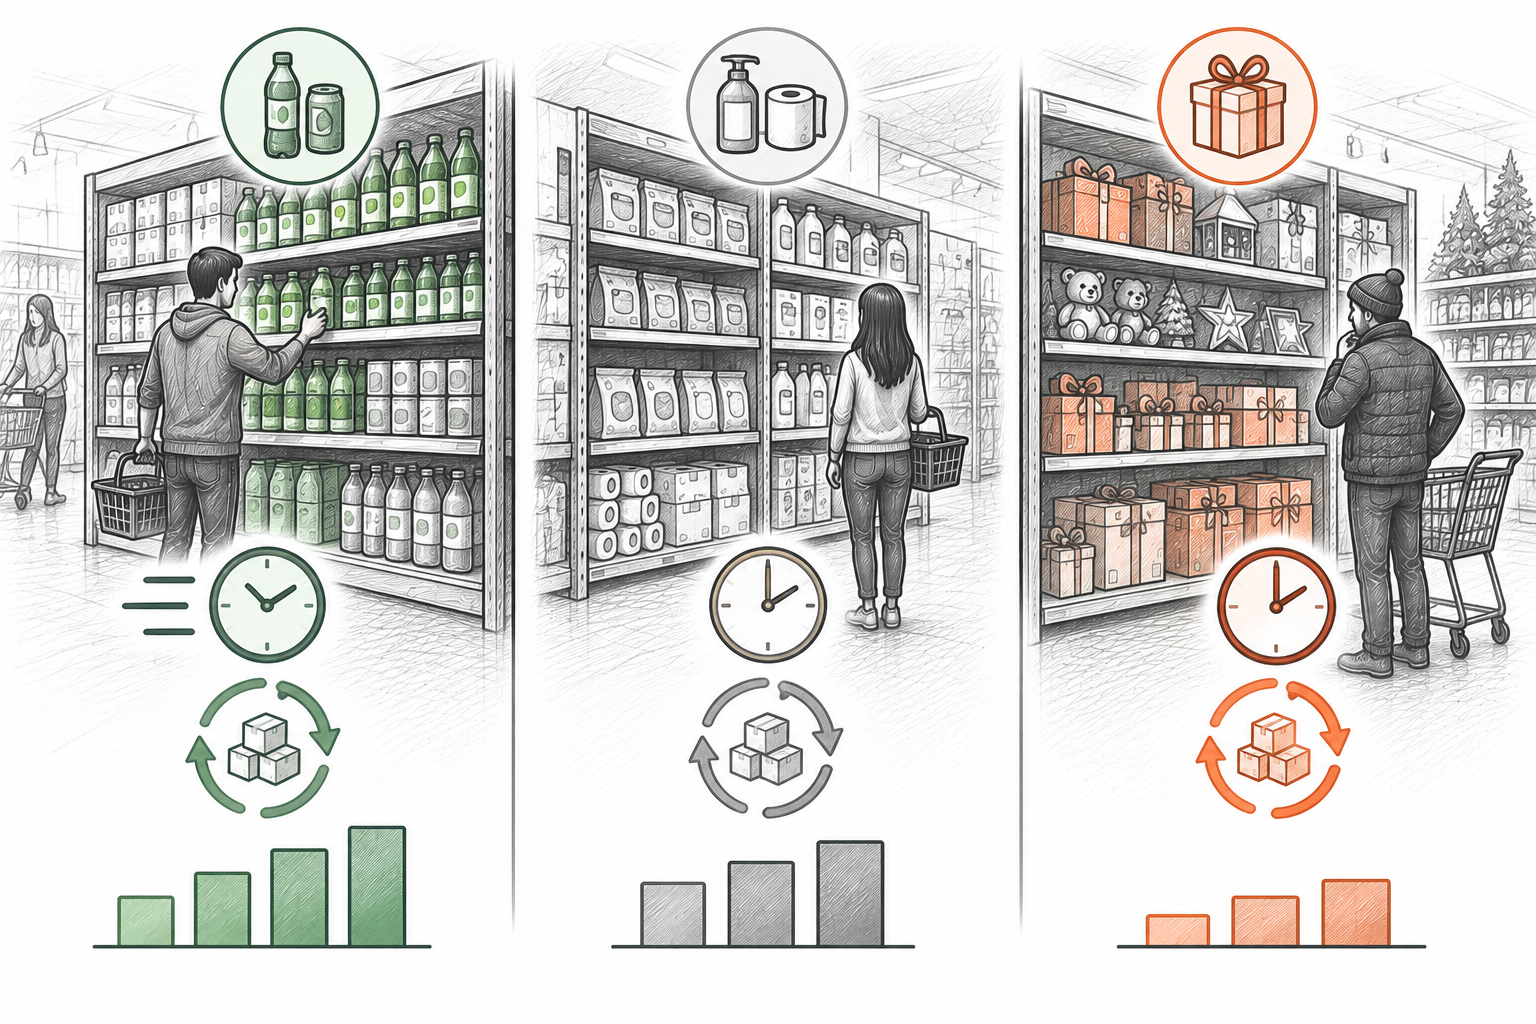
Înțelegerea rolului fiecărui indicator simplifică organizarea comenzilor săptămânale. Aplicați această matrice decizională:
Evaluarea colecțiilor de haine de sezon, a decorațiunilor sau a promoțiilor limitate
Metrică recomandată: Rata de vânzare (urmărire săptămânală pe lot)
Necesită reacție rapidă: pentru a comanda mărimile căutate de la furnizor sau a iniția reduceri prudente de 15–20% înainte de scăderea interesului.
Evaluarea trimestrială a sănătății capitalului de lucru și a costului blocării banilor
Metrică recomandată: Rotația stocurilor (COGS ÷ Stoc mediu la cost)
Indică dacă valoarea totală blocată în stocuri este echilibrată în raport cu încasările reale și obligațiile de plată ale magazinului.
Gestionarea mărfurilor de bază cu aprovizionare regulată
Metrică recomandată: Rotația stocurilor și durata în zile (DSI)
Livrările continue șterg delimitarea loturilor. Rotația și punctele de comandă asigură disponibilitatea pe raft fără a aglomera depozitul.
Depistarea mărfurilor fără mișcare și a produselor cu rotație lentă
Metrică recomandată: Analiză combinată: loturi cu sell-through scăzut + rotație blocată pe categorie
Corelarea ambilor parametri lămurește dacă problema provine dintr-o livrare nereușită sau dacă întreaga gamă își pierde atractivitatea.
Acuratețea datelor: de ce inventarierea fizică este esențială
Nici rata de vânzare, nici rotația stocurilor nu oferă concluzii de încredere dacă datele de bază privind stocurile și recepțiile conțin erori:
Control riguros la recepția mărfii:
Dacă lipsurile sau deteriorările de la furnizor sunt înregistrate fără verificare ca produse bune, numitorul stocului disponibil este umflat, scăzând artificial rata de vânzare.
Verificarea periodică prin numărare fizică:
Lipsurile neînregistrate sau pierderile mențin stocul scriptic la un nivel fals ridicat, ceea ce reduce artificial rotația calculată și ascunde pierderile financiare.
Înregistrarea exactă a costurilor de achiziție:
Rotația financiară cere costuri reale de cumpărare. Amestecarea prețurilor de vânzare cu amănuntul cu prețurile de achiziție denaturează total formula.
Perioade uniforme de analiză:
Calcularea vânzărilor pe intervale de date neregulate distorsionează concluziile. Stabiliți un calendar clar: la fiecare 7, 14 sau 30 de zile.
Unde vă ajută Retail Scan & Stock
Retail Scan & Stock oferă comercianților instrumentele mobile esențiale pentru evidența corectă a stocurilor fără soluții software greoaie:
Scanarea mobilă a codurilor de bare pe iOS și Android:
Numărați mărfurile direct pe rafturi sau în depozit cu camera telefonului pentru a lucra cu stocuri reale înainte de orice calcul.
Verificarea recepțiilor și evidența lipsurilor:
Comparați mărfurile sosite cu avizele de însoțire pentru a vă asigura că în calculul ratei de vânzare intră exclusiv produsele recepționate.
Export curat în fișiere tabelare:
Descărcați valorile de inventar, cantitățile și datele de numărare în formate CSV sau Excel pentru a calcula rotația în programul preferat.
Funcționare stabilă offline pe teren:
Numărați stocul în subsoluri sau camere frigorifice fără întreruperi cauzate de lipsa semnalului Wi-Fi sau a internetului mobil.
Limitele produsului: Planul gratuit Retail Scan & Stock include până la 1.000 de articole (SKU), 5 documente deschise, 30 de zile istoric, 1 furnizor și 1 utilizator pe 1 dispozitiv cu stocare locală, gratuit pentru totdeauna; planurile plătite includ sincronizare în cloud. Aplicația este dedicată scanării codurilor de bare, numărării fizice și exportului de date; nu calculează automat rapoarte financiare și nu oferă prognoze algoritmice ale cererii.
Întrebări frecvente
Poate o rată de vânzare de 100% să indice o problemă de gestiune?▾
Da. Un sell-through de 100% realizat în câteva zile arată adesea o cantitate comandată insuficientă sau un preț prea mic. Dacă raftul rămâne gol săptămâni la rând, magazinul pierde venituri și dezamăgește clienții.
De ce se calculează rotația pe baza costului mărfurilor și nu pe cifra de afaceri?▾
Vânzările includ adaosul comercial, în timp ce stocul din bilanț este reflectat la prețul de achiziție. Raportarea costului vânzărilor la stocul mediu la cost asigură o comparație monetară echivalentă. Folosirea vânzărilor umflă artificial rata.
Cum influențează comenzile minime (MOQ) acești indicatori?▾
Comenzile minime ridicate impun magazinului achiziționarea unui volum excesiv. Acest lucru scade procentul inițial de vânzare al lotului și frânează rotația magazinului prin blocarea banilor în depozit.
Este mai utilă urmărirea ratei de vânzare zilnic sau săptămânal?▾
Pentru colecțiile scurte sau campaniile de sărbători, urmărirea săptămânală oferă cea mai bună claritate pentru a decide reduceri la timp. Măsurarea zilnică generează fluctuații nesemnificative.
Cum putem accelera rotația stocurilor fără a risca rupturi de stoc?▾
Comandați mai frecvent cantități mai mici, negociați livrări la cutii fracționate, eliminați articolele fără vânzare și comandați exclusiv pe baza stocurilor fizice numărate.
Calculează Retail Scan & Stock rotația sau rata de vânzare automat?▾
Nu. Retail Scan & Stock se concentrează pe numărarea fizică rapidă prin coduri de bare, recepții corecte și exportul curat de date. Pe baza acestor cifre reale, puteți calcula cu ușurință indicatorii în Excel sau în contabilitate.
Ghiduri și resurse conexe pentru comercianți
- → Rotația stocurilor: un ghid simplu pentru magazinele mici de retail
- → Stoc mort vs inventar cu rotație lentă: cum pot micii comercianți să le identifice și să le remedieze
- → Cât de des ar trebui un magazin mic să numere stocul?
- → Punct de comandă vs nivel par vs stoc de siguranță: ghid simplu pentru magazine mici