

Distinción clave entre métricas
La tasa de venta directa mide la velocidad de liquidación de un lote o cohorte de unidades (¿se vendió esta entrega específica?). La rotación de inventario mide la velocidad del capital de trabajo de toda la tienda (¿con qué eficiencia se convierte la inversión en existencias en ventas?). Son herramientas complementarias, nunca sustitutos intercambiables.
Diferencias principales en breve
Para gestionar la mercancía de forma eficaz, el comerciante debe distinguir entre la velocidad de liquidación de un lote y la velocidad del capital de trabajo general:
Tasa de venta:
Tasa de venta directa (Sell-Through Rate): Métrica operativa basada en unidades que evalúa qué porcentaje del inventario disponible se vendió durante un período promocional, temporada o ciclo de entrega determinado. Responde a: «¿Qué tan rápido se liquidó este lote o recepción específica?»
Rotación:
Rotación de inventario (Inventory Turnover Ratio): Métrica financiera que compara el costo de los bienes vendidos (COGS) con el valor monetario promedio del inventario mantenido durante un período contable (mes, trimestre o año). Responde a: «¿Cuántas veces se vendió y renovó nuestra inversión total en inventario?»
Tabla comparativa detallada: venta directa vs rotación
Compare las diferencias estructurales y operativas esenciales entre ambas métricas de rendimiento:
| Dimensión analítica | Tasa de venta directa (Sell-Through) | Rotación de inventario (Turnover) |
|---|---|---|
| Unidad de medida principal | Unidades físicas (piezas, paquetes, cajas, artículos). | Valoración monetaria al costo (Costo de ventas y existencias al costo). |
| Horizonte temporal | Corto a mediano plazo: semanal, mensual, duración de promoción o temporada. | Mediano a largo plazo: trimestral, semestral o año fiscal. |
| Alcance del análisis | Artículo específico (SKU), lote de entrega, temporada o campaña puntual. | Departamento, categoría amplia de mercancías o tienda en su conjunto. |
| Pregunta operativa clave | ¿Los clientes compraron este lote a precio completo antes de las fechas límite? | ¿Tiene la tienda demasiado o muy poco capital congelado en los estantes? |
| Efecto del reabastecimiento continuo | Las recepciones constantes diluyen el denominador del lote si no se rastrean con precisión. | Diseñado específicamente para analizar ciclos recurrentes de reposición y venta. |
| Intervenciones habituales | Cambio de exhibición en piso, paquetes promocionales, rebajas oportunas o repedidos urgentes. | Ajustar stock de seguridad, revisar puntos de reorden, negociar menores pedidos mínimos (MOQ) o eliminar líneas lentas. |
Cómo calcular la tasa de venta directa (con ejemplo práctico)
La tasa de venta directa evalúa con qué eficiencia el inventario disponible se convierte en compras efectivas durante un período determinado:
Definición coherente del denominador: en el comercio minorista, las «Unidades disponibles para la venta» se definen comúnmente como «Inventario inicial + Nuevas entregas recibidas» durante ese intervalo, o como un lote fijo para productos de temporada. Los sistemas de punto de venta pueden configurar este cálculo de distintas maneras; la regla operativa clave es mantener una metodología consistente en todos los períodos evaluados.
Stock disponible (recibido): Recepción inicial y stock disponible: Una boutique de ropa recibe un envío de 80 camisas de lino y ya tenía 20 unidades en exhibición (Total disponible = 100 unidades).
Unidades vendidas: Ventas realizadas: Durante los primeros 30 días de la temporada de verano, el punto de venta registra 65 camisas vendidas.
Cálculo: Cálculo matemático: (65 unidades vendidas ÷ 100 unidades disponibles) × 100
Resultado: Resultado: 65.0% de tasa de venta directa a los 30 días.
Interpretación operativa: El comercio liquidó casi dos tercios de la mercancía a precio regular durante el primer mes, confirmando un precio acertado, excelente visibilidad en tienda y sólida demanda de los clientes.
Cómo calcular la rotación de inventario (con ejemplo práctico)
La rotación de inventario evalúa la productividad del capital al comparar el costo de las mercancías vendidas con el valor mayorista promedio de las existencias:
Costo de bienes vendidos (COGS): Costo de ventas (COGS): Durante un año contable, una tienda de artículos para el hogar registra $180,000 en costos mayoristas vendidos.
Inventario inicial: Inventario inicial al costo: El valor de las existencias al 1 de enero era de $35,000.
Inventario final: Inventario final al costo: El valor al 31 de diciembre era de $45,000.
Inventario promedio: Inventario promedio: ($35,000 + $45,000) ÷ 2 = $40,000.
Rotación calculada: Cálculo de rotación: $180,000 ÷ $40,000 = 4.5 rotaciones al año.
Interpretación operativa: La tienda recuperó y reemplazó su capital invertido 4.5 veces en el año, lo que equivale a renovar el inventario promedio cada 81 días (365 ÷ 4.5).
Análisis de escenarios: dónde discrepan la venta directa y la rotación
Un error frecuente de gestión es suponer que una alta tasa de venta directa garantiza automáticamente una alta rotación de inventario general. En la práctica comercial, estas métricas a menudo divergen:
Alta venta directa pero baja rotación anual
Tasa de venta: Venta directa: 85% en 4 semanas.
Rotación: Rotación: 2.1 vueltas al año.
Realidad operativa: Una tienda importó 100 tazas de cerámica en tendencia que se vendieron en un 85% en un mes. Sin embargo, el comerciante tardó 4 meses en emitir un nuevo pedido, dejando los estantes semivacíos y manteniendo el resto de su capital atrapado en mercancía estancada.
Acción requerida: Establecer puntos de reorden y niveles par para reabastecer productos populares de inmediato en lugar de perder el impulso de ventas.
Baja venta directa de lote pero alta rotación de categoría
Tasa de venta: Venta directa: 25% en 30 días.
Rotación: Rotación: 8.5 vueltas al año.
Realidad operativa: Una tienda de abarrotes comercializa productos lácteos con entregas cada 2 días. Dado que opera con inventarios de seguridad muy reducidos y pide dos veces por semana, el capital rota con gran rapidez aunque una métrica acumulativa de 30 días parezca baja.
Acción requerida: Utilizar la rotación de categoría y los días de inventario en lugar de la tasa de venta directa de lotes para productos de consumo masivo perecederos.
Venta directa inflada que destruye los márgenes comerciales
Tasa de venta: Venta directa: 92% en 14 días.
Rotación: Rotación: Distorsionada por descuentos de pánico.
Realidad operativa: Abrigos de invierno estancados fueron rematados con un 60% de descuento bajo el costo durante una liquidación no planificada. Las piezas salieron de inmediato, pero el margen de ganancia se evaporó y el capital operativo se redujo.
Acción requerida: Evaluar el retorno del margen bruto sobre la inversión (GMROI) junto con la tasa de venta directa para evitar que las rebajas destruyan el patrimonio del negocio.
Agotamientos ocultos de inventario con venta directa del 100%
Tasa de venta: Venta directa: 100% en 5 días.
Rotación: Rotación: Subóptima debido a estantes vacíos.
Realidad operativa: Una tienda gourmet compró solo 20 barras de chocolate artesanal que se agotaron durante el fin de semana. Aunque la venta directa fue del 100%, el estante permaneció desabastecido 25 días, perdiendo ventas potenciales significativas.
Acción requerida: Aumentar los volúmenes de pedido inicial o acortar los plazos de entrega del proveedor para satisfacer la demanda real del cliente.
Por qué no existen valores de referencia universales
Muchos dueños de comercios preguntan: «¿Cuál es un buen porcentaje de venta directa?» o «¿Qué índice de rotación debo alcanzar?» Los especialistas en inventario saben que los promedios universales no existen:
Estructura del margen de ganancia bruta:
Las joyerías con márgenes brutos altos (del 60% al 75%) operan de manera muy rentable con solo 1 o 2 rotaciones al año. Por el contrario, las tiendas de abarrotes con márgenes reducidos (del 15% al 22%) requieren de 12 a 24 rotaciones anuales para cubrir sus costos operativos.
Caducidad y vida útil del producto:
La panadería fresca debe liquidarse al 95%+ en menos de 24 horas. Herramientas de ferretería, vajillas y artículos de papelería pueden mantenerse en exhibición durante meses sin depreciación física.
Plazos de entrega del proveedor y cantidades mínimas (MOQ):
Distribuidores que exigen compras por cajas maestras obligan a almacenar semanas de mercancía, lo que reduce matemáticamente la rotación calculada sin importar la aceptación del producto.
Estacionalidad y ciclos de vida de las tendencias:
Artículos navideños y trajes de baño tienen fechas de caducidad comercial estrictas: requieren alcanzar más del 80% de venta directa antes del fin de la temporada, mientras que los artículos básicos se venden a ritmo constante.
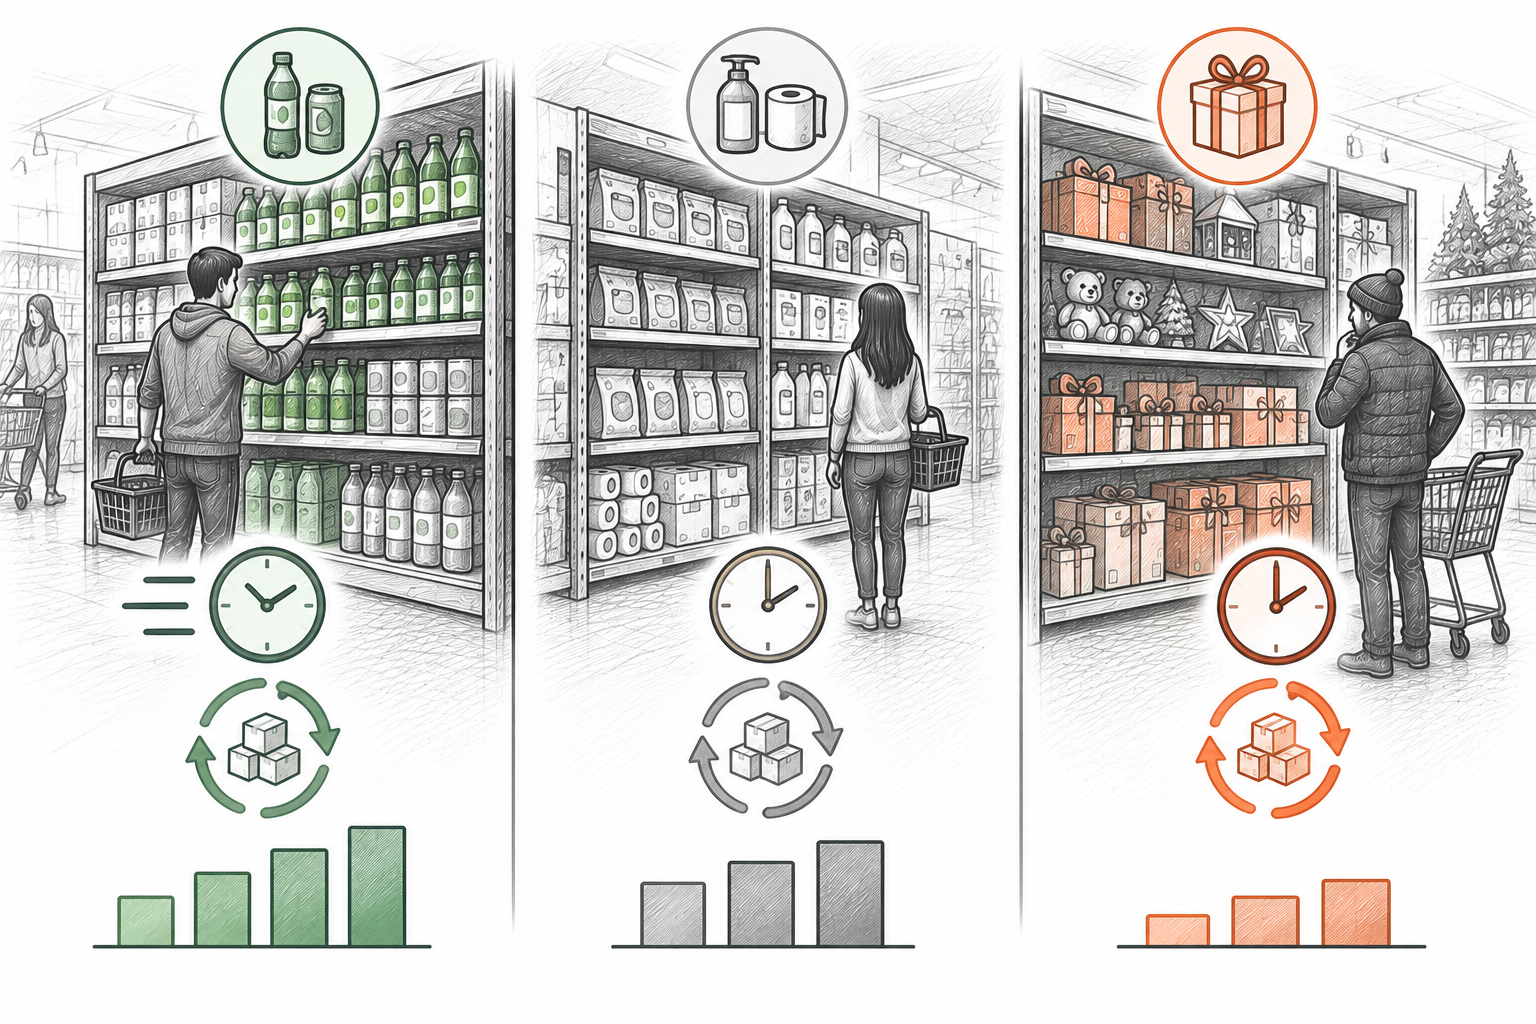
Matriz de decisión: qué métrica utilizar según el escenario
Identificar qué indicador revisar simplifica la gestión semanal de inventario y pedidos. Utilice esta matriz de decisión operativa:
Evaluación de ropa de temporada, decoración festiva o promociones de edición limitada
Métrica recomendada: Tasa de venta directa (seguimiento semanal por lote)
Necesita información táctica inmediata para reordenar tallas populares antes de que se agoten en el distribuidor o aplicar descuentos tempranos del 15% al 20% antes de que caiga el interés.
Evaluación trimestral del capital de trabajo y costos de financiamiento del inventario
Métrica recomendada: Rotación de inventario (COGS ÷ Inventario promedio al costo)
Revela si el capital total inmovilizado en mercancía está en equilibrio con los ingresos reales y las obligaciones comerciales del negocio.
Gestión de productos de consumo constante durante todo el año
Métrica recomendada: Rotación de inventario y días de inventario (DSI)
Las entregas frecuentes diluyen los lotes. La rotación y los puntos de reorden garantizan un suministro continuo sin saturar el almacén.
Detección de productos de baja rotación y stock muerto
Métrica recomendada: Análisis combinado: lotes con bajo sell-through + rotación estancada de categoría
Cruzar ambos indicadores permite aislar si el problema radica en un pedido específico o si toda una categoría de productos ha perdido interés.
Exactitud de datos y requisitos: por qué el conteo físico es vital
Ni la tasa de venta directa ni la rotación de inventario proporcionarán datos confiables si la información base de existencias y recepciones contiene errores:
Inspección rigurosa en la recepción de mercancías:
Si los faltantes o las piezas dañadas del proveedor se registran como recibidas sin verificar, el denominador de stock disponible se infla, distorsionando negativamente la tasa de venta directa.
Verificación periódica mediante conteo físico:
Las mermas o extravíos no contabilizados inflan el inventario registrado en libros, reduciendo artificialmente la rotación calculada y ocultando fugas de capital.
Registro correcto de costos unitarios:
La rotación financiera exige costos mayoristas exactos. Mezclar precios de venta minorista con costos de compra invalida matemáticamente el resultado.
Intervalos de observación consistentes:
Evaluar la venta directa en períodos de fechas arbitrarios arroja comparaciones erróneas. Establezca revisiones uniformes cada 7, 14 o 30 días.
Dónde encaja Retail Scan & Stock
Retail Scan & Stock proporciona las herramientas móviles que los comerciantes independientes necesitan para mantener registros precisos de existencias sin complicaciones:
Auditorías móviles con código de barras en iOS y Android:
Escanee productos directamente en piso de venta y trastienda para verificar cantidades reales antes de calcular sus indicadores.
Verificación de recepciones y control de faltantes:
Revise las entregas de proveedores contra las notas de remisión para garantizar que el denominador de venta directa contenga cifras verificadas.
Exportación limpia a hojas de cálculo:
Exporte valuaciones de inventario, existencias y fechas de conteo en formatos estándar CSV o Excel para analizar su rotación en su programa habitual.
Funcionamiento confiable sin conexión:
Realice conteos en sótanos, almacenes aislados o cámaras frigoríficas sin interrupciones por pérdida de señal de internet o Wi-Fi.
Límites del producto: El plan gratuito de Retail Scan & Stock incluye hasta 1,000 SKU, 5 documentos abiertos, 30 días de historial, 1 proveedor y 1 usuario en 1 dispositivo con almacenamiento local, gratis para siempre; los planes pagos añaden sincronización en la nube. Retail Scan & Stock se enfoca en conteo físico por código de barras, auditoría de recepciones y exportación de datos; no calcula automáticamente razones financieras ni realiza pronósticos algorítmicos de demanda.
Preguntas frecuentes
¿Puede un producto tener un 100% de venta directa y aun así reflejar una mala gestión comercial?▾
Sí. Un 100% de venta directa logrado en pocos días generalmente indica que se compró una cantidad insuficiente o que el precio inicial era demasiado bajo. Si el estante queda vacío durante semanas, la tienda perdió ingresos significativos.
¿Por qué la rotación de inventario se calcula con el costo de ventas en lugar de las ventas totales?▾
Las ventas en tienda incluyen el margen de ganancia, mientras que el inventario se registra al costo mayorista de compra. Comparar el costo de ventas con el inventario promedio al costo garantiza una comparación equivalente. Usar ventas minoristas infla artificialmente la rotación.
¿Cómo influyen las cantidades mínimas de pedido (MOQ) en estas métricas?▾
Los pedidos mínimos grandes obligan al pequeño comercio a adquirir más volumen del necesario. Esto reduce inicialmente el porcentaje de venta directa del lote y frena la rotación al congelar capital en bodega.
¿Es recomendable calcular la tasa de venta directa de forma diaria o semanal?▾
Para moda rápida, eventos especiales o temporadas cortas, el seguimiento semanal proporciona información suficiente para aplicar descuentos a tiempo. La medición diaria suele generar ruido innecesario en tiendas pequeñas.
¿Cómo mejorar la rotación de inventario sin quedarse sin existencias?▾
Solicite pedidos más frecuentes en menores cantidades, negocie paquetes de cajas partidas con los distribuidores, elimine productos crónicamente estancados y base sus compras en conteos físicos periódicos.
¿Calcula Retail Scan & Stock la rotación o la venta directa automáticamente?▾
No. Retail Scan & Stock se especializa en escaneo móvil de códigos de barras, conteos físicos y exportaciones limpias de datos. Puede utilizar sus datos ordenados para calcular estas métricas en Excel o su sistema contable.
Guías y herramientas minoristas relacionadas
- → Rotación de inventario: guía simple para pequeñas tiendas minoristas
- → Stock muerto vs inventario de baja rotación: Cómo identificar y solucionar ambos en pequeños comercios
- → ¿Con qué frecuencia debe contar inventario una tienda pequeña?
- → Punto de reorden vs nivel par vs stock de seguridad: Guía simple para comercios