

Praktische Realität im Handel
Permanente Inventur und Vollinventur schließen sich nicht gegenseitig aus, sondern ergänzen einander. Viele erfolgreiche Facheinzelhändler nutzen kontinuierliche Teilzählungen für Schnelldreher neben regelmäßigen umfassenderen Bestandsaufnahmen des gesamten Geschäfts.
Kurzantwort: Stichtagsinventur vs. permanente Inventur
Im Kern unterscheiden sich die beiden Inventurverfahren vor allem durch Umfang, Rhythmus und den Einfluss auf den Verkaufsalltag:
Physical Inventory
- Stichtagsinventur (Vollinventur): Eine umfassende Zählung, bei der der gesamte oder fast gesamte Warenbestand zu einem festen Stichtag erfasst wird.
- Umfang und Störung: Vollzählungen erfordern eine strikte Prozesskontrolle und finden häufig außerhalb der Öffnungszeiten statt, damit Verkäufe an Kunden die Zählergebnisse nicht verfälschen.
Cycle Counting
- Permanente Inventur (zyklische Zählung): Ein kontinuierliches Prüfverfahren, bei dem kleinere ausgewählte Warenmengen nach einem wiederkehrenden Zeitplan gezählt werden.
- Umfang und Störung: Minimale Beeinträchtigung des Ladenbetriebs, da kurze Zählungen von 10 bis 20 Minuten in ruhigen Schichten problemlos nebenbei erledigt werden können.
Keine Methode ist über alle Handelsbranchen hinweg überlegen. Die richtige Wahl hängt von Sortimentsgröße, Öffnungszeiten, Personalbesetzung und den individuellen Anforderungen von Buchhaltung oder Steuerberatung ab.
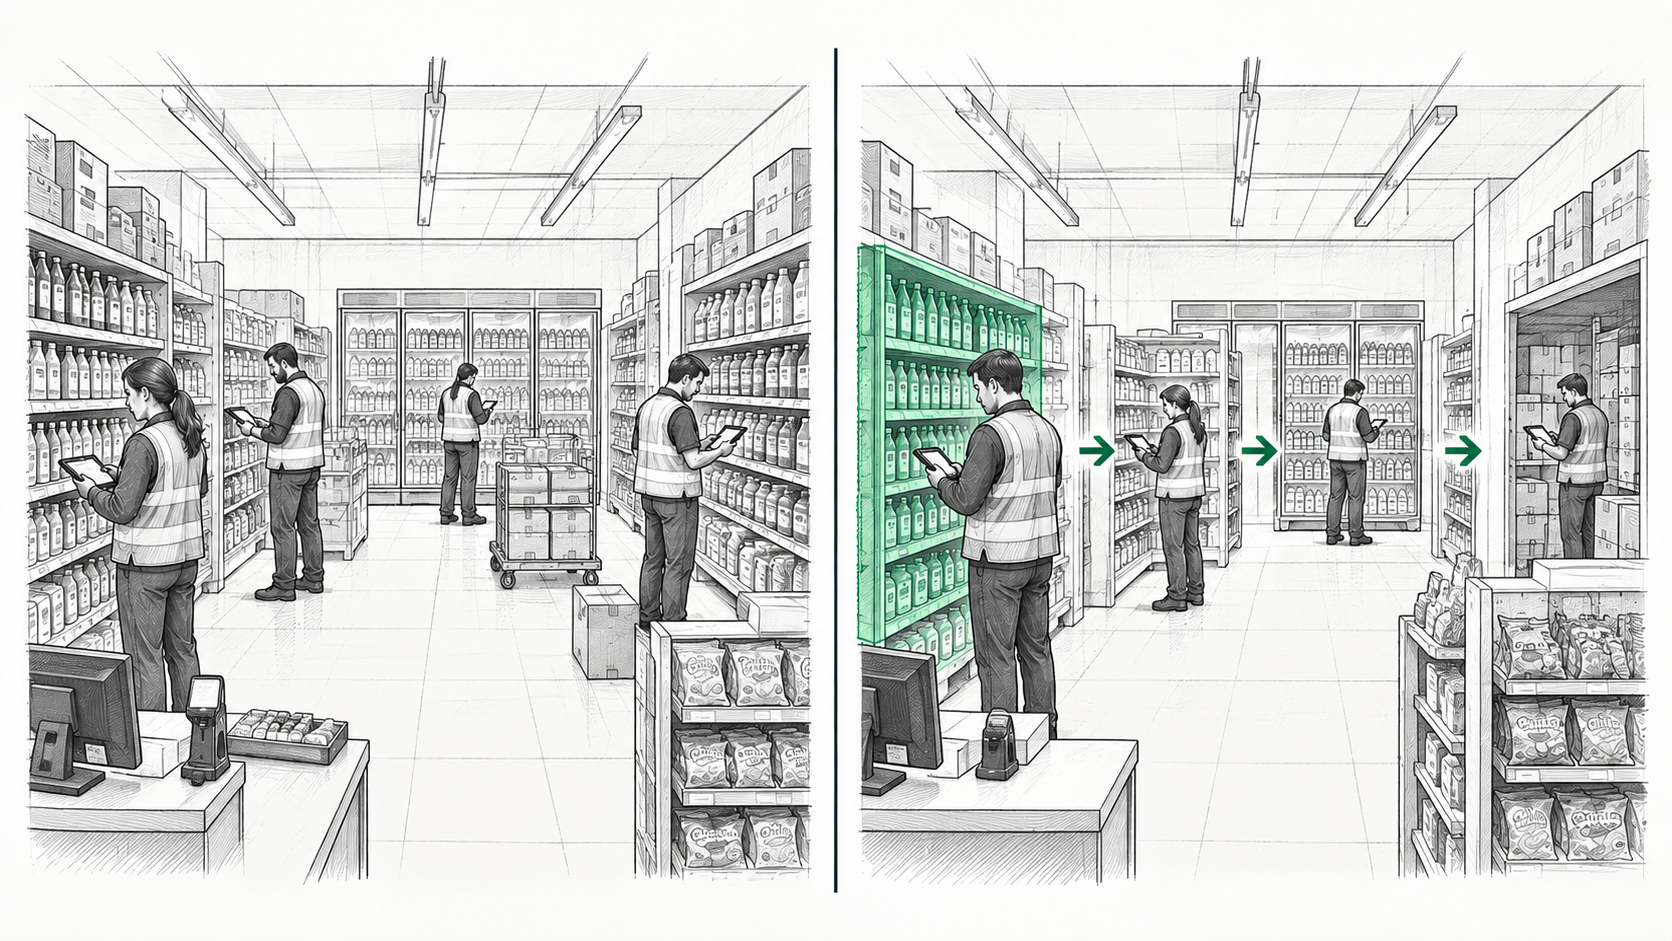
Vergleichstabelle: permanente Inventur vs. Vollinventur
Vergleichen Sie die beiden Zählverfahren anhand der wichtigsten betrieblichen Faktoren:
| Betrieblicher Faktor | Vollständige Stichtagsinventur | Laufende permanente Inventur |
|---|---|---|
| Prüfumfang | Alle oder nahezu alle Produkte werden gleichzeitig über alle Regale hinweg gezählt. | Gezielte Teilmengen, einzelne Gänge oder ausgewählte Warengruppen. |
| Häufigkeit | Periodisches Ereignis (z. B. jährlich, halbjährlich oder bei wichtigen Meilensteinen). | Fortlaufend (z. B. täglich, wöchentlich oder in monatlich rollierenden Zyklen). |
| Betriebsunterbrechung | Hohe Störung; erfordert strikte Kontrolle und wird meist bei geschlossenen Türen durchgeführt. | Sehr geringe Störung; 10- bis 20-minütige Zählungen im normalen Schichtbetrieb. |
| Vorbereitung | Umfassendes Aufräumen im gesamten Laden, Kennzeichnung aller Regalböden und Dienstpläne. | Geringer Vorbereitungsaufwand, beschränkt auf das gerade zu zählende Regal. |
| Ursachenforschung bei Differenzen | Schwierig; erfordert die Prüfung von Verkäufen, Wareneingängen und Schwund über viele Monate. | Schnell und zielgerichtet; Unstimmigkeiten lassen sich auf Buchungen weniger Tage zurückführen. |
| Personalbelastung | Intensive, ermüdende Kraftanstrengung, die das gesamte Team oder Aushilfen bindet. | Überschaubare, feste Arbeitsroutine während ruhiger Arbeitsstunden. |
| Zählung während der Öffnungszeiten | Schwierig bei laufendem Kundenverkehr; meist nur in absoluten Flautezeiten oder nachts machbar. | Problemlos im laufenden Betrieb möglich, indem einzelne Regalabschnitte kurz isoliert werden. |
| Eignung für kleine Geschäfte | Unerlässlich für den Jahresabschluss, Eigentümerwechsel oder grundlegende Umbauten. | Ideal zur täglichen Bestandssicherung und zur Vermeidung von Fehlbeständen im Regal. |
| Prüfungsfokus | Statischer Stichtagsnachweis des gesamten Vermögenswerts der Vorräte. | Kontinuierliche operative Überwachung von Artikelstammdaten und Regalverfügbarkeit. |
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine lückenlose Bestandsaufnahme von Wand zu Wand, bei der jeder Verkaufsartikel, jeder Lagerkarton und jedes Ausstellungsstück physisch gezählt und bewertet wird. Typische Anlässe für eine Vollzählung im kleinen Geschäft:
Geschäftsjahresabschluss und Steuerbilanz:
Ermittlung des exakten Schlussbestands für Bilanz und Steuererklärung, sofern gesetzlich vorgeschrieben.
Verkauf des Geschäfts oder Gesellschafterwechsel:
Feststellung des geprüften Warenwerts bei einer Unternehmensübernahme oder Abfindung von Partnern.
Umfassender Ladenumbau oder Standortwechsel:
Neuerfassung des verlässlichen Ausgangsbestands nach Umbau von Regalen oder Umzug in neue Geschäftsräume.
Einführung eines neuen Kassensystems oder ERP:
Vollständige Prüfung aller Bestände vor dem Datenimport in eine neue Kassen- oder Warenwirtschaftssoftware.
Schleichende Inventurdifferenzen im System:
Beseitigung aufgelaufener Geisterbestände, die verlässliche Nachbestellungen unmöglich gemacht haben.
Was ist eine permanente Inventur?
Die permanente Inventur (zyklische Zählung) teilt das Sortiment in handliche Zähleinheiten auf, die nach einem rollierenden Zeitplan kontinuierlich erfasst werden. Statt des Geschäftsbetriebs tagelang lahmzulegen, prüfen Mitarbeiter kleine Abschnitte im normalen Arbeitsalltag. Ein beispielhafter Wochenplan könnte so aussehen:
Montagvormittag:
Kühlregal für Kaltgetränke
Hohe Umschlagshäufigkeit, ständige Kundenberührung und häufige Direktbelieferungen durch Getränkehändler.
Dienstagnachmittag:
Kassenbereich: Süßwaren und Impulsartikel
Erhöhtes Schwundrisiko und spontane Mitnahmekäufe von kleinteiligen Artikeln.
Mittwochvormittag:
Verschlossene Vitrine für hochwertige Kosmetik
Hoher Stückwert, bei dem bereits das Fehlen eines einzelnen Artikels die Marge spürbar schmälert.
Donnerstagnachmittag:
Lagerbestand an Kaffee, Tee und Trockensortiment
Prüfung der Überkartons im Lager vor der wöchentlichen Nachbestellung beim Großhändler.
Diese Kategorien und Wochentage dienen als veranschaulichende Beispiele und stellen keine starren Vorgaben dar. Jeder Händler sollte den Zählplan an Ladenlayout, Sortiment und Personaleinsatz anpassen.
Warum kleinere Zählungen leichter aufzuklären sind
Der zentrale operative Vorteil der permanenten Zählung liegt im schmalen Zeitfenster für die Fehlersuche. Tritt eine Differenz auf, muss das Team nur die Buchungen der letzten Tage prüfen:
Zähldifferenz bei permanenter Zählung (enges Zeitfenster):
Fehlen auf einem gestern gezählten Regalfach heute 6 Flaschen Cold-Brew-Kaffee, muss der Inhaber lediglich Lieferscheine, Kassenbons und Bruchmeldungen der letzten 24 bis 48 Stunden prüfen.
Zähldifferenz bei Jahresinventur (weites Zeitfenster):
Fehlen nach 12 Monaten ohne Prüfung 30 Stück, erfordert die Ursachenforschung das Durchforsten von Hunderten Rechnungen, Tausenden Kassenbelegen, Personalwechseln und undokumentiertem Bruch.
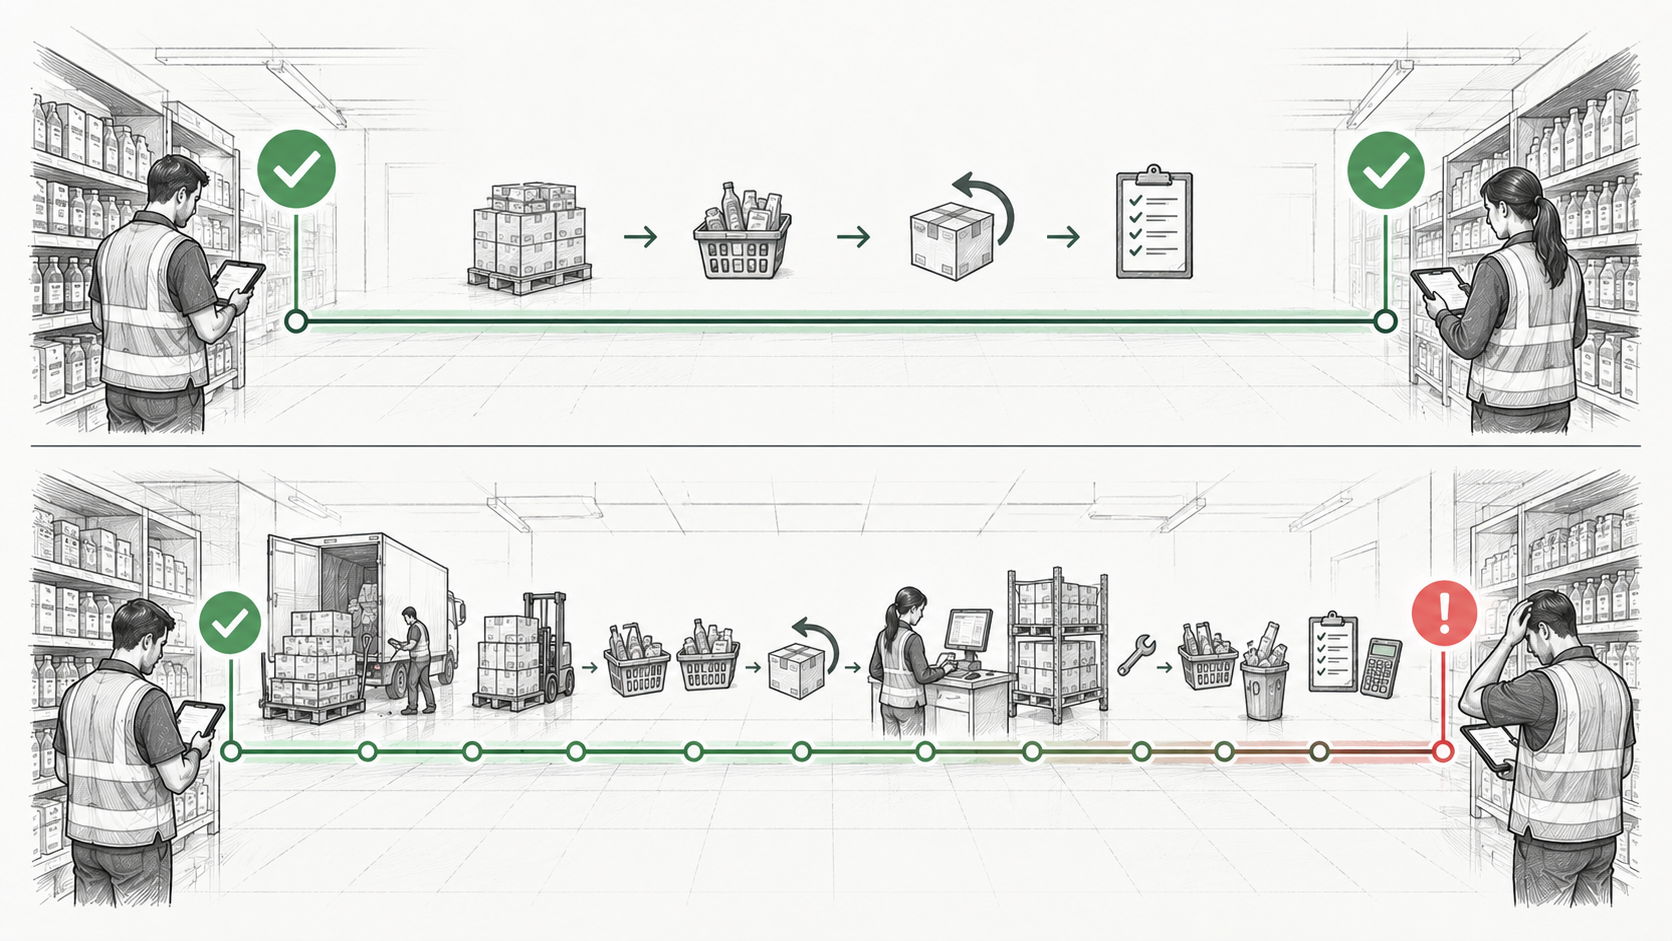
Permanente Zählungen verkürzen das Aufklärungsfenster und decken Differenzen früh auf, verhindern Diebstahl und Warenschwund jedoch nicht automatisch ohne wirksame Ladenkontrollen.
Zonenbasierte Zählung
Bei der zonenbasierten Zählung wird der Bestand nach dem physischen Standort im Laden geprüft und nicht nach Warengruppen. Das Geschäft wird in klar abgegrenzte Zonen aufgeteilt:
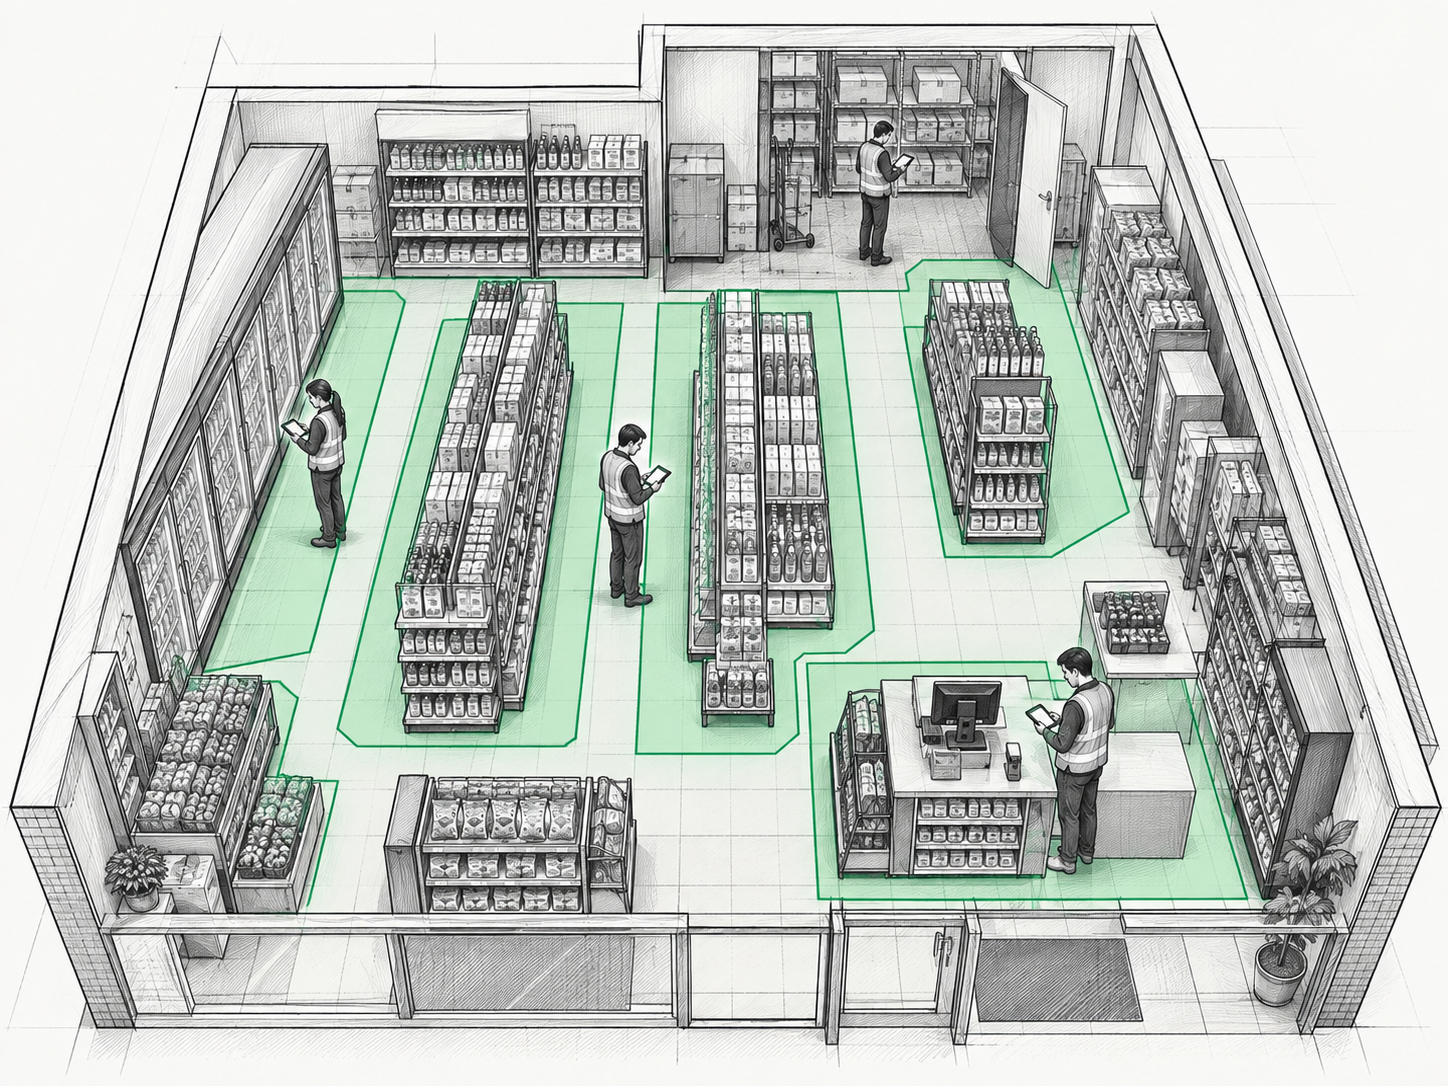
Kühlregal für Getränke:
Flaschen und Dosen Tür für Tür zählen und dabei hinter den vorderen Reihen und Vorschüben nachsehen.
Zentrale Regalgänge im Laden:
Regalmeter für Regalmeter von oben nach unten zählen, ohne Kunden den Durchgang zu versperren.
Warenträger an der Kasse:
Batterieständer, Kaugummis und Süßigkeiten in ruhigen Schichtwechseln zählen.
Verschlossene Vitrine für Wertsachen:
Teure Elektronikartikel, Spirituosen oder Luxuskosmetik gemeinsam mit der Schichtleitung erfassen.
Lagerregale im Hinterzimmer:
Ungeöffnete Großpackungen auf Paletten prüfen, bevor die Zahlen mit dem Ladenregal abgeglichen werden.
Artikelbasierte Zählung
Die artikelbasierte Zählung konzentriert sich auf ausgewählte Produkte oder schnelldrehende Warengruppen im gesamten Geschäft, unabhängig von deren Standort. Typische Schwerpunkte:
Hochwertige Waren:
Spitzenweine, edle Spirituosen, Elektronik oder Markenkosmetik, bei denen Zählfehler direkt ins Geld gehen.
Diebstahlgefährdete Schnelldreher:
Batterien, Rasierklingen, Babynahrung und rezeptfreie Schmerzmittel, die besonders häufig entwendet werden.
Verkaufsschlager des täglichen Bedarfs:
Frische Milchprodukte, Handwerksbrot, Craft-Bier und beliebte Snacks, bei denen Regallücken sofort Umsatz kosten.
Kritische Zutaten für den Geschäftsbetrieb:
Kaffeebohnen, Barista-Sirup und Mehl für Cafés und Bäckereien, deren Fehlen den Verkauf stoppt.
Kleine Einzelhändler benötigen keine starren ABC-Prozentraster (wie strenge 80/15/5-Vorgaben), um von der Priorisierung zu profitieren. Die Konzentration auf Artikel, die den Großteil des Umsatzes ausmachen oder besonders diebstahlgefährdet sind, ist ein praxistauglicher Einstieg.
Wann eine Vollinventur unverzichtbar ist
Obwohl die permanente Zählung die Bestände unterjährig aktuell hält, bleibt eine vollständige Vollinventur unter bestimmten geschäftlichen Voraussetzungen unverzichtbar:
Jahresabschlussprüfung und steuerliche Nachweise:
Liefert den geprüften, vollständigen Schlussbestand für Bilanz und Finanzamt, sofern gesetzlich vorgeschrieben.
Inhaberwechsel und Gesellschafterausstieg:
Schafft eine unabhängige, belegbare Bewertung des Warenlagers zum Schutz von Käufer und Verkäufer.
Größere Umbauten und Neugestaltungen:
Schafft eine saubere Datenbasis nach dem kompletten Umbau von Regalen, Gondeln und Laufwegen.
Beseitigung chronischer Systemabweichungen:
Bereinigt aufgelaufene Buchungsfehler in Nebensortimenten, die bei Teilerfassungen übergangen wurden.
Wechsel des Kassen- oder Warenwirtschaftssystems:
Stellt sicher, dass die Eröffnungsbestände in der neuen Software exakt der Realität im Regal entsprechen.
Wann die permanente Zählung sinnvoll ist
Die permanente Inventur ist das beste Instrument für die fortlaufende Warenpflege und tägliche Bestandskontrolle:
Geschäfte, die keine Schließtage verkraften:
Ermöglicht es Kiosken und 7-Tage-Betrieben, Bestände ohne Umsatzausfälle verlässlich zu prüfen.
Sortimente mit häufigen Direktlieferungen (DSD):
Erlaubt die sofortige Zählung von Brot, Molkereiprodukten, Snacks und Getränken direkt nach Anlieferung.
Frische Lebensmittel mit kurzem MHD:
Macht drohenden Verfall frühzeitig sichtbar und verhindert Warenverderb vor dem Verkauf.
Wiederkehrende Differenzen im Regal:
Liefert schnelles Feedback, um Scanfehler an der Kasse, Lieferdifferenzen oder Diebstahlserien zu stoppen.
Kleine Teams mit knapper Arbeitszeit:
Verwandelt ein tagelanges Zähl-Mammutprojekt in handliche tägliche 15-Minuten-Aufgaben.
Beide Methoden kombinieren: Der Hybridansatz
Viele gut geführte unabhängige Einzelhändler entscheiden sich nicht exklusiv für eine Methode. Stattdessen nutzen sie einen praxiserprobten Hybridansatz, der laufende permanente Zählungen mit periodischen Vollaufnahmen verbindet:
Fortlaufende gezielte Teilzählungen:
Tägliche oder wöchentliche ErfassungSchnelldreher, diebstahlgefährdete Artikel, Getränkekühlung und wichtige Grundnahrungsmittel.
Rollierende Prüfungen nach Warengruppen:
Monatliche oder zweimonatliche KontrollenKonserven, Trockensortiment, Drogerieartikel, Haushaltswaren und Saisonartikel.
Umfassende Gesamtabstimmung des Geschäfts:
Periodischer oder jährlicher StichtagVollständige Bestandsaufnahme zur Bestätigung des Bilanzwerts und zur Erfüllung steuerlicher Vorgaben.
Die Kombination aus fortlaufenden Zählungen und regelmäßigen Gesamtabstimmungen ist gängige Praxis, die gesetzlichen Berichtspflichten variieren jedoch je nach Land. Klären Sie steuerliche Details mit Ihrem Steuerberater.
Beispielhafter Zählplan für kleine Geschäfte
Kleine Geschäfte profitieren von einer festen Grundroutine statt spontaner Zählungen, wenn Artikel bereits vergriffen sind:
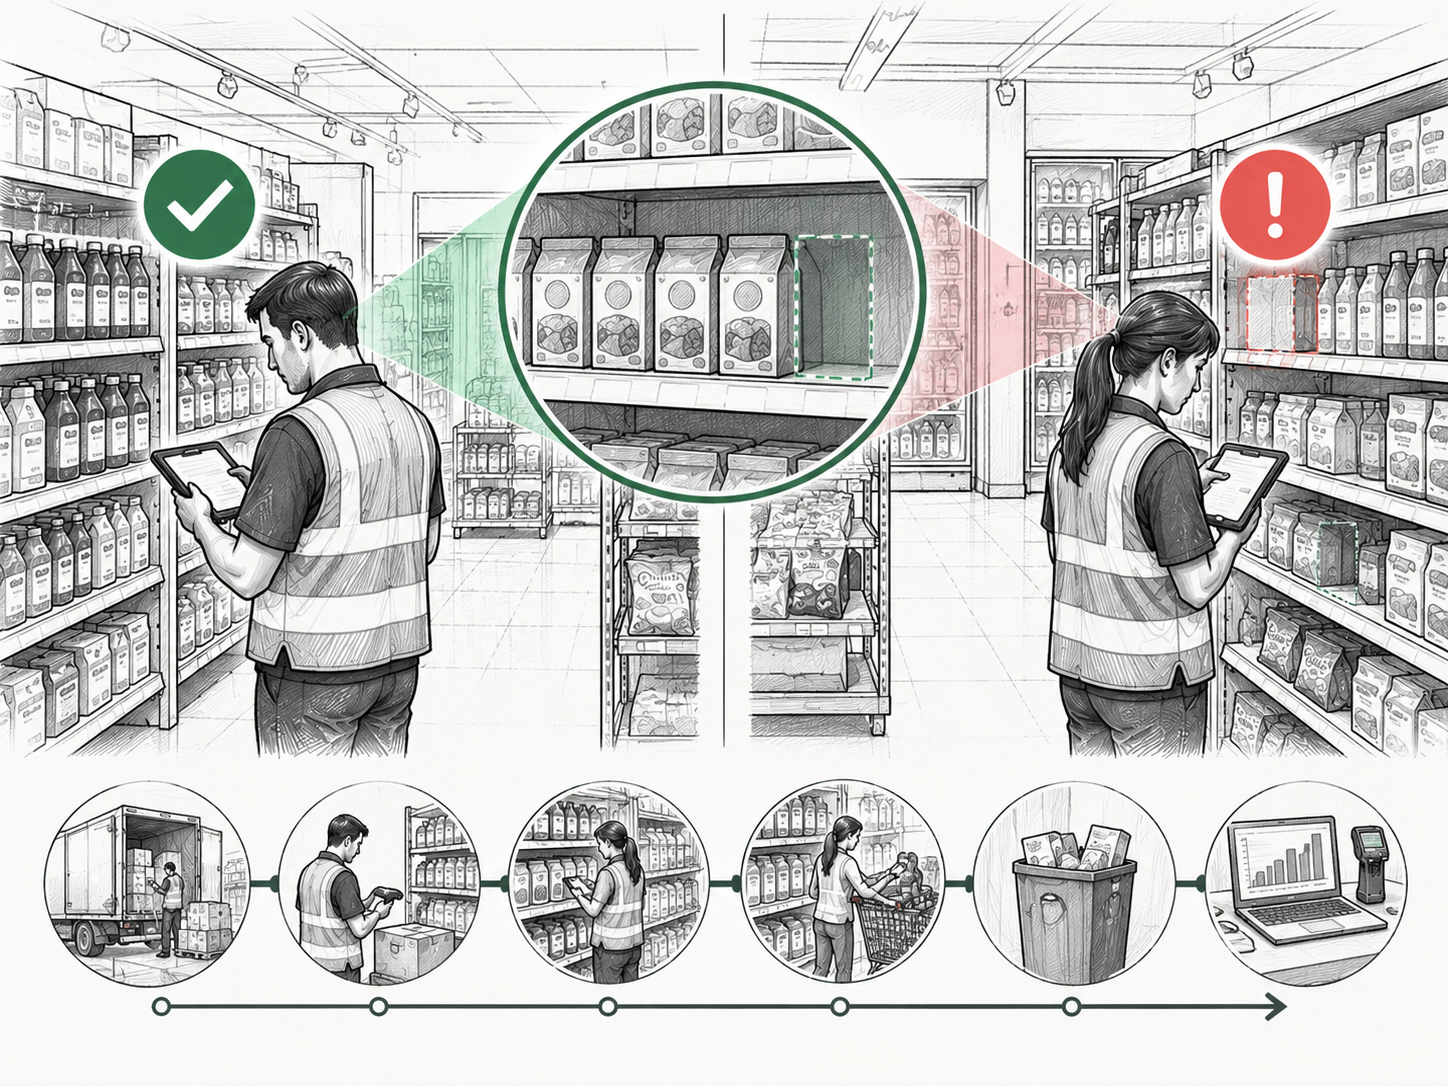
Praxisnaher Ausgangspunkt
Täglich / Mehrmals pro Woche
10–15 Minuten vor Ladenöffnung oder im ruhigen NachmittagstiefAusgewählte hochwertige oder schnelldrehende Artikel (Getränkekühlung, Top-10-Umsatzbringer, Kassenregal)
Wöchentlich
20–30 Minuten vor der wöchentlichen GroßhandelsbestellungEin oder zwei umsatzstarke Warengruppen (Molkereiprodukte, Knabberartikel, Craft-Bier, Spezialkosmetik)
Monatlich
45–60 Minuten an ruhigen Vormittagen unter der WocheGrößere Abschnitte im Wechsel (Trockensortiment, Tiernahrung, Putzmittel, Lagerüberbestand)
Periodisch / Bilanzstichtag
Außerhalb der Hauptverkaufszeiten gemäß Geschäftsrichtlinie oder steuerlichen VorgabenGesamtabstimmung des gesamten Ladens inklusive aller Regale, Vitrinen und Lagerflächen
Verstehen Sie diesen Zeitplan nicht als starre Vorschrift. Passen Sie die Intervalle an Kundenfrequenz, Liefertage Ihrer Großhändler und Teamkapazitäten an.
Typische Fehler bei permanenter Zählung vermeiden
Beim Einführen permanenter Zählungen können typische Ausführungsfehler die Zuverlässigkeit der Bestandsdaten gefährden:
❌ Ständig wechselnde Zählgrenzen:
✓ Correction: Beschriften Sie Regale und Fachböden eindeutig. Verschieben sich Zonen willkürlich, werden Randartikel doppelt gezählt oder vergessen.
❌ Zählen während gleichzeitig Ware eingeräumt wird:
✓ Correction: Zählen Sie niemals ein Fach, während ein Kollege zeitgleich neue Lieferkartons in dieselbe Sektion verräumt.
❌ Zweitplatzierungen und Lagerflächen vergessen:
✓ Correction: Prüfen Sie stets Lagerkartons, Hängestreifen und Kopfregale, damit an mehreren Orten platzierte Artikel nicht untererfasst werden.
❌ Verwechslung von Umkartons und Einzelstücken:
✓ Correction: Klären Sie im Team vor dem Scannen verbindlich, ob Gebinde/Kartons oder einzelne Verkaufseinheiten gezählt werden.
❌ Erneutes Zählen ohne Ursachenforschung:
✓ Correction: Eine Zähldifferenz ist ein Symptom. Prüfen Sie, ob die Ursache in Lieferfehlern, Kassenfehlern oder Diebstahl liegt.
❌ Keine Dokumentation von Zählung und Datum:
✓ Correction: Führen Sie saubere Nachweise über abgeschlossene Zähldokumente, damit das Team weiß, was geprüft wurde und was als Nächstes ansteht.
Wo Retail Scan & Stock ansetzt
Retail Scan & Stock wurde für die Praxis auf der Verkaufsfläche entwickelt und unterstützt sowohl schnelle Teilzählungen als auch umfassende Inventuren:
Schnelles Scannen mit der Smartphone-Kamera:
Erfassen Sie Barcodes direkt mit der Kamera Ihres iOS- oder Android-Geräts, ohne teure mobile Datenerfassungsgeräte anschaffen zu müssen.
Getrennte, übersichtliche Zähldokumente:
Erstellen Sie separate Zähllisten für einzelne Zonen, Regale oder Warengruppen (z. B. „Getränke 1“ oder „Gang 2 Trockensortiment“).
Zuverlässiger Offline-Betrieb mit Local-First-Architektur:
Scannen Sie unterbrechungsfrei in metallverkleideten Kühlräumen, Kellerlagern und Funklöchern ohne störende Netzwerklatenz.
Strukturierte Tabellen-Exporte:
Exportieren Sie Ihre Zählungen in saubere, Excel-kompatible Dateien oder CSV-Tabellen für den Soll-Ist-Abgleich mit Kasse und Lieferscheinen.
Cloud-Synchronisation zwischen Teamgeräten in Bezahlplänen:
Wechseln Sie zu einem Bezahlplan, wenn Ihr Betrieb Teamzählungen und Cloud-Abgleich auf den unterstützten Geräten Ihres Kontos benötigt.
Retail Scan & Stock ermöglicht physische Zählungen per Smartphone, getrennte Zähldokumente und Tabellenexporte; die App bietet keine automatische Zählplanung, keine KI-Fehlerklassifizierung und kein gleichzeitiges Zählen desselben Dokuments durch mehrere Nutzer.
Häufig gestellte Fragen
Ist ein kleines Geschäft gesetzlich zu einer jährlichen Vollinventur verpflichtet?▾
Steuer- und handelsrechtliche Vorschriften unterscheiden sich je nach Rechtsform und Land. Während Finanzbehörden in der Regel einen verlässlichen Nachweis des Endbestands fordern, erkennen viele Rechtsordnungen ordnungsgemäß geführte permanente Inventuren an. Sprechen Sie mit Ihrem Steuerberater über die für Sie geltenden Pflichten.
Kann eine permanente Zählung Warenschwund im Laden vollständig verhindern?▾
Keine Zählmethode kann Schwund im Alleingang beseitigen. Permanente Zählungen decken Differenzen frühzeitig auf, die Ursachenbekämpfung erfordert jedoch Wareneingangskontrollen, Kassenschulungen und Warensicherung.
Wie viele Artikel sollte ein kleines Geschäft pro Zählsitzung erfassen?▾
Als Daumenregel gilt ein Zählumfang, der in 10 bis 20 Minuten erledigt werden kann (meist 20 bis 60 SKU). Kurze Zählungen ermüden nicht, passen in den normalen Schichtalltag und minimieren Störungen durch Kundenkäufe.
Sollte während der Öffnungszeiten oder nach Ladenschluss gezählt werden?▾
Beides ist möglich. Da die Zählmengen klein sind, erfassen viele Läden Bestände tagsüber in ruhigen Momenten regalweise. Geschäfte mit dauerhaft hohem Kundenandrang bevorzugen oft schnelle 15-Minuten-Zählungen direkt vor Ladenöffnung.
Was ist zu tun, wenn eine Zählung eine erhebliche Differenz aufdeckt?▾
Zählen Sie das Regal zunächst erneut physisch nach, um Ablesefehler auszuschließen. Prüfen Sie dann Zweitplatzierungen, Retourenkörbe und das Lager. Bleibt die Differenz bestehen, prüfen Sie Lieferscheine und Kassenberichte zur Ursachenklärung.
Wie wählt man zwischen zonenbasierter und artikelbasierter Zählung?▾
Die Zonenmethode eignet sich ideal zum Aufräumen, Prüfen ganzer Regalgondeln und für das allgemeine Trockensortiment. Die Artikelmethode ist unschlagbar für hochwertige Produkte, Schnelldreher und Waren mit häufigen Lieferantenanlieferungen.
Kann ich Retail Scan & Stock sowohl für permanente Zählungen als auch für Vollinventuren nutzen?▾
Ja. Sie können mit der App schnelle 10-Minuten-Teilzählungen durchführen oder vollständige Zähldokumente für den gesamten Laden anlegen und saubere CSV- oder Excel-Tabellen für Buchhaltung und Differenzanalyse exportieren.
Passende Leitfäden und Tools
- → Wie oft sollte ein kleines Geschäft den Bestand zählen?
- → Inventur durchführen ohne das Geschäft zu schließen
- → Zählfehler bei der Inventur im Einzelhandel vermeiden
- → Inventur-Checkliste für den Einzelhandel: Schritt-für-Schritt + kostenlose Excel- und CSV-Vorlage
- → Bestandszählungs-App für Einzelhandelsgeschäfte