

Princípio operacional essencial
A classificação ABC é uma ferramenta de priorização operacional, não uma regra contábil imutável. Embora o princípio 80/20 de Pareto forneça um referencial útil, as porcentagens reais de faturamento variam por categoria, e critérios como margem bruta, prazos de entrega e expectativas do cliente exigem bom senso do lojista.
O que é a análise ABC de estoque em termos simples
A análise ABC de estoque é um método de agrupamento de mercadorias com base na contribuição financeira de cada item para a loja. Em vez de monitorar centenas ou milhares de SKU com a mesma intensidade, os lojistas separam o estoque em três níveis operacionais:
Classe A: Sortimento essencial de alta prioridade
O grupo compacto de mercadorias responsável pela maior fatia do volume de vendas e da entrada de caixa da loja.
Controle rigoroso de estoque, contagens rotineiras, visibilidade privilegiada e alinhamento próximo com fornecedores para evitar faltas prejudiciais.
Classe B: Sortimento intermediário de média prioridade
Itens secundários estáveis e confiáveis com giro moderado, mantendo a consistência do sortimento oferecido aos clientes.
Monitoramento periódico regular, pontos de pedido padronizados e revisões normais de reposição sem intervenção diária contínua.
Classe C: Cauda longa de baixa prioridade
A grande quantidade de variantes de baixo giro, acessórios ou tamanhos de nicho que gera apenas uma pequena fração do faturamento.
Pedidos simplificados por embalagem fechada, intervalos espaçados de conferência e atenção constante para evitar acúmulo de estoque parado.
Por que tratar todos os SKU da mesma forma sobrecarrega a equipe
Pequenos comerciantes independentes lidam diariamente com limitações de tempo e equipes enxutas. Quando uma loja insiste em contar, auditar e repor todas as mercadorias no mesmo ciclo rígido, três gargalos operacionais acontecem:
Foco disperso fora dos líderes de vendas
O tempo gasto auditando temperos a granel de baixo giro ou cartões comemorativos impede a equipe de notar gôndolas vazias de leite, café ou biscoitos populares.
Descapitalização rápida por pedidos sem direcionamento
Comprar reposição de forma uniforme para todos os produtos prende capital de giro precioso em itens Classe C enquanto os produtos Classe A esgotam.
Cansaço da equipe em balanços gerais e falhas de conferência
Sobrecarregar os funcionários com contagens gerais exaustivas de toda a loja compromete a exatidão justamente nos setores em que a precisão é crucial.
Como ordenar produtos por contribuição de receita e participação acumulada
O ponto de partida padrão para uma classificação ABC é ordenar as mercadorias pelo faturamento gerado em um período histórico determinado (como os últimos 90 ou 180 dias). Veja o passo a passo:
Passo 1: Levante a receita de vendas por SKU
Multiplique as unidades comercializadas de cada item pelo seu preço de venda na loja durante o intervalo escolhido.
Passo 2: Ordene os SKU da maior para a menor receita
Organize a planilha de mercadorias em ordem decrescente, posicionando o maior gerador de faturamento no topo da lista.
Passo 3: Calcule a participação percentual individual e acumulada
Divida as vendas de cada item pela receita total da loja para achar sua fatia percentual e some progressivamente os valores linha por linha.
Passo 4: Separe os itens nas categorias preliminares A, B e C
Como exemplo ilustrativo inicial (e não uma regra rígida absoluta), classifique o grupo superior que gera aproximadamente 70% a 80% da receita como Classe A, a faixa seguinte responsável por cerca de 15% como Classe B e a cauda longa que representa cerca de 5% como Classe C. Ajuste essas faixas de acordo com o perfil de sortimento e margens do seu negócio.
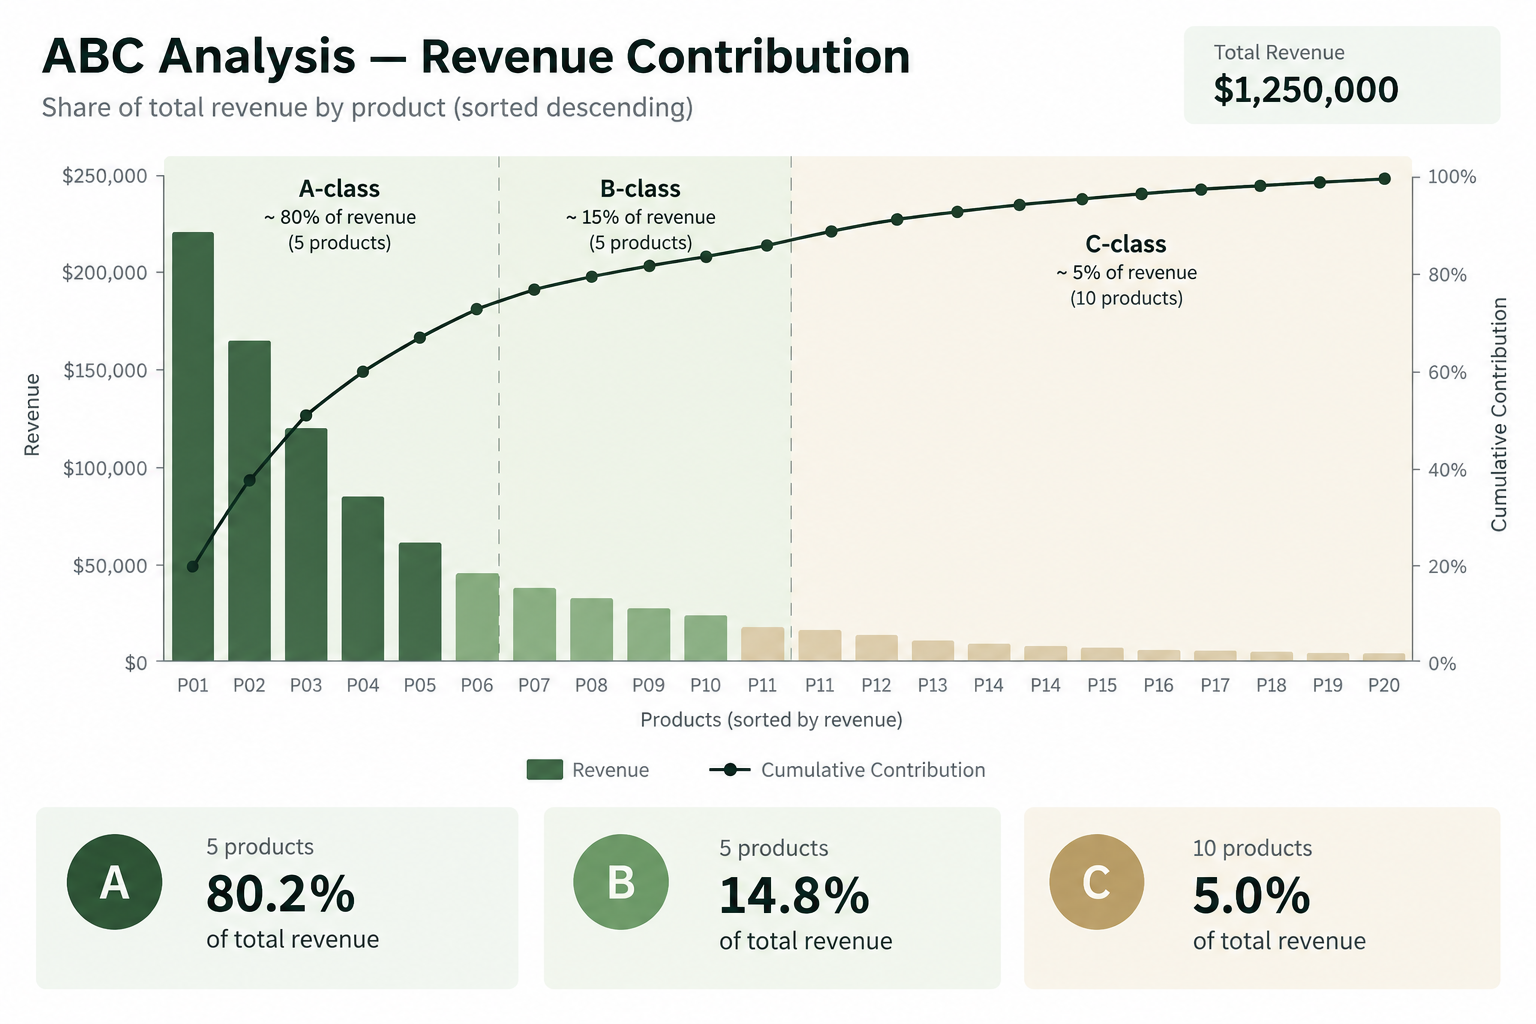
Exemplo numérico de classificação ABC para o pequeno comércio
Considere um empório de bairro avaliando dez SKU representativos dos setores de bebidas especiais e mercearia durante um período de vendas com receita total de $10,000:
| SKU | Descrição do Produto | Receita do Período | Participação | Participação Acumulada | Classe ABC |
|---|---|---|---|---|---|
| BEV-0101 | Café em Grãos de Origem Única 1kg | $4,800 | 48.0% | 48.0% | Classe A |
| BEV-0102 | Chá Matchá Cerimonial Artesanal 100g | $2,400 | 24.0% | 72.0% | Classe A |
| PAN-0201 | Azeite de Oliva Extravirgem Prensado a Frio 750ml | $1,100 | 11.0% | 83.0% | Classe B |
| BEV-0103 | Chá Preto Earl Grey em Folhas 250g | $600 | 6.0% | 89.0% | Classe B |
| PAN-0202 | Vinagre Balsâmico Envelhecido de Modena 250ml | $400 | 4.0% | 93.0% | Classe C |
| PAN-0203 | Mel Silvestre Puro Pote 500g | $250 | 2.5% | 95.5% | Classe C |
| SNK-0301 | Amêndoas Torradas com Sal Marinho 200g | $200 | 2.0% | 97.5% | Classe C |
| PAN-0204 | Sal Marinho Defumado em Flocos Lata 125g | $120 | 1.2% | 98.7% | Classe C |
| BEV-0104 | Flores de Camomila Orgânica Seca 50g | $80 | 0.8% | 99.5% | Classe C |
| ACC-0401 | Sachês Infusores de Chá em Algodão Pacote | $50 | 0.5% | 100.0% | Classe C |
Neste exemplo ilustrativo, os 2 primeiros produtos (20% dos SKU) correspondem a 72.0% das vendas do setor. Os 2 itens seguintes somam 17.0%, levando a participação acumulada para 89.0%. Os 6 produtos restantes compõem 60% da variedade disponível, mas geram apenas 11.0% do fluxo financeiro.
Como a análise ABC estrutura um cronograma viável de contagem
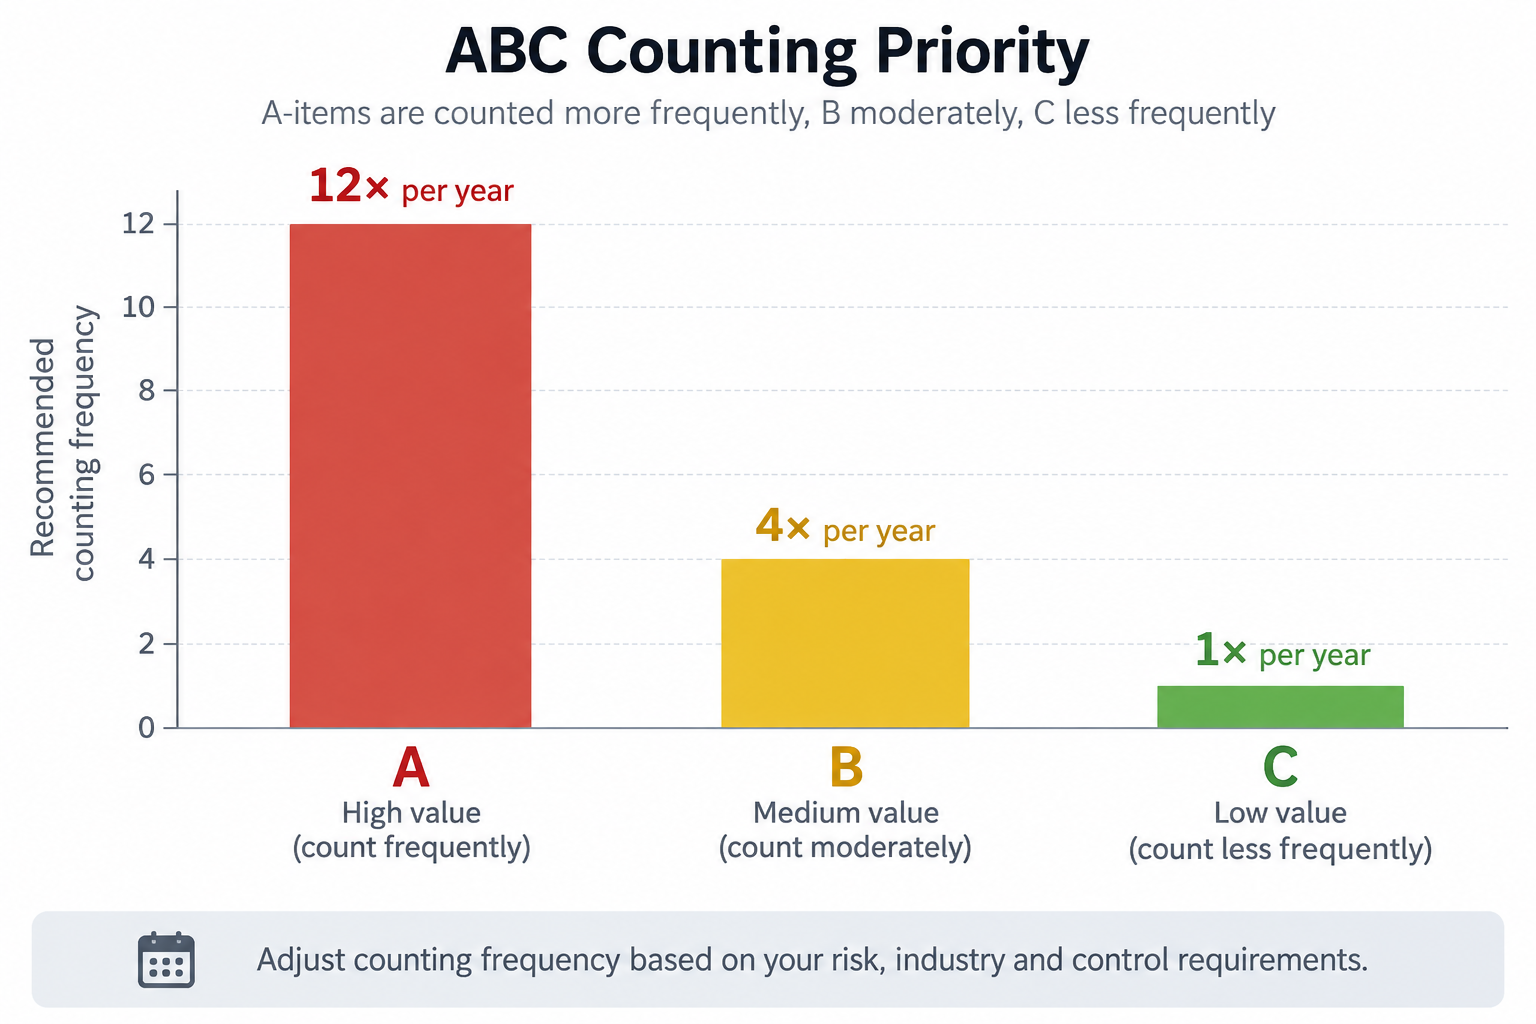
Um dos principais ganhos práticos da curva ABC é a elaboração de uma rotina equilibrada de inventário rotativo. Conferir todos os itens semanalmente é impraticável, mas auditar tudo apenas uma vez por ano permite acúmulo invisível de perdas e quebras. Um cronograma de contagem por prioridade cria esse equilíbrio:
Estoque Classe A (frequência sugerida)
Contagem cíclica semanal ou quinzenal
O alto ritmo de saída eleva o risco de erros de caixa ou desvios de localização. Conferências frequentes garantem que o estoque físico bata com os números do sistema antes de novos pedidos.
Estoque Classe B (frequência sugerida)
Revisão mensal rotativa
Com giro moderado, divergências se acumulam em ritmo gerenciável. Um acompanhamento mensal identifica desvios de registro sem sobrecarregar a rotina dos funcionários.
Estoque Classe C (frequência sugerida)
Trimestral, semestral ou no inventário geral
A movimentação lenta faz com que os saldos físicos pouco mudem semana após semana. Auditar esses itens com frequência excessiva desperdiça mão de obra essencial para proteger o caixa.
Como a curva ABC orienta decisões de compras e relacionamento com fornecedores
A divisão de mercadorias no padrão ABC transforma a abordagem de reposição e as negociações comerciais:
Atenção de reposição para Classe A
Estoque de segurança dinâmico e níveis de reposição rígidos
Alinhar prazos de entrega detalhadamente com distribuidores, manter fornecedores alternativos de reserva e monitorar rigorosamente a pontualidade das entregas.
Atenção de reposição para Classe B
Ponto de pedido fixo e programação rotineira de compras
Agrupar itens para atender pedidos mínimos padrão e coordenar entregas nas rotas normais de distribuição semanais ou mensais.
Atenção de reposição para Classe C
Pedidos consolidados ou redução de sortimento
Comprar caixas fechadas somente quando estritamente necessário, recusar pedidos mínimos inflados para itens de baixo giro e avaliar se vale descontinuar mercadorias sem saída.
Limitações da avaliação só por faturamento: por que 80/20 não é regra absoluta
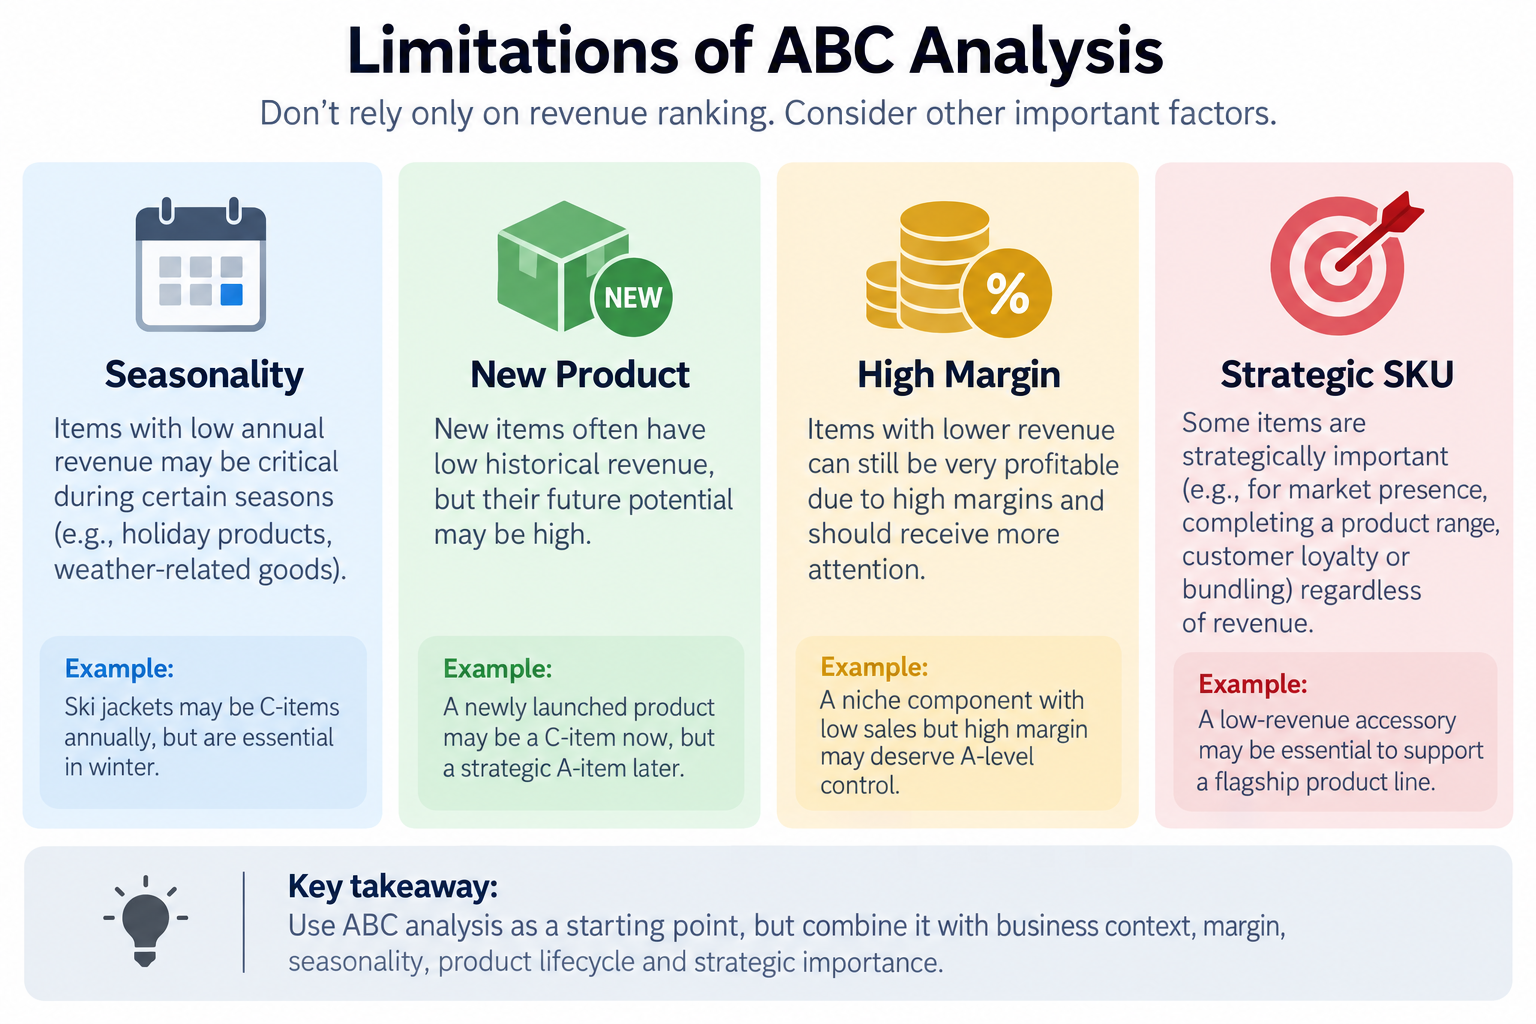
Aceitar o ranking de faturamento como veredito comercial inquestionável gera graves erros de sortimento. O pequeno varejo precisa conciliar relatórios numéricos com as particularidades práticas da loja:
Sazonalidade e datas comemorativas
Um protetor solar no inverno ou caixas de presentes natalinas no outono parecerão itens mortos de Classe C se medidos fora da época ideal.
Segmente os dados históricos de acordo com as épocas de pico ou analise números consolidados dos últimos 12 meses antes de rebaixar um item.
Lançamentos sem histórico de giro
Novos produtos introduzidos na loja partem do zero e ficarão naturalmente no final das listas de receita.
Mantenha itens recém-lançados em uma categoria de observação por 60 a 90 dias antes de definir uma classificação ABC permanente.
Artigos de nicho com alta margem de lucro
Uma caneta de luxo, um perfume importado ou uma ferramenta específica podem faturar pouco, mas proporcionar 60% de margem de lucro bruto.
Avalie classificar o estoque pelo lucro bruto gerado em vez de vendas brutas, ou promova manualmente itens de alta margem para a Classe B.
SKU estratégicos, complementares e indispensáveis
Agulhas de reposição, gaxetas especiais ou xaropes de sabores específicos vendem raramente, mas viabilizam a saída de produtos essenciais da loja.
Preserve produtos de apoio que sustentam a fidelidade do consumidor, mesmo que a receita isolada fique entre as menores do catálogo.
Passo a passo prático de revisão ABC para o pequeno comércio
Em vez de realizar ajustes diários desnecessários, adote uma rotina periódica e estruturada alinhada à rotina da loja:
Defina o período de apuração
Use períodos trimestrais ou semestrais para que promoções momentâneas não distorçam a classificação base das mercadorias.
Classifique por valor e avalie exceções
Ordene os relatórios por receita ou margem bruta, separe as categorias preliminares A, B e C e faça ajustes manuais para novidades e sazonais.
Organize setores físicos e planilhas de contagem
Defina gôndolas e grupos nas listas de verificação para que a equipe saiba quais produtos exigem auditoria cíclica semanal.
Adequar pedidos aos mínimos dos fornecedores
Garanta gatilhos claros de recompra para itens Classe A e avalie pedidos de Classe C considerando custos de estocagem e espaço livre.
Como o Retail Scan & Stock auxilia na rotina de estoque
Uma organização ABC eficiente depende de conhecer o estoque real nas prateleiras. O Retail Scan & Stock fornece o fluxo ideal de conferência e documentação:
Contagem cíclica prática com leitura de código de barras
Faça a leitura rápida de gôndolas da Classe A com a câmera do celular em horário comercial, sem precisar de coletores caros ou pranchetas de papel.
Pedidos de compra separados por fornecedor
Transforme faltas identificadas em pedidos estruturados no próprio celular assim que os itens essenciais atingirem o limite mínimo de estoque.
Exportação limpa para planilhas (CSV e Excel)
Exporte contagens e posições de estoque em Excel ou CSV para calcular faturamento acumulado e classificar produtos no seu editor habitual.
Perguntas frequentes
Os itens Classe A sempre representam exatamente 20% do catálogo e 80% do faturamento?
Não. A proporção 80/20 é um conceito empírico de referência, não uma verdade matemática universal. Em mercearias ou mercados de vizinhança, a Classe A pode englobar 12% dos produtos respondendo por 65% das vendas, ou 25% dos itens gerando 85%. Cada loja deve estipular divisões com base no comportamento da sua própria curva acumulada.
Vale mais a pena classificar produtos por receita, unidades vendidas ou margem de lucro?
Reavaliar as classes ABC a cada trimestre ou a cada seis meses é um ponto de partida prático para muitas lojas independentes, mas a frequência adequada depende da sazonalidade, da renovação de mix e dos ciclos de promoção. Alterações muito frequentes criam confusão nas rotinas de contagem, enquanto revisar apenas uma vez ao ano impede a identificação oportuna de novos hábitos de compra.
Com que frequência uma pequena loja deve revisar e atualizar suas classes ABC?
Reavaliar o enquadramento a cada trimestre ou a cada seis meses costuma ser o ideal para o pequeno varejo. Mudar a classificação com frequência excessiva desestabiliza a rotina de contagem, enquanto revisar apenas uma vez por ano impede a identificação de mudanças recentes de consumo.
O que fazer com itens de Classe C que quase não vendem?
Primeiro avalie se o item funciona como complemento indispensável (como pilhas específicas ou peças sobressalentes) ou se sustenta o atendimento ao cliente. Caso não tenha relevância estratégica e retenha recursos, deixe o estoque zerar sem repor ou faça liquidações para recuperar capital.
É possível realizar uma análise ABC utilizando uma planilha comum?
Sim. Exporte seus registros de vendas e estoque para CSV ou Excel, ordene as linhas do maior para o menor faturamento ou lucro bruto, calcule o percentual de cada item e determine a soma acumulada. Por fim, assinale as categorias Classe A, B ou C de acordo com os cortes escolhidos.
Guias e materiais de estoque relacionados
- Com que frequência uma loja pequena deve contar o estoque? →
- Contagem cíclica vs inventário físico: qual o melhor método para uma loja pequena? →
- Giro de estoque: Guia simples e prático para pequenas lojas →
- Estoque parado vs estoque de baixo giro: como pequenos varejistas podem identificar e resolver ambos →
- Custo de Manutenção de Estoque no Pequeno Varejo: O Custo Real de Estocar →