

Ключовий операційний принцип
Класифікація ABC — це інструмент операційної пріоритезації, а не абсолютний фінансовий закон. Хоча принцип Парето 80/20 є зручним орієнтиром, реальні частки виручки різняться за категоріями, а такі фактори, як торговельна маржа, час доставки постачальником та очікування покупців, вимагають управлінської оцінки.
Що таке ABC-аналіз запасів простими словами
ABC-аналіз запасів — це метод розподілу асортименту за категоріями на основі їхнього економічного внеску в дохід магазину. Замість того щоб контролювати сотні чи тисячі SKU з однаковою пильністю, рітейлери поділяють запаси на три операційні рівні:
Клас A: ключовий високопріоритетний асортимент
Порівняно невелика група товарів, яка забезпечує переважну більшість обсягу продажів і грошового потоку магазину.
Найсуворіший контроль залишків, часті підрахунки, захищений поличний простір і тісна координація з постачальниками для запобігання дефіциту.
Клас B: середній асортимент помірної важливості
Стабільні та надійні товари другого ешелону з помірною швидкістю продажів, що підтримують постійний попит покупців.
Регулярний плановий моніторинг, стандартні точки повторного замовлення та періодичні перегляди постачань без необхідності щоденного втручання.
Клас C: довгий хвіст низькопріоритетних товарів
Велика кількість повільнооборачуваних різновидів, аксесуарів або нішевих позицій, які приносять лише незначну частку виручки.
Спрощене гуртове замовлення, збільшені інтервали між перевірками та постійний контроль за тим, щоб не накопичувалися надлишки або мертвий запас.
Чому однакове ставлення до всіх SKU марнує ресурси управління
Власники незалежних невеликих магазинів працюють в умовах суворих обмежень у часі та персоналі. Спроба рахувати, перевіряти та замовляти всі товари за єдиним жорстким графіком призводить до трьох головних операційних збоїв:
Розмивання уваги до ключових джерел виручки
Час, витрачений на перевірку фасованих спецій чи вітальних листівок із низьким попитом, позбавляє персонал можливості вчасно помітити порожні полиці з ходовим молоком, кавою чи снеками.
Передчасне вимивання оборотних коштів через нецільові замовлення
Рівномірне поповнення запасів для всіх товарів поспіль заморожує цінний оборотний капітал у позиціях класу C, тоді як лідери продажів класу A опиняються в дефіциті.
Втома від суцільних ревізій і помилки сканування
Виснаження лінійних працівників масштабними перерахунками всього магазину знижує точність обліку саме там, де безпомилковість даних критично важлива.
Як ранжувати товари за часткою виручки та наростаючим підсумком
Класичною відправною точкою для класифікації ABC є ранжування асортименту за фактичною виручкою за обраний період спостереження (наприклад, за попередні 90 або 180 днів). Ось послідовність кроків:
Крок 1: Визначте виручку від реалізації за кожним SKU
Помножте кількість проданих одиниць кожного товару на його роздрібну ціну за обраний проміжок часу.
Крок 2: Відсортуйте SKU від найбільшої виручки до найменшої
Упорядкуйте список товарів за спаданням виручки, розмістивши головне джерело доходу на самому верху.
Крок 3: Розрахуйте індивідуальну та кумулятивну частку у відсотках
Розділіть виручку за кожним товаром на загальний оборот магазину для визначення його відсотка, а потім обчисліть кумулятивну суму наростаючим підсумком.
Крок 4: Розподіліть товари на попередні групи A, B і C
Як наочний початковий приклад (а не жорстке універсальне правило), позначте верхню групу, що приносить орієнтовно від 70% до 80% виручки, як клас A, наступну частку близько 15% — як клас B, а решту довгого хвоста з часткою приблизно 5% — як клас C. Коригуйте ці межі з урахуванням структури асортименту та націнки вашого магазину.
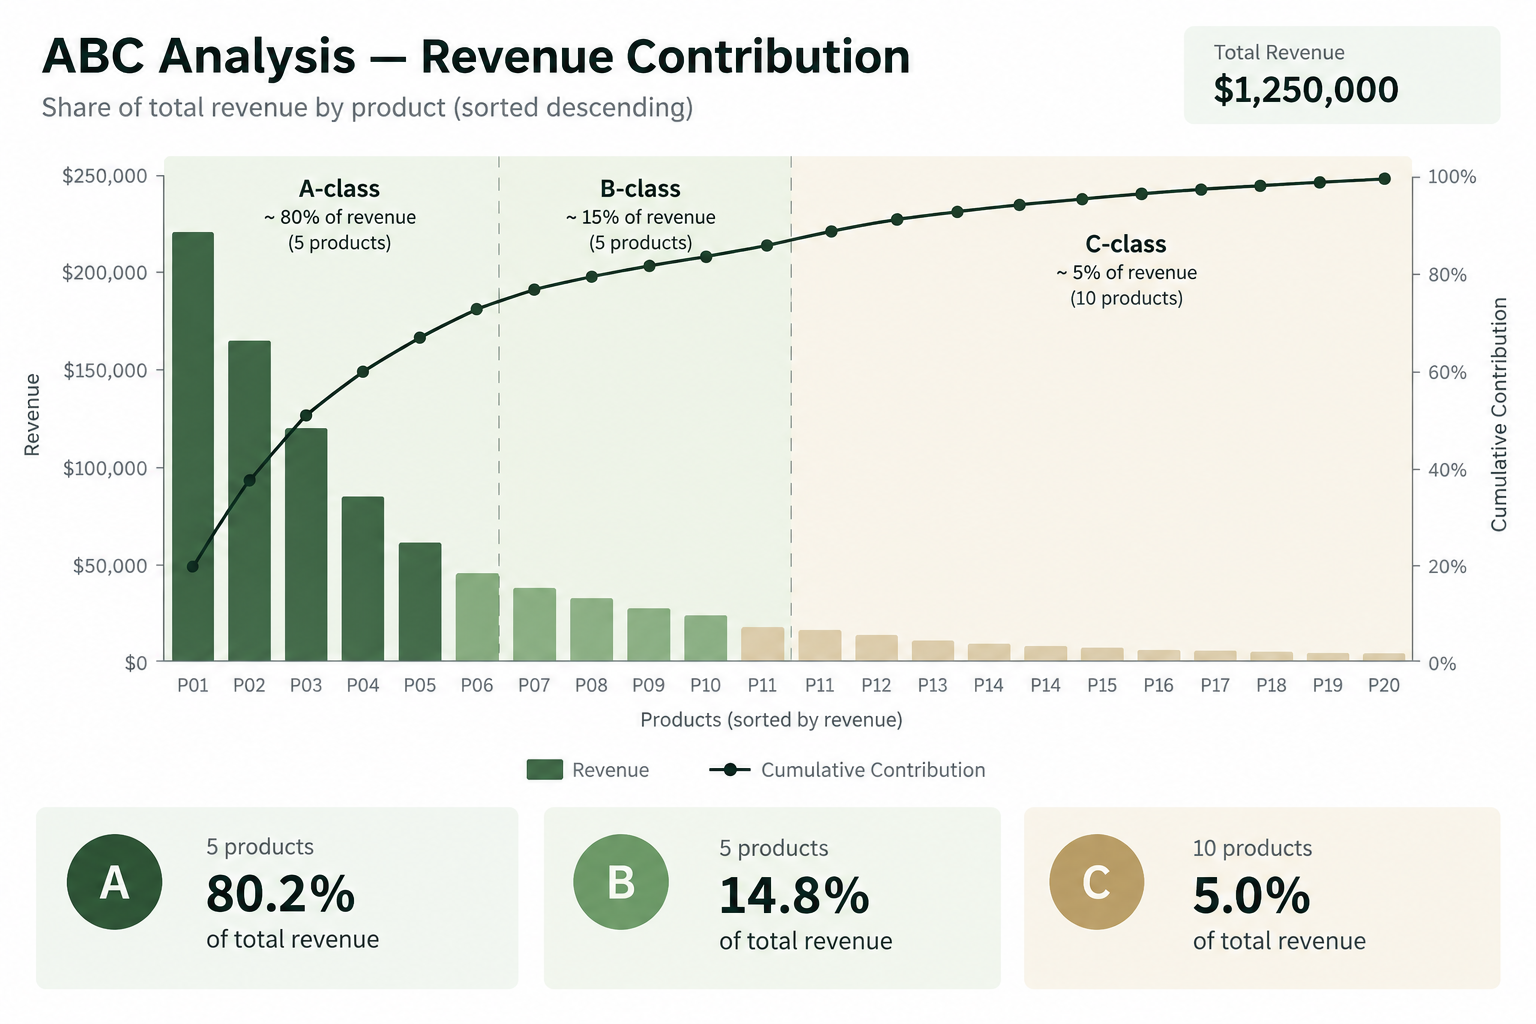
Наочний практичний приклад розрахунку ABC для роздрібу
Розглянемо невеликий спеціалізований гастрономічний магазин, який оцінює десять типових SKU з відділу напоїв та бакалії за розрахунковий період із загальною виручкою $10,000:
| SKU | Опис товару | Виручка за період | Частка у виручці | Наростаючий підсумок | Клас ABC |
|---|---|---|---|---|---|
| BEV-0101 | Кава зернова моносорт 1 кг | $4,800 | 48.0% | 48.0% | Клас A |
| BEV-0102 | Чай церемоніальний матча 100 г | $2,400 | 24.0% | 72.0% | Клас A |
| PAN-0201 | Олія оливкова холодного віджиму 750 мл | $1,100 | 11.0% | 83.0% | Клас B |
| BEV-0103 | Чай листовий чорний ерл грей 250 г | $600 | 6.0% | 89.0% | Клас B |
| PAN-0202 | Оцет бальзамічний витриманий 250 мл | $400 | 4.0% | 93.0% | Клас C |
| PAN-0203 | Мед натуральний польовий банка 500 г | $250 | 2.5% | 95.5% | Клас C |
| SNK-0301 | Мигдаль смажений із морською сіллю 200 г | $200 | 2.0% | 97.5% | Клас C |
| PAN-0204 | Сіль копчена пластівцями банка 125 г | $120 | 1.2% | 98.7% | Клас C |
| BEV-0104 | Квітки ромашки лікарської сушені 50 г | $80 | 0.8% | 99.5% | Клас C |
| ACC-0401 | Фільтр-пакети бавовняні для чаю набір | $50 | 0.5% | 100.0% | Клас C |
У цьому наочному прикладі перші 2 товари (20% від кількості SKU) забезпечують 72.0% продажів відділу. Наступні 2 позиції приносять 17.0%, доводячи кумулятивну частку до 89.0%. Решта 6 позицій складають 60% асортиментного різноманіття, але дають лише 11.0% грошового потоку.
Як класифікація ABC формує практичний графік підрахунків
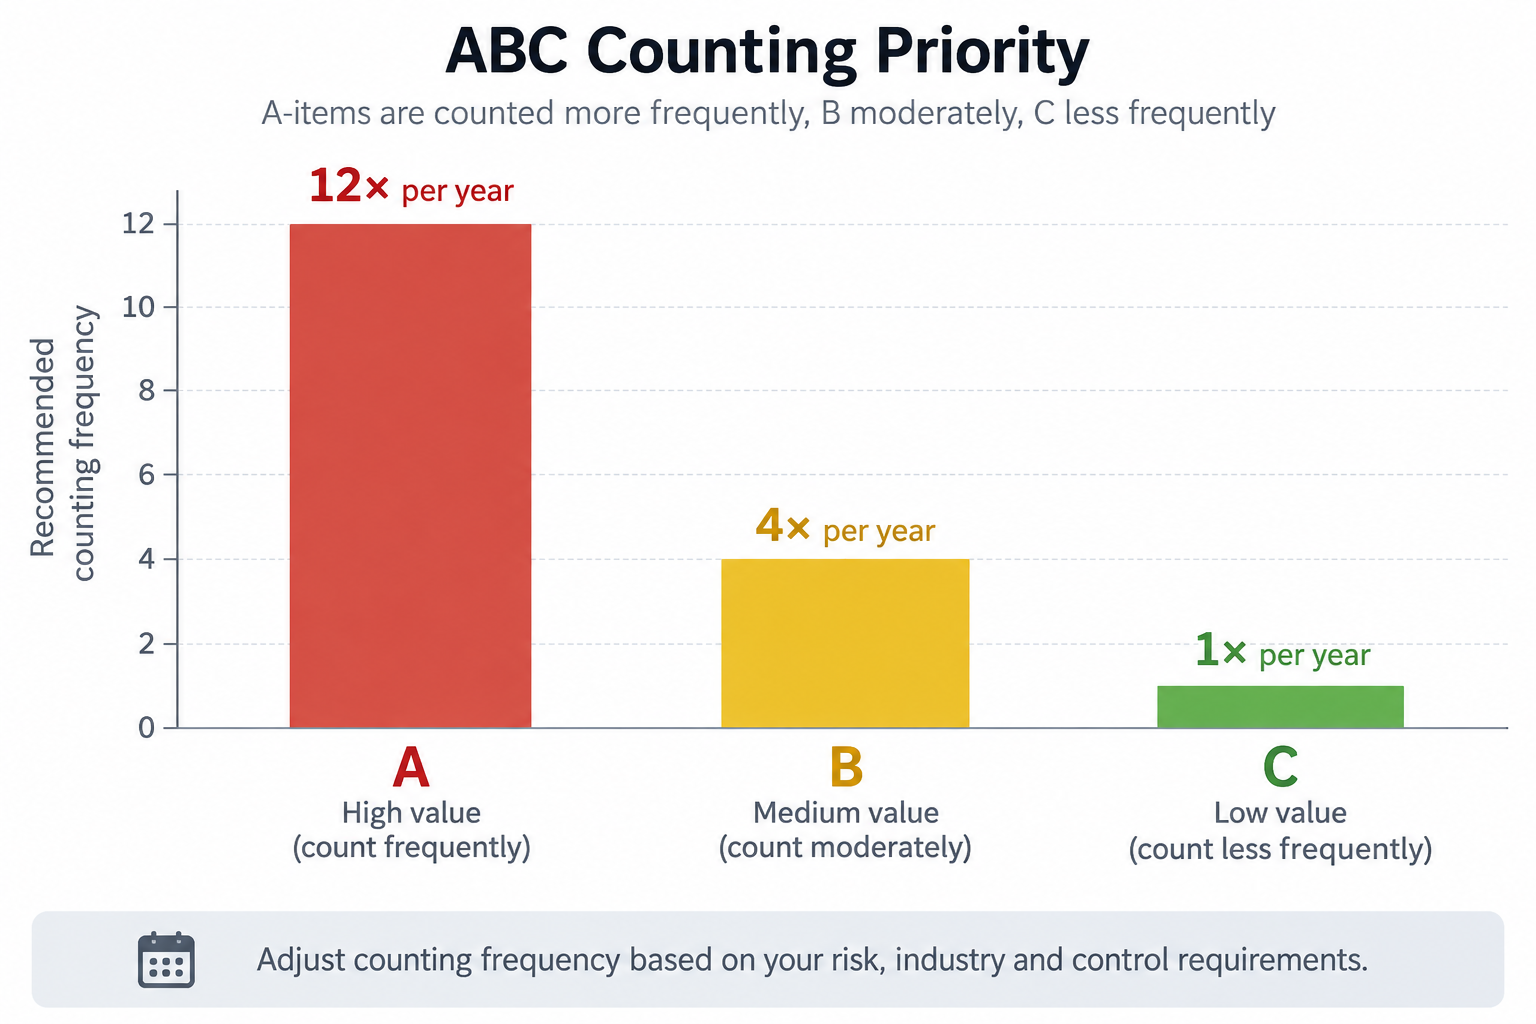
Одна з найбільш відчутних операційних переваг ABC-аналізу — створення реалістичного графіка циклічного обліку. Перераховувати всі товари щотижня неможливо, проте перевірка раз на рік призводить до накопичення непомічених нестач. Збалансований пріоритетний графік вирішує це завдання:
Запаси класу A (орієнтовна періодичність)
Щотижнева або двотижнева циклічна перевірка
Висока швидкість обігу підвищує ризик випадкових пропусків на касі або пересортування. Часта перевірка гарантує точність залишків перед повторними замовленнями.
Запаси класу B (орієнтовна періодичність)
Щомісячна ротація
Помірний товарообіг означає, що розбіжності накопичуються повільніше. Щомісячний аудит дає змогу виявити відхилення обліку, не перевантажуючи персонал.
Запаси класу C (орієнтовна періодичність)
Щокварталу, раз на пів року або повна ревізія
Низька швидкість означає, що фактичні залишки рідко змінюються щотижня. Занадто часті підрахунки цих товарів лише марнують робочий час, необхідний для контролю виручки.
Як ABC-аналіз спрямовує увагу на поповнення та роботу з постачальниками
Групування за методом ABC змінює підхід до формування замовлень і переговорів із постачальниками:
Увага до поповнення для класу A
Динамічний страховий запас і чіткі межі повторного замовлення
Тісна співпраця з постачальниками щодо термінів доставки, пошук резервних партнерів і суворий контроль точності виконання замовлень.
Увага до поповнення для класу B
Стандартні точки перезамовлення та регулярні графіки постачань
Формування замовлень з урахуванням стандартних мінімальних партій та об'єднання поставок у планові щотижневі чи щомісячні рейси.
Увага до поповнення для класу C
Замовлення партіями або скорочення асортименту
Замовлення цілими коробками лише за необхідності, відмова від завищених мінімальних обсягів постачання для неходових позицій та оцінка доцільності виведення товарів.
Обмеження ранжування лише за виручкою: чому правило 80/20 — не догма
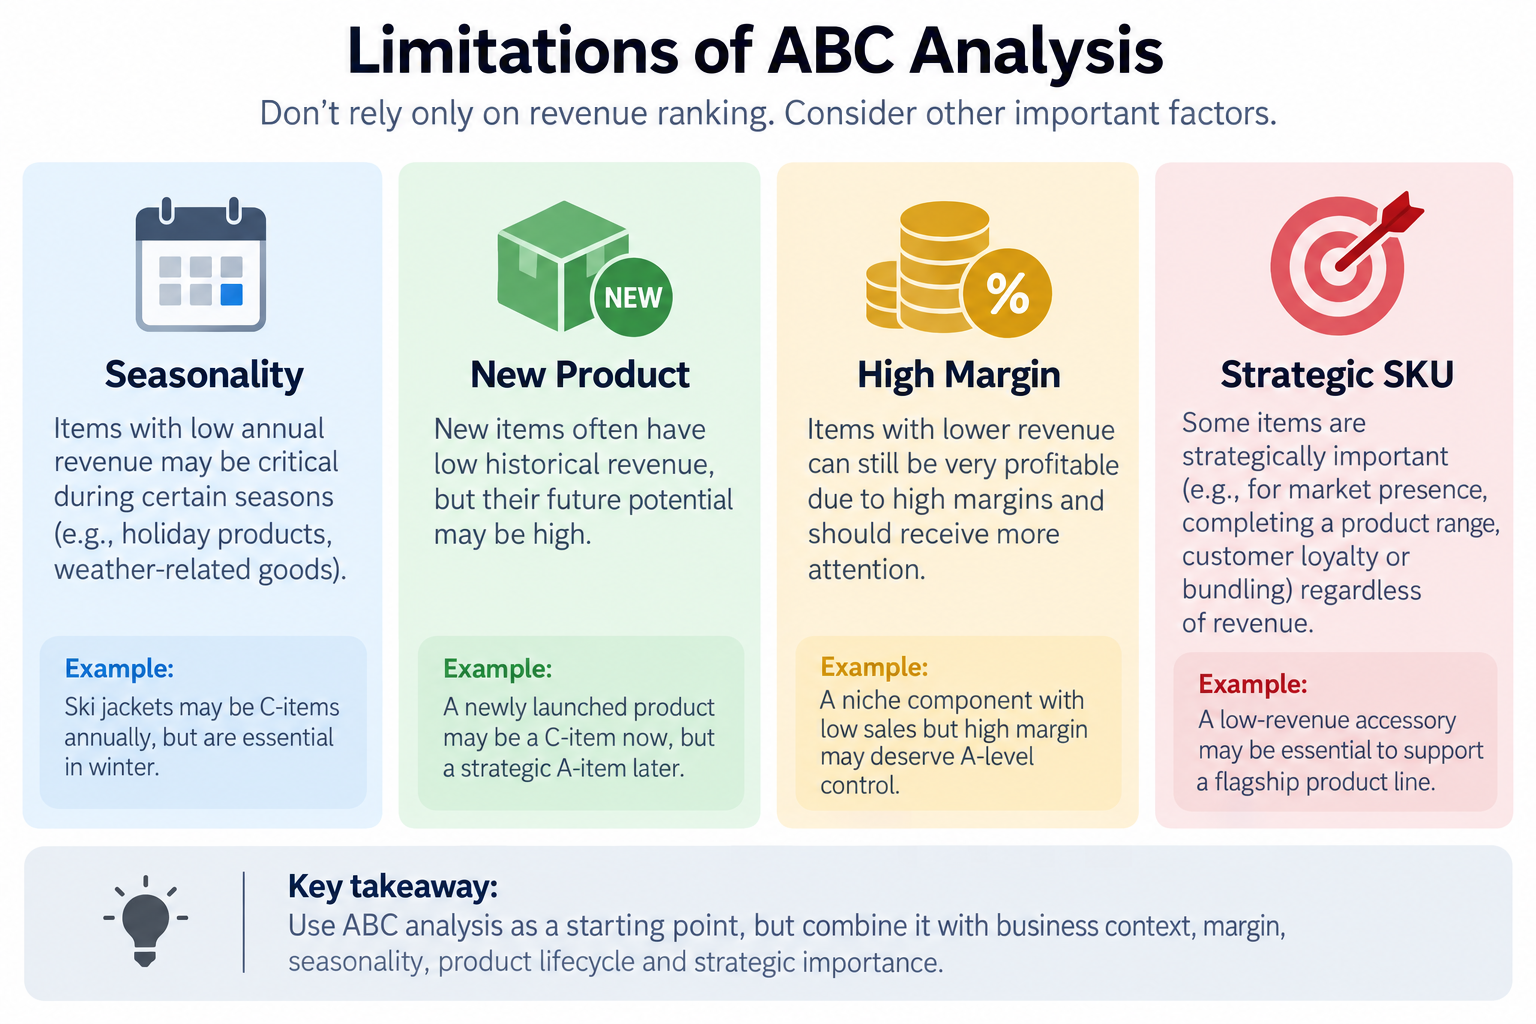
Сприйняття ранжування за виручкою як беззаперечного вироку призводить до серйозних помилок в управлінні асортиментом. Невеликим магазинам важливо балансувати математичні розрахунки з реальною ситуацією в торгівлі:
Сезонність і святкові піки попиту
Сонцезахисний крем узимку чи святковий набір улітку виглядають як мертвий товар класу C, якщо аналізувати продажі у невідповідний період.
Сегментуйте історичні дані за сезонами або аналізуйте показники за 12 місяців перед тим, як знижувати категорію товару.
Новинки без історії продажів
Новий асортимент починає з нульових продажів і закономірно опиниться в самому кінці таблиці виручки.
Виділяйте нові товари в тестову групу спостереження на 60–90 днів перед присвоєнням їм постійних категорій ABC.
Високомаржинальні нішеві позиції
Дорога ручка, селективна парфумерія або спеціалізований інструмент можуть давати помірну виручку, але забезпечувати 60% валової маржі.
Спробуйте ранжувати товари за внеском у валовий прибуток, а не тільки за виручкою, або вручну підвищуйте статус прибуткових товарів до класу B.
Стратегічні, супутні та якірні SKU
Спеціальні голки для ремонту, запасні прокладки або фірмові сиропи продаються рідко, але саме вони роблять можливим продаж основних товарів.
Зберігайте в наявності якірні товари, що утримують лояльність клієнтів, навіть якщо їхній внесок у виручку мінімальний.
Практичний процес впровадження ABC-аналізу для незалежного магазину
Замість постійного переписування списків запровадьте періодичний дисциплінований процес, що органічно вписується в щоденну роботу магазину:
Визначте період спостереження
Використовуйте квартальні або піврічні інтервали аналізу, щоб короткострокові акції не спотворювали базові категорії.
Ранжуйте товари та перевірте особливі випадки
Відсортуйте звіти про продажі за виручкою або валовим прибутком, сформуйте попередні класи A, B і C та вручну скоригуйте сезонні позиції й новинки.
Розподіліть фізичні зони та бланки підрахунку
Позначте полиці або групи товарів у відомостях підрахунку, щоб працівники знали, які саме позиції потребують щотижневої перевірки.
Узгодьте правила закупівель з умовами постачальників
Переконайтеся, що для товарів класу A визначено чіткі межі дозамовлення, а замовлення класу C оцінюються з урахуванням вартості зберігання та місткості складу.
Де застосовується Retail Scan & Stock у робочому процесі
Точна пріоритезація ABC ґрунтується на реальному знанні того, скільки товару є на полиці. Retail Scan & Stock забезпечує базовий процес сканування та формування документів:
Мобільний циклічний облік за штрихкодами
Швидко скануйте полиці з товарами класу A за допомогою камери смартфона в робочий час без громіздких терміналів та паперових планшетів.
Замовлення постачальникам зі зручним групуванням
Перетворюйте виявлені нестачі на структуровані замовлення постачальникам прямо на телефоні, щойно пріоритетні товари досягають порогу перезамовлення.
Чистий експорт у таблиці (CSV та Excel)
Експортуйте сесії підрахунку та залишки в Excel або CSV для обчислення часток виручки та ранжування каталогу в улюблених таблицях.
Часті запитання
Чи завжди товари класу A становлять рівно 20% каталогу та 80% виручки?
Ні. Правило 80/20 — це емпіричний орієнтир, а не універсальна математична константа. У багатьох продуктових магазинах або мінімаркетах клас A може становити 12% SKU, що приносять 65% виручки, або 25% SKU, що дають 85%. Магазинам слід обирати пороги відповідно до природних точок перегину на графіку кумулятивної виручки.
За яким показником краще класифікувати товари: виручкою, продажами в штуках чи маржею?
Виручка є найпоширенішою відправною точкою, оскільки вона прямо корелює з купівельним попитом і грошовим потоком. Проте ABC-аналіз на основі валового прибутку точніший, якщо поруч із високомаржинальними товарами ви продаєте лідери залучення з мінімальною націнкою. Деякі магазини застосовують комбіновану оцінку (маржа та швидкість обігу).
Як часто невеликому магазину варто переглядати класи ABC?
Перегляд класів ABC раз на квартал або раз на півроку є практичним орієнтиром для багатьох незалежних магазинів, проте оптимальний графік залежить від сезонності, оновлення каталогу та промо-циклів. Занадто частий перегляд викликає плутанину та нестабільність графіків, тоді як перегляд лише раз на рік не дозволяє вчасно помітити нові тренди та зміни в поведінці клієнтів.
Що робити з товарами класу C, які майже не продаються?
Спочатку визначте, чи є товар необхідним супутнім виробом (наприклад, рідкісні батарейки чи запчастини) або обов'язковим стандартом сервісу. Якщо стратегічного значення він не має і заморожує капітал, розпродайте залишки без повторного замовлення або зробіть знижку для вивільнення грошей.
Чи можна зробити ABC-аналіз за допомогою звичайної електронної таблиці?
Так. Експортуйте записи про продажі та запаси в CSV або Excel, відсортуйте рядки за виручкою чи валовим прибутком за спаданням, порахуйте індивідуальні відсотки та наростаючий підсумок. Після цього позначте кожен рядок як клас A, B або C відповідно до обраних порогів.
Схожі посібники та корисні ресурси з обліку
- Як часто невеликому магазину потрібно рахувати залишки? →
- Циклічна інвентаризація проти повної ревізії: що краще для невеликого магазину? →
- Оборотність запасів: простий посібник для невеликого роздрібного магазину →
- Неліквідний товар vs повільнооборачувані запаси: як малому магазину виявляти та вирішувати обидві проблеми →
- Витрати на зберігання запасів: як малому магазину розрахувати та зменшити приховані витрати →