

المبدأ التشغيلي الجوهري
تصنيف ABC هو أداة لترتيب الأولويات التشغيلية، وليس قانوناً مالياً صارماً. ورغم أن مبدأ باريتو 80/20 يقدم نموذجاً ذهنياً مفيداً، فإن نسب الإيرادات الدقيقة تتباين باختلاف الأقسام التجارية، وتتطلب عوامل مثل هامش الربح الإجمالي، وفترات توريد الشحنات، وتوقعات العملاء تقديراً إدارياً بشرياً.
المقصود بتحليل ABC للمخزون بأسلوب مبسط
تحليل ABC للمخزون هو أسلوب لتصنيف المنتجات بناءً على مساهمتها الاقتصادية في متجرك. وبدلاً من إهدار الجهد في مراقبة مئات أو آلاف الأصناف (SKU) بنفس درجة اليقظة، يقسم تجار التجزئة بضائعهم إلى ثلاثة مستويات تشغيلية:
الفئة A: السلع الأساسية عالية الأولوية
مجموعة مدمجة نسبياً من المنتجات التي تحقق الغالبية العظمى من حجم المبيعات والتدفقات النقدية للمتجر.
رقابة مخزنية مشددة، وجرد دوري متكرر، وتأمين مساحات العرض، وتنسيق وثيق مع الموردين لمنع النفاد المكلف للمخزون.
الفئة B: التشكيلة المتوسطة معتدلة الأهمية
منتجات ثانوية مستقرة وموثوقة تحافظ على طلب استهلاكي منتظم وسرعة مبيعات متوسطة.
متابعة دورية اعتيادية، وتحديد نقاط إعادة طلب قياسية، ومراجعات منتظمة للتوريد دون الحاجة لتدخل يومي.
الفئة C: الذيل الطويل منخفض الأولوية
عدد كبير من الأصناف بطيئة الحركة، أو الإكسسوارات، أو المقاسات المتخصصة التي تساهم بنسبة ضئيلة من الإيرادات الإجمالية.
طلبيات جملة مبسطة ومجمعة، وفترات جرد متباعدة، ويقظة مستمرة لمنع تراكم المخزون الفائض أو الراكد.
لماذا يؤدي التعامل مع كل صنف بالتساوي إلى إهدار وقت الإدارة
يعمل أصحاب المتاجر المستقلة ضمن قيود زمنية وبشرية صارمة. وعندما يحاول المتجر جرد وتدقيق وإعادة طلب جميع المنتجات وفق جداول جامدة ومتماثلة، تظهر ثلاث عقبات تشغيلية كبرى:
تشتيت الانتباه عن المنتجات الحيوية المولدة للإيراد
الوقت المستغرق في جرد بهارات بطيئة الدوران أو بطاقات معايدة يمنع الموظفين من ملاحظة خلو الرفوف من الحليب سريع النفاد، أو القهوة، أو الوجبات الخفيفة الرائجة.
الاستنزاف المبكر للسيولة النقدية بسبب الطلبيات العشوائية
إعادة طلب البضائع بنسب موحدة لجميع الأصناف يحبس رأس المال العامل الثمين في سلع الفئة C بينما تنفد المنتجات الرابحة في الفئة A.
إرهاق عمليات الجرد وأخطاء المسح الضوئي
إجهاد موظفي المتجر بجولات جرد شاملة وكاملة للمتجر يضعف دقة التسجيل تماماً في المواضع التي تتطلب أعلى درجات الإحكام.
كيفية ترتيب المنتجات بحسب مساهمة الإيراد والحصة التراكمية
نقطة الانطلاق الكلاسيكية لتصنيف ABC هي ترتيب تشكيلة منتجاتك بحسب الإيرادات السابقة خلال نافذة زمنية محددة (مثل آخر 90 أو 180 يوماً). وإليك الخطوات العملية المباشرة:
الخطوة الأولى: استخراج إيرادات المبيعات لكل صنف (SKU)
اضرب عدد الوحدات المباعة من كل منتج في سعر بيعه بالتجزئة خلال النطاق الزمني المحدد للرصد.
الخطوة الثانية: فرز الأصناف من الأعلى إلى الأقل إيراداً
رتب قائمة المنتجات ترتيباً تنازلياً، بحيث يوضع المنتج الأكثر تحقيقاً للإيرادات في أعلى القائمة.
الخطوة الثالثة: حساب النسبة المئوية الفردية والتراكمية لكل صنف
اقسم إيرادات كل منتج على إجمالي إيرادات المتجر لمعرفة نسبته، ثم احسب المجموع التراكمي التصاعدي على امتداد العمود.
الخطوة الرابعة: تقسيم المنتجات إلى فئات A وB وC الأولية
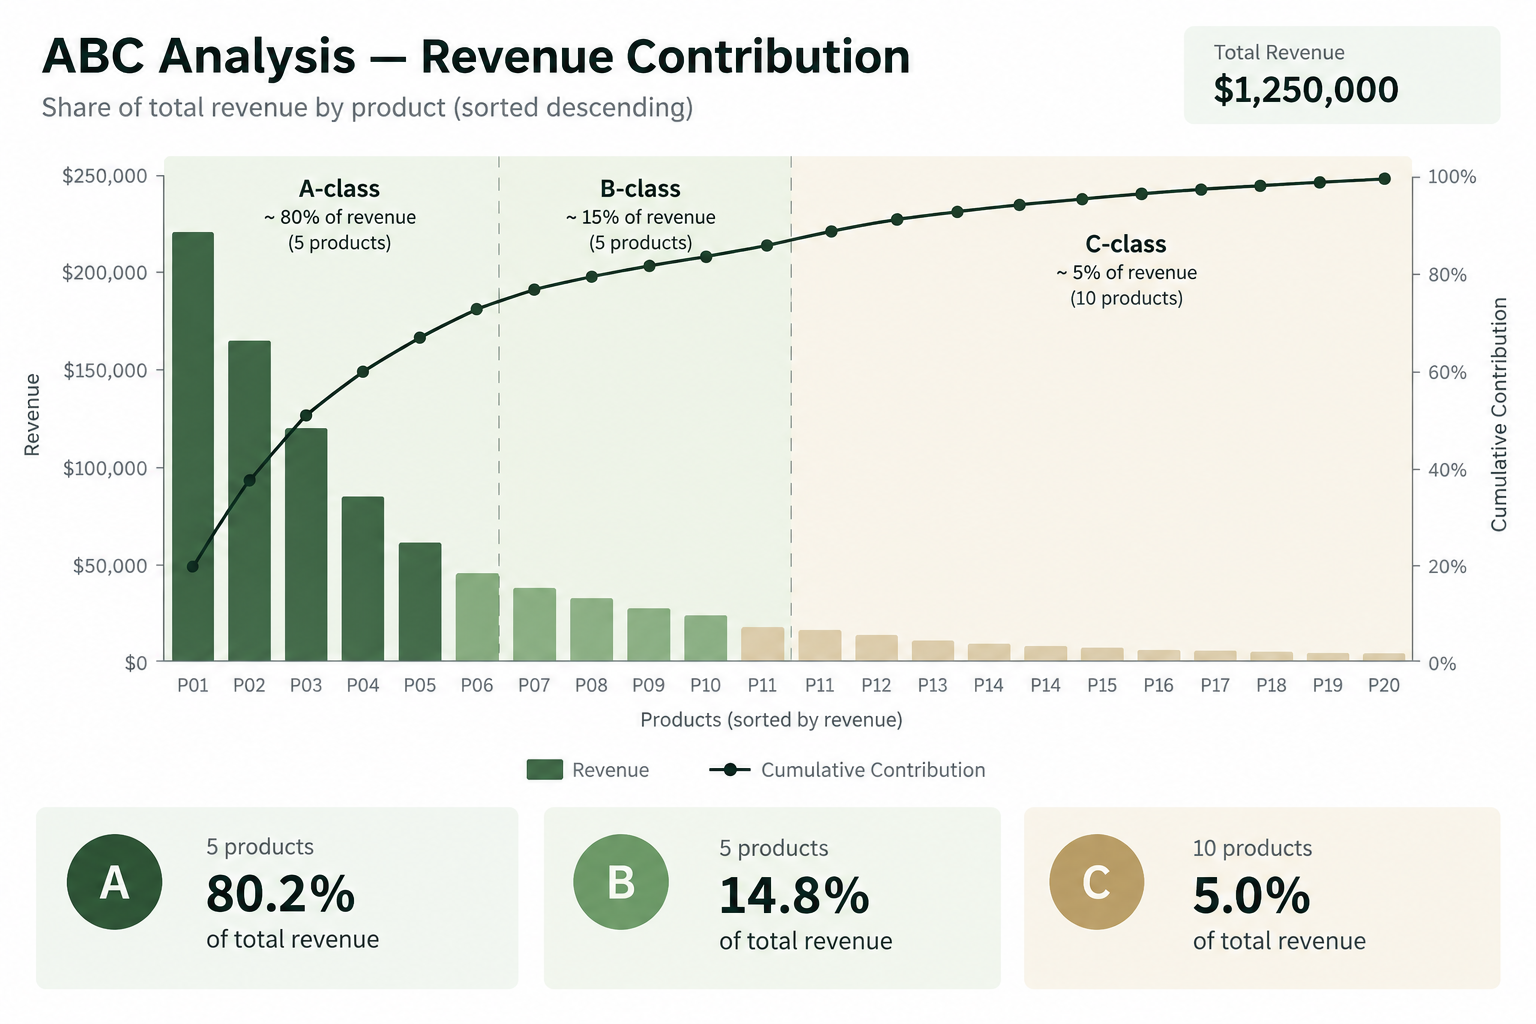
كنموذج استرشادي أولي (وليس كقاعدة عالمية صارمة)، حدد الشريحة العليا التي تساهم بحوالي 70% إلى 80% من الإيرادات كفئة A، والشريحة التالية بنحو 15% كفئة B، والذيل الطويل المتبقي بنحو 5% كفئة C. واحرص على تعديل هذه النسب وفقاً لطبيعة تشكيلة منتجات متجرك وهامش ربحيتها.
مثال تطبيقي مبسط لتصنيف ABC في متجر تجزئة
لنفترض متجر أغذية متخصصة يقيم عشرة أصناف (SKU) ممثلة من قسم المشروبات والمؤن الفاخرة خلال فترة عمل حققت إجمالي مبيعات قدره $10,000:
| رمز الصنف (SKU) | وصف المنتج | إيراد الفترة | حصة الإيراد | الحصة التراكمية | فئة ABC |
|---|---|---|---|---|---|
| BEV-0101 | حبوب قهوة مختصة أحادية المصدر (Single-Origin) 1 كجم | $4,800 | 48.0% | 48.0% | الفئة A |
| BEV-0102 | ماتشا احتفالية تقليدية فاخرة 100 جم | $2,400 | 24.0% | 72.0% | الفئة A |
| PAN-0201 | زيت زيتون بكر ممتاز عضوي معصور على البارد 750 مل | $1,100 | 11.0% | 83.0% | الفئة B |
| BEV-0103 | شاي أسود إيرل غري أوراق كاملة 250 جم | $600 | 6.0% | 89.0% | الفئة B |
| PAN-0202 | خل بلسمي معتق من مودينا 250 مل | $400 | 4.0% | 93.0% | الفئة C |
| PAN-0203 | مرطبان عسل زهور برية خام 500 جم | $250 | 2.5% | 95.5% | الفئة C |
| SNK-0301 | لوز محمص بملح البحر الفاخر 200 جم | $200 | 2.0% | 97.5% | الفئة C |
| PAN-0204 | ملح بحري مدخن قشور علبة معدنية 125 جم | $120 | 1.2% | 98.7% | الفئة C |
| BEV-0104 | زهور بابونج عشبية عضوية 50 جم | $80 | 0.8% | 99.5% | الفئة C |
| ACC-0401 | عبوة أكياس قطنية غير مبيضة لنقع الشاي | $50 | 0.5% | 100.0% | الفئة C |
في هذا النموذج التوضيحي، يمثل أول منتجين (20% من الأصناف) ما نسبته 72.0% من إجمالي مبيعات القسم. ويحقق المنتجان التاليان 17.0%، لترتفع النسبة التراكمية إلى 89.0%. أما الأصناف الستة المتبقية فتشكل 60% من التنوع السلعي ولكنها لا تدر سوى 11.0% فقط من التدفق النقدي.
كيف يحدد تصنيف ABC جداول الجرد الدوري العملية
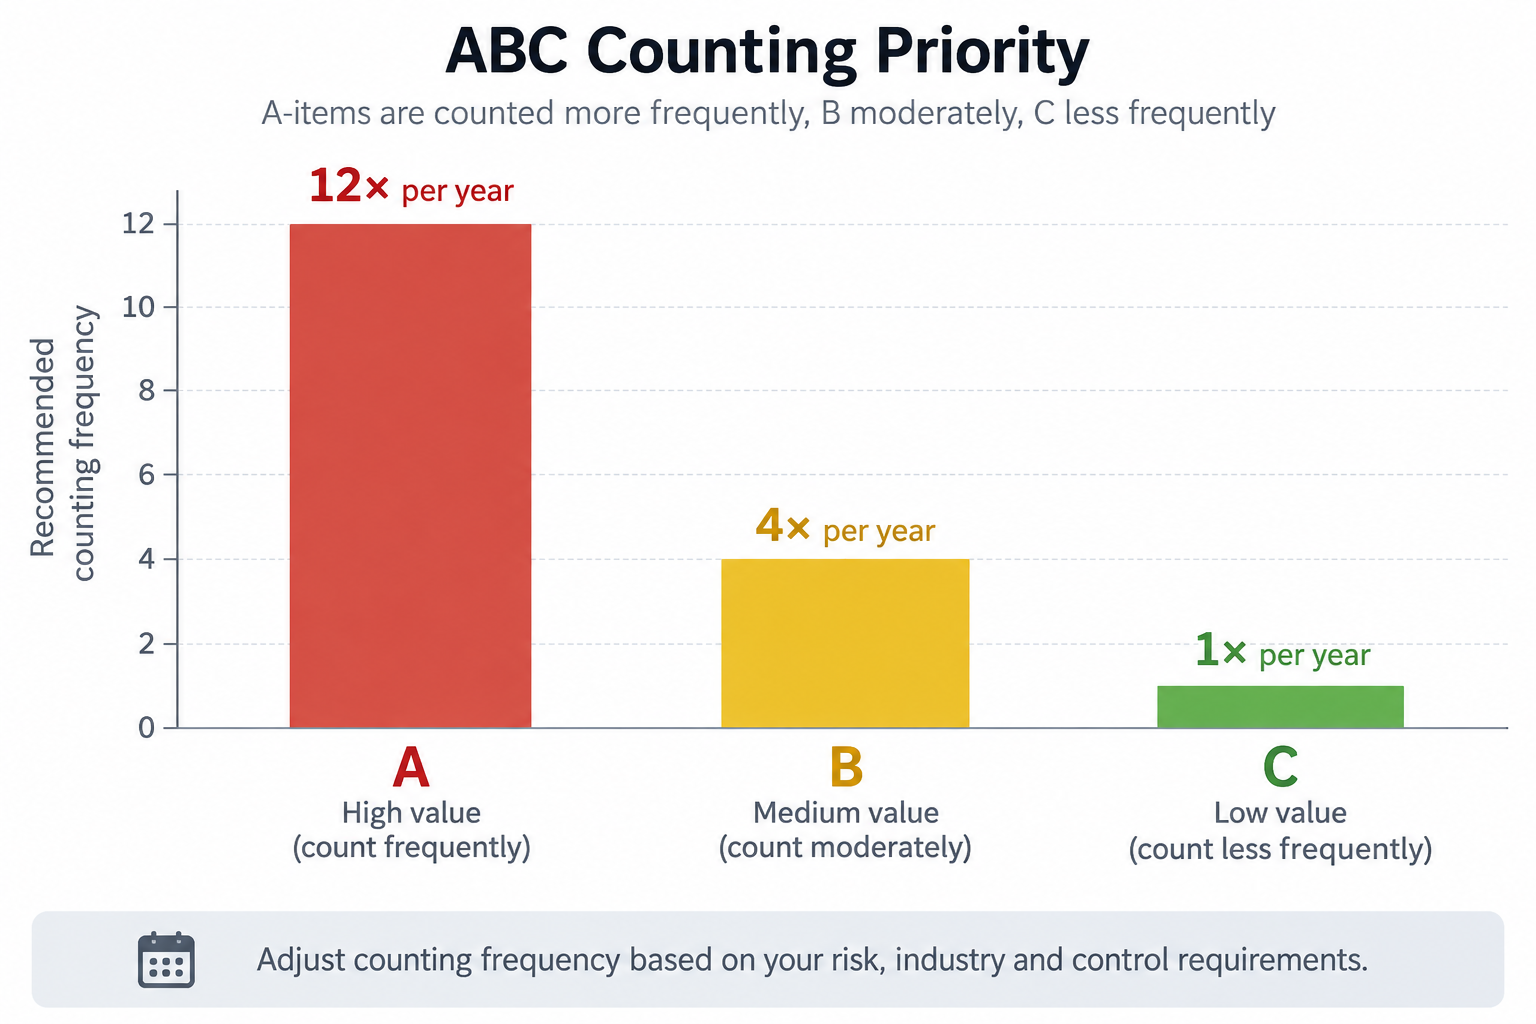
تتمثل إحدى أهم المزايا التشغيلية المباشرة لتحليل ABC في تصميم روتين جرد دوري مستدام. فجرد كل صنف أسبوعياً أمر غير عملي، في حين أن حصر الجرد في موعد سنوي واحد يسمح بتراكم عجز وفقدان غير مسجلين. ويحقق جدول الجرد المرتب حسب الأولويات التوازن المطلوب:
مخزون الفئة A (تكرار توضيحي)
مطابقة دورية أسبوعياً أو كل أسبوعين
تزيد سرعة المبيعات العالية من احتمالية أخطاء المسح عند نقاط البيع أو وضع السلع في غير أماكنها. ويضمن التدقيق المستمر دقة الأرقام المسجلة قبل إصدار طلبيات التوريد.
مخزون الفئة B (تكرار توضيحي)
دورة جرد شهرية
دوران المخزون المعتدل يعني أن الفروق المخزنية تتراكم بوتيرة يمكن السيطرة عليها. وتلتقط الفحوصات الشهرية أي انحراف تدريجي دون إرهاق الموظفين.
مخزون الفئة C (تكرار توضيحي)
جرد ربع سنوي، أو نصف سنوي، أو سنوي شامل
ضعف حركة المبيعات يعني ندرة تغير الأرصدة الفعلية بين أسبوع وآخر. وإجراء جرد متكرر لهذه الأصناف يهدر جهداً بشرياً يمكن توجيهه لحماية السيولة النقدية الأساسية.
كيف يوجه تحليل ABC قرارات إعادة التوريد ومراجعة الموردين
يغير تصنيف ABC الطريقة التي يتعامل بها مديرو المتاجر مع الشراء والتفاوض مع الموردين:
الاهتمام بإعادة توريد الفئة A
مخزون أمان ديناميكي ونقاط إعادة طلب دقيقة
التعاون الوثيق مع الموزعين حول فترات التوريد، وتأمين موردين بدلاء، وتتبع دقة تنفيذ الطلبات من جانب المورد بصرامة.
الاهتمام بإعادة توريد الفئة B
نقاط إعادة طلب قياسية وجداول توريد روتينية
تجميع الطلبيات لاستيفاء الحدود الدنيا القياسية ومزامنة الشحنات مع جداول التوصيل الأسبوعية أو الشهرية المعتادة للمورد.
الاهتمام بإعادة توريد الفئة C
طلبيات دفعات متباعدة أو ترشيد التشكيلة السلعية
طلب صناديق الجملة الكاملة عند الضرورة فقط، وتجنب الخضوع لشروط الحدود الدنيا المرتفعة للأصناف الراكدة، وتقييم إمكانية استبعاد المنتجات غير المجدية.
محاذير هامة عند الترتيب بالإيراد وحده ولماذا لا تُعد قاعدة 80/20 قانوناً ملزماً
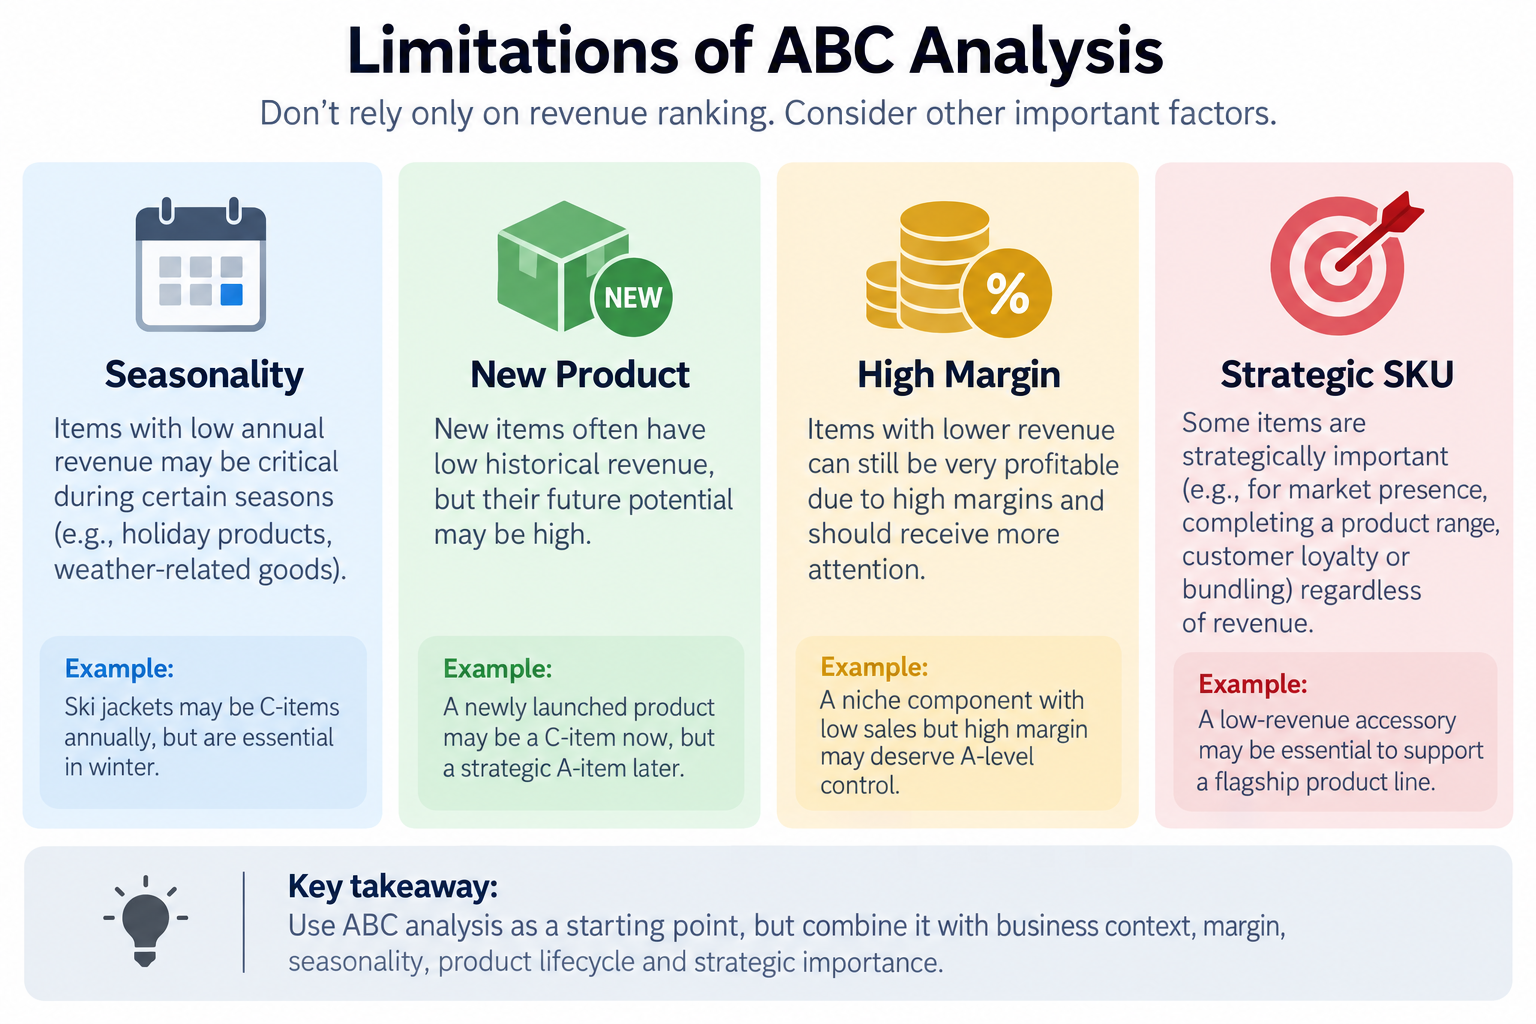
التعامل مع تصنيف الإيرادات كحكم تجاري مطلق يؤدي إلى أخطاء فادحة في إدارة التشكيلة. يجب على تجار التجزئة الموازنة بين الترتيب الآلي والواقع التجاري العملي:
الموسمية والذروات في العطلات
قد يبدو واقي الشمس في الصيف أو علبة هدايا الأعياد في الشتاء كمنتج راكد من الفئة C خلال غير مواسمه إذا قيس خلال نطاق زمني غير مناسب.
قسّم التصنيفات التاريخية وفقاً لمواسم البيع، أو راجع أداء المنتجات استناداً إلى بيانات آخر 12 شهراً متواصلة قبل تخفيض رتبة أي صنف.
المنتجات الجديدة الخالية من سجل مبيعات سابق
تبدأ البضائع الجديدة المطروحة حديثاً برصيد مبيعات صفري، وتستقر بطبيعة الحال في قاع جدول الإيرادات.
ضع المنتجات الجديدة في شريحة مراقبة وتجربة لمدة تتراوح بين 60 و90 يوماً قبل تعيين فئة ABC دائمة لها.
الأصناف المتخصصة ذات هوامش الربح العالية
قد يحقق قلم حبر فاخر أو عطر فريد أو أداة احترافية إيرادات إجمالية متواضعة، لكنه يساهم بهامش ربح إجمالي يصل إلى 60%.
فكر في الترتيب بناءً على مساهمة الربح الإجمالي بدلاً من إجمالي الإيرادات، أو ارفع رتبة الأصناف عالية الهامش يدوياً إلى الفئة B.
الأصناف الاستراتيجية والتكميلية وضرورية التواجد
قد تُباع إبر الحياكة المخصصة، أو الجوانات البديلة، أو نكهات الشاي النادرة على فترات متباعدة، لكنها تجعل بيع المنتجات الرئيسية ممكناً.
احرص على حماية السلع الأساسية التي تضمن ولاء العملاء وتلبي احتياجاتهم المكتملة، حتى لو ظلت مساهمتها في الإيرادات في أدنى الدرجات.
خطة عمل عملية لمراجعة ABC في المتاجر المستقلة
بدلاً من محاولة إعادة الحسابات خوارزمياً باستمرار، اعتمد خطة عمل دورية ومنضبطة تتناسب مع الروتين التجاري لمتجرك:
تحديد النطاق الزمني للملاحظة
اعتمد فترات مراجعة ربع سنوية أو نصف سنوية لمنع العروض الترويجية الأسبوعية المؤقتة من تشويه التصنيفات الأساسية.
الترتيب حسب القيمة ومراجعة الحالات الخاصة
افرز تقارير المبيعات حسب الإيرادات أو هامش الربح الإجمالي، وحدد الفئات A وB وC الأولية، ثم عدّل التصنيف يدوياً للأصناف الموسمية والجديدة.
تحديد مناطق الجرد الفعلي والترميز
حدد وحدات الرفوف أو مجموعات المنتجات في جداول الجرد حتى يعرف الموظفون بدقة أي الأصناف تتطلب تدقيقاً دورياً أسبوعياً.
مواءمة قواعد الشراء مع الحدود الدنيا للموردين
تأكد من وجود نقاط إعادة طلب واضحة لأصناف الفئة A، مع التدقيق في طلبيات الفئة C مقارنة بتكاليف التخزين ومساحات المستودع.
دور تطبيق Retail Scan & Stock في منظومة إدارة المخزون
يعتمد الترتيب الدقيق للأولويات في تحليل ABC على المعرفة الدقيقة لما هو موجود بالفعل على أرففك. يوفر تطبيق Retail Scan & Stock البنية الأساسية لعمليات الجرد والتوثيق الميداني:
الجرد الدوري المتنقل عبر الباركود
امسح أرفف الفئة A بسرعة باستخدام كاميرا هاتفك الذكي أثناء ساعات العمل دون الحاجة لأجهزة جرد ثقيلة أو أوراق وملاحظات يدوية.
أوامر شراء منظمة بحسب المورد
حوّل النقص المؤكد في البضائع إلى أوامر شراء منظمة للموردين مباشرة من هاتفك بمجرد وصول الأصناف ذات الأولوية إلى نقطة إعادة الطلب.
تصدير منظم لجداول البيانات (CSV وExcel)
صدّر جلسات الجرد وأرصدة البضائع إلى ملفات Excel أو CSV لحساب المساهمة في الإيرادات وترتيب الكتالوج في برامج الجداول المفضلة لديك.
الأسئلة الشائعة
هل تمثل أصناف الفئة A دائماً 20% بالضبط من المنتجات و80% من الإيرادات؟
كلا. قاعدة 80/20 هي قاعدة تجريبية استرشادية وليست ثابتاً رياضياً مطلقاً. ففي كثير من متاجر البقالة أو المتاجر الصغيرة، قد تمثل الفئة A نسبة 12% من الأصناف محققة 65% من الإيرادات، أو 25% من الأصناف محققة 85%. يتعين على المتاجر وضع حدود معقولة بناءً على نقاط التحول الطبيعية في منحنى المساهمة التراكمية للبضائع.
هل يجب تصنيف المنتجات بناءً على الإيرادات، أم الوحدات المباعة، أم هامش الربح الإجمالي؟
تُعد الإيرادات نقطة البداية الأكثر شيوعاً نظراً لارتباطها الوثيق بطلب العملاء وحجم السيولة النقدية. ومع ذلك، يتفوق التحليل المعتمد على هامش الربح إذا كنت تبيع منتجات ترويجية رخيصة بكميات ضخمة إلى جانب سلع متخصصة مرتفعة الربحية. ويفضل بعض التجار استخدام معايير مركبة (مثل قيمة الربح وسرعة دوران السلعة) للمنتجات ذات القيمة العالية.
كم مرة ينبغي للمتجر الصغير مراجعة وتحديث تصنيفات ABC؟
تُعد مراجعة فئات ABC مرة كل ثلاثة أشهر أو مرتين سنوياً وتيرة أولية عملية للعديد من المتاجر المستقلة، غير أن الجدول الزمني الأمثل يظل مرتبطاً بالموسمية، وحركة تجديد الأصناف، والحملات الترويجية. فالمراجعة المفرطة تسبب إرباكاً في مواعيد الجرد الدوري، بينما الاكتفاء بمراجعة سنوية وحيدة ينطوي على مخاطرة إغفال التغيرات في سلوكيات المتسوقين.
كيف أتعامل مع منتجات الفئة C التي نادراً ما تُباع؟
حدد أولاً ما إذا كان المنتج يُعد مكملاً ضرورياً لسلعة أخرى (مثل بطاريات خاصة أو قطع غيار) أو عنصراً جوهرياً لخدمة العملاء. وإذا لم تكن له أي أهمية استراتيجية وكان يحبس رأس المال العامل فقط، اترك المخزون ينفد دون إعادة طلبه، أو اعرضه بتخفيض لتحرير السيولة النقدية.
هل يمكنني إجراء تحليل ABC باستخدام جدول بيانات بسيط؟
نعم. صدّر سجلات مبيعاتك ومخزونك بصيغة CSV أو Excel، ثم افرز الصفوف تنازلياً بحسب إيراد المبيعات أو هامش الربح، واحسب النسبة المئوية لكل صنف والمجموع التراكمي. يمكنك بعد ذلك تحديد كل صف كفئة A أو B أو C بناءً على العتبات التي تقررها لمتجرك.
أدلة وموارد ذات صلة بإدارة المخزون
- كم مرة يجب على المتجر الصغير جرد المخزون؟ →
- الجرد الدوري مقابل الجرد الشامل: دليل المتاجر الصغيرة →
- معدل دوران المخزون: دليل مبسط لمتاجر التجزئة الصغيرة →
- المخزون الراكد مقابل المخزون بطيء الحركة: كيف يتعامل أصحاب المتاجر مع الاثنين →
- تكلفة الاحتفاظ بالمخزون: ما الذي تكلفه البضائع غير المباعة لتاجر التجزئة الصغير →