

Główna zasada operacyjna
Klasyfikacja ABC to praktyczne narzędzie ustalania priorytetów, a nie sztywna reguła finansowa. Choć zasada Pareto 80/20 stanowi świetny punkt wyjścia, rzeczywiste udziały w przychodach różnią się w zależności od branży, a czynniki takie jak marża brutto, czas dostawy i oczekiwania klientów wymagają handlowego wyczucia.
Czym jest analiza ABC zapasów w prostych słowach
Analiza ABC zapasów to metoda kategoryzacji produktów na podstawie ich wkładu finansowego w obroty sklepu. Zamiast kontrolować setki lub tysiące SKU z jednakową drobiazgowością, sprzedawcy dzielą asortyment na trzy poziomy operacyjne:
Klasa A: Kluczowy asortyment o najwyższym priorytecie
Niewielka grupa produktów, która generuje zdecydowaną większość obrotów i bieżącego przepływu gotówki w sklepie.
Ścisła kontrola stanów, częste spisy, chronione miejsce na półkach i bezpośredni kontakt z dostawcami w celu uniknięcia kosztownych braków.
Klasa B: Średni asortyment o umiarkowanym priorytecie
Stabilne produkty uzupełniające o umiarkowanym tempie sprzedaży, cieszące się regularnym zainteresowaniem klientów.
Rutynowy monitoring, standardowe punkty ponawiania zamówień i okresowe korekty dostaw bez konieczności codziennej ingerencji.
Klasa C: Długi ogon o niskim priorytecie
Liczne warianty wolnorotujące, akcesoria lub niszowe pozycje, które odpowiadają za niewielką część łącznych przychodów.
Uproszczone zakupy w opakowaniach zbiorczych, rzadsze kontrole i ciągła czujność wobec zalegających zapasów i towarów martwych.
Dlaczego jednakowe traktowanie wszystkich SKU marnuje zasoby sklepu
Właściciele niezależnych małych sklepów borykają się ze stałym brakiem czasu i rąk do pracy. Próba liczenia, weryfikacji i zamawiania wszystkich produktów w identycznych cyklach prowadzi do trzech poważnych problemów:
Rozproszenie uwagi wokół kluczowych źródeł zysku
Czas poświęcony na liczenie wolno schodzących przypraw czy kartek okolicznościowych sprawia, że pracownicy nie zauważają pustych półek z mlekiem, kawą czy popularnymi przekąskami.
Zamrażanie gotówki przez niespójne zamówienia
Równomierne zamawianie wszystkich pozycji zamraża kapitał obrotowy w towarach klasy C, podczas gdy hity sprzedaży z klasy A zaczynają się kończyć.
Zmęczenie spisami i błędy podczas skanowania
Przeciążanie pracowników wyczerpującymi, całościowymi remanentami obniża dokładność liczenia właśnie tam, gdzie precyzja danych jest kluczowa.
Jak uszeregować produkty według przychodów i udziału skumulowanego
Tradycyjnym punktem wyjścia do klasyfikacji ABC jest uszeregowanie asortymentu według zrealizowanych przychodów w wybranym okresie (np. ostatnich 90 lub 180 dni). Oto kolejne kroki:
Krok 1: Sprawdź przychody ze sprzedaży dla każdego SKU
Pomnóż liczbę sprzedanych sztuk każdego produktu przez jego cenę sprzedaży w badanym okresie.
Krok 2: Posortuj SKU malejąco według przychodów
Uporządkuj listę asortymentu od najwyższej kwoty do najniższej, umieszczając lidera sprzedaży na samej górze.
Krok 3: Oblicz udział procentowy pojedynczy i skumulowany
Podziel przychód z każdego artykułu przez łączny obrót sklepu, aby poznać jego udział procentowy, a następnie zsumuj wartości narastająco wiersz po wierszu.
Krok 4: Przypisz produkty do wstępnych klas A, B i C
Jako poglądowy punkt wyjścia (a nie sztywną uniwersalną regułę) przypisz górną grupę przynoszącą w przybliżeniu od 70% do 80% przychodów do klasy A, kolejny segment stanowiący około 15% do klasy B, a długi ogon generujący około 5% do klasy C. Dostosuj te progi do specyfiki asortymentu i marży w swoim sklepie.
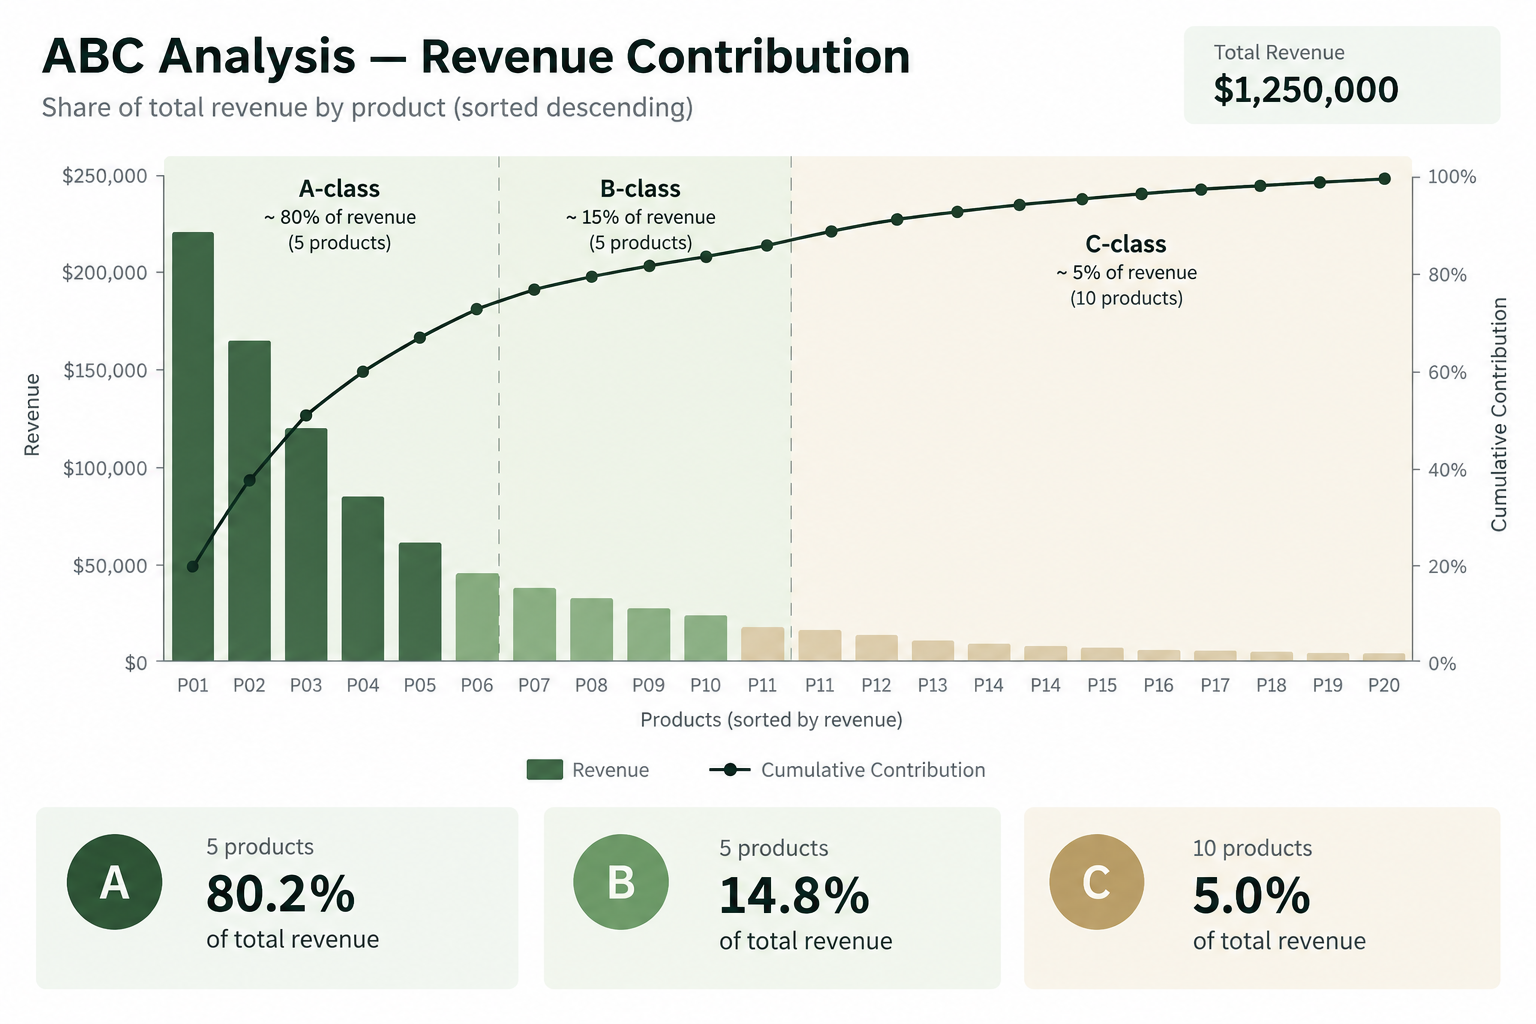
Praktyczny przykład obliczeń analizy ABC dla sklepu
Przyjrzyjmy się lokalnemu sklepowi delikatesowemu, który analizuje dziesięć reprezentatywnych pozycji z działu napojów i spiżarni w okresie, w którym łączny przychód wyniósł $10,000:
| SKU | Nazwa towaru | Przychód w okresie | Udział w przychodach | Udział skumulowany | Klasa ABC |
|---|---|---|---|---|---|
| BEV-0101 | Kawa ziarnista Single-Origin 1kg | $4,800 | 48.0% | 48.0% | Klasa A |
| BEV-0102 | Rzemieślnicza herbata matcha 100g | $2,400 | 24.0% | 72.0% | Klasa A |
| PAN-0201 | Ekologiczna oliwa z oliwek z pierwszego tłoczenia 750ml | $1,100 | 11.0% | 83.0% | Klasa B |
| BEV-0103 | Herbata czarna liściasta Earl Grey 250g | $600 | 6.0% | 89.0% | Klasa B |
| PAN-0202 | Dojrzewający ocet balsamiczny z Modeny 250ml | $400 | 4.0% | 93.0% | Klasa C |
| PAN-0203 | Naturalny miód wielokwiatowy słoik 500g | $250 | 2.5% | 95.5% | Klasa C |
| SNK-0301 | Migdały prażone z solą morską 200g | $200 | 2.0% | 97.5% | Klasa C |
| PAN-0204 | Płatki wędzonej soli morskiej puszka 125g | $120 | 1.2% | 98.7% | Klasa C |
| BEV-0104 | Suszone kwiaty rumianku ekologicznego 50g | $80 | 0.8% | 99.5% | Klasa C |
| ACC-0401 | Woreczki filtrujące do herbaty z bawełny zestaw | $50 | 0.5% | 100.0% | Klasa C |
W tym przykładzie pierwsze 2 produkty (20% wszystkich SKU) odpowiadają za 72.0% obrotu działu. Kolejne 2 pozycje dostarczają 17.0%, podnosząc łączny przychód do 89.0%. Pozostałe 6 produktów stanowi aż 60% różnorodności asortymentu, lecz przynosi zaledwie 11.0% gotówki.
Jak klasyfikacja ABC ułatwia planowanie inwentaryzacji
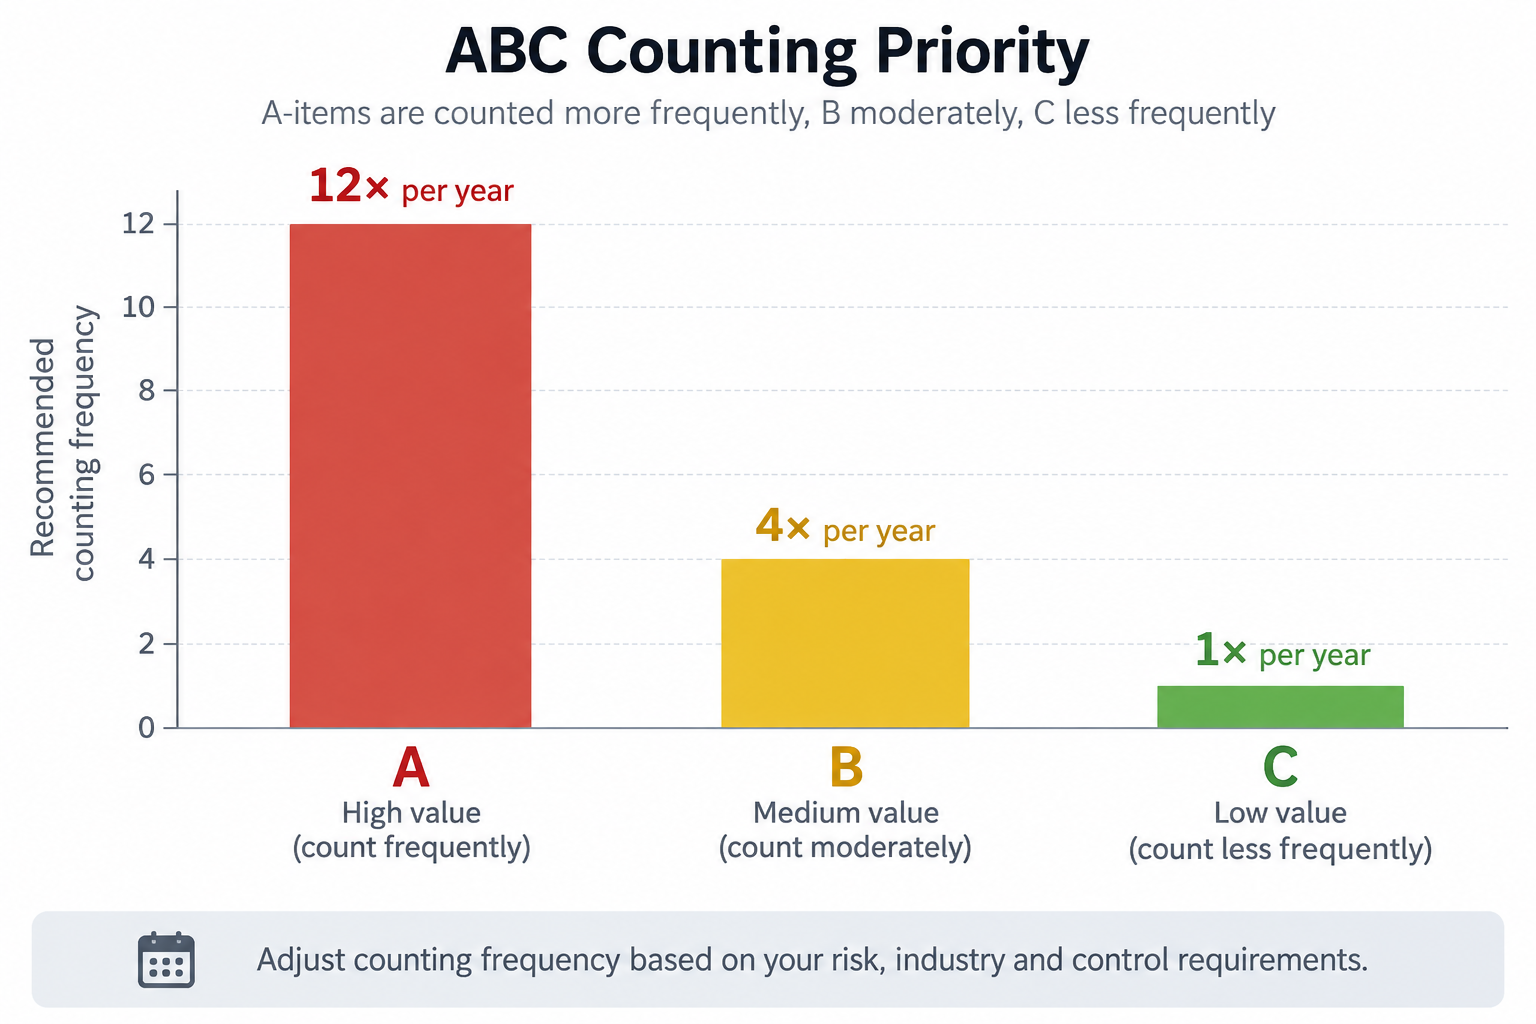
Jedną z najbardziej wymiernych korzyści analizy ABC jest ułożenie realnego harmonogramu inwentaryzacji ciągłej. Sprawdzanie każdego towaru co tydzień jest nierealne, ale liczenie wszystkiego raz do roku sprzyja niezauważalnym stratom. Przejrzysty harmonogram zapewnia równowagę:
Towary klasy A (sugerowana częstotliwość)
Cotygodniowa lub dwutygodniowa kontrola ciągła
Szybka rotacja zwiększa ryzyko pomyłek kasowych lub złego odłożenia towaru. Częste sprawdzanie gwarantuje poprawność stanów przed złożeniem kolejnego zamówienia.
Towary klasy B (sugerowana częstotliwość)
Miesięczna kontrola rotacyjna
Przy umiarkowanej sprzedaży rozbieżności magazynowe narastają powoli. Comiesięczny przegląd pozwala wychwycić odchylenia bez przeciążania zespołu.
Towary klasy C (sugerowana częstotliwość)
Kwartalnie, półrocznie lub podczas remanentu generalnego
Wolna rotacja sprawia, że stany magazynowe rzadko zmieniają się z tygodnia na tydzień. Zbyt częste liczenie tych pozycji to strata cennego czasu pracy.
Jak analiza ABC usprawnia zamówienia i relacje z dostawcami
Podział towarów na grupy ABC zmienia podejście do zakupów i negocjacji z dystrybutorami:
Zasady uzupełniania dla klasy A
Dynamiczny zapas bezpieczeństwa i precyzyjne punkty zamawiania
Ścisła koordynacja terminów dostaw z dystrybutorami, baza dostawców rezerwowych oraz skrupulatna kontrola terminowości i kompletności zamówień.
Zasady uzupełniania dla klasy B
Standardowe punkty ponawiania zamówień i stały harmonogram
Łączenie pozycji w celu osiągnięcia minimów logistycznych i dostosowanie dostaw do regularnych tygodniowych lub miesięcznych tras dostawcy.
Zasady uzupełniania dla klasy C
Zamówienia zbiorcze lub ograniczenie asortymentu
Kupowanie całych kartonów tylko przy realnej potrzebie, unikanie wysokich minimów dla produktów wolnorotujących i ocena zasadności wycofania nierentownych pozycji.
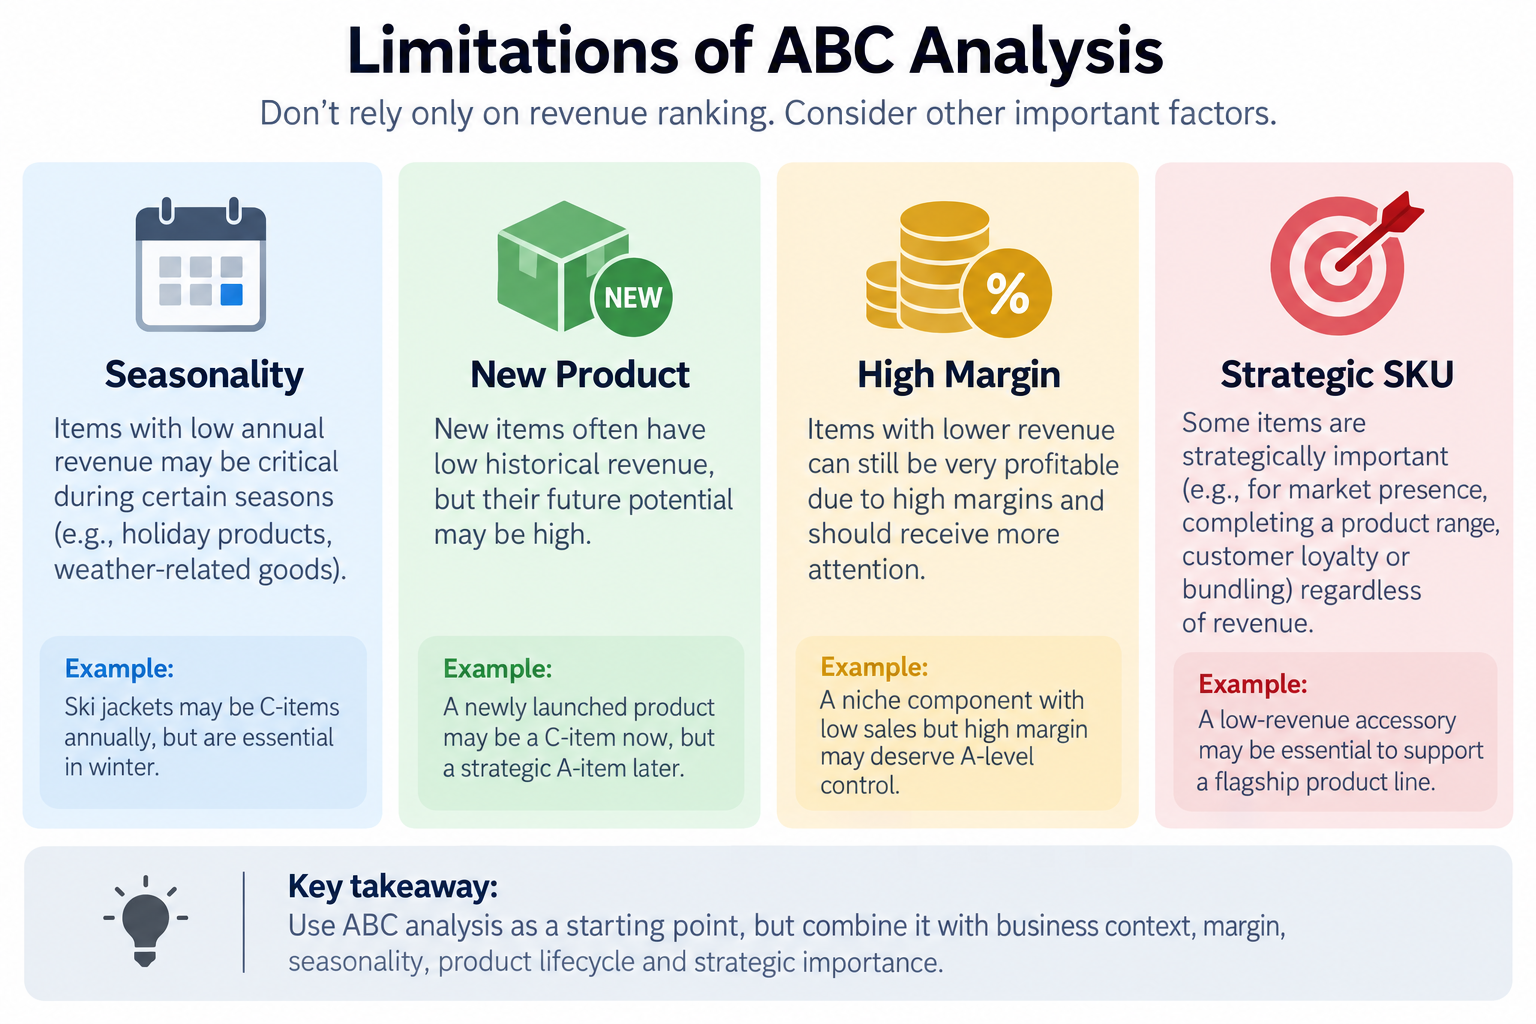
Ograniczenia analizy opartej wyłącznie na przychodach: dlaczego 80/20 to nie aksjomat
Traktowanie rankingu przychodów jako jedynego kryterium prowadzi do błędów w zarządzaniu towarem. W małym sklepie twarde dane trzeba zestawić z realiami rynkowymi:
Sezonowość i skoki świąteczne
Krem do opalania zimą lub świąteczny zestaw prezentowy latem wyglądają jak martwy towar klasy C, jeśli okres analizy zostanie dobrany nieodpowiednio.
Podziel dane historyczne według sezonów sprzedaży lub analizuj dane kroczące z 12 miesięcy przed podjęciem decyzji o zmianie kategorii.
Nowości bez historii sprzedaży
Nowo wprowadzony asortyment zaczyna od zerowej sprzedaży i z natury rzeczy znajdzie się na samym dole tabeli przychodów.
Umieszczaj nowe produkty w grupie obserwacyjnej na 60 do 90 dni, zanim przypiszesz im stałą klasę ABC.
Wysokomarżowe produkty specjalistyczne
Luksusowe pióro, selektywne perfumy czy specjalistyczne narzędzie mogą generować skromny obrót, ale zapewniać 60% marży brutto.
Rozważ klasyfikację według zysku brutto zamiast przychodu całkowitego lub ręcznie przenieś rentowne produkty do klasy B.
SKU strategiczne, uzupełniające i niezbędne
Specjalistyczne igły, uszczelki czy nietypowe syropy sprzedają się rzadko, ale umożliwiają sprzedaż głównych produktów.
Utrzymuj w ofercie towary budujące lojalność klientów, nawet jeśli ich bezpośredni udział w obrotach jest znikomy.
Praktyczna organizacja analizy ABC w małym sklepie
Zamiast ciągłych, chaotycznych zmian warto wdrożyć uporządkowany proces okresowy dopasowany do codzienności sklepu:
Ustal okres obserwacji
Stosuj kwartalne lub półroczne okna analizy, aby krótkotrwałe tygodniowe promocje nie zniekształcały bazowego podziału na klasy.
Uszereguj towary i oceń wyjątki
Posortuj raporty sprzedaży według obrotu lub marży brutto, wyznacz wstępne klasy A, B i C, a pozycje sezonowe i nowości zweryfikuj ręcznie.
Wyznacz strefy i arkusze spisu z natury
Oznacz regały lub grupy towarów w arkuszach spisowych, aby pracownicy dokładnie wiedzieli, które pozycje podlegają cotygodniowej weryfikacji.
Dopasuj zamówienia do minimów dostawców
Ustal wyraźne progi zamawiania dla klasy A i dokładnie kalkuluj zakupy klasy C pod kątem kosztów magazynowania i wolnego miejsca.
Jak Retail Scan & Stock wspiera zarządzanie zapasami
Prawidłowe ustalanie priorytetów ABC wymaga wiedzy o tym, ile towaru rzeczywiście znajduje się na półkach. Retail Scan & Stock ułatwia proces liczenia i obieg dokumentów:
Mobilna inwentaryzacja ciągła ze skanowaniem kodów
Szybko skanuj regały z towarami klasy A za pomocą aparatu w telefonie w godzinach pracy sklepu, bez ciężkich terminali i papierowych podkładek.
Zamówienia zakupu pogrupowane według dostawców
Przekształcaj wykryte braki w gotowe zamówienia dla dostawców bezpośrednio w telefonie, gdy tylko kluczowe towary osiągną poziom zamawiania.
Czysty eksport do arkuszy (CSV i Excel)
Eksportuj wyniki spisu i stany magazynowe do plików Excel lub CSV, aby obliczać udziały w przychodach i analizować asortyment w arkuszu kalkulacyjnym.
Najczęściej zadawane pytania
Czy artykuły klasy A zawsze stanowią dokładnie 20% oferty i 80% przychodów?
Nie. Reguła 80/20 to praktyczna wskazówka empiryczna, a nie niezmienna stała matematyczna. W wielu sklepach spożywczych klasa A może obejmować 12% SKU generujących 65% obrotu lub 25% SKU generujących 85%. Każdy sklep powinien przyjąć progi odpowiadające naturalnym załamaniom krzywej przychodów.
Czy kategoryzować produkty według przychodów, liczby sprzedanych sztuk czy marży?
Przychód ze sprzedaży jest najczęstszym punktem wyjścia, ponieważ bezpośrednio odzwierciedla popyt klientów i obrót gotówki. Analiza ABC oparta na marży brutto sprawdza się jednak lepiej, jeśli sklep sprzedaje produkty przyciągające o niskiej marży obok rentownych specjalności. Wielu sprzedawców stosuje kryteria mieszane (marża i rotacja).
Jak często mały sklep powinien weryfikować i aktualizować klasy ABC?
Weryfikacja klas ABC raz na kwartał lub dwa razy w roku stanowi praktyczny punkt wyjścia dla wielu niezależnych sklepów, choć właściwy harmonogram zależy od sezonowości, rotacji oferty i cykli promocyjnych. Zbyt częste korekty wprowadzają chaos w planach inwentaryzacji, a przegląd przeprowadzany tylko raz w roku grozi przeoczeniem nowych trendów konsumenckich.
Co zrobić z towarami klasy C, które prawie w ogóle się nie sprzedają?
Najpierw sprawdź, czy produkt pełni niezbędną funkcję uzupełniającą (np. nietypowe baterie lub części zamienne) bądź stanowi standard obsługi klienta. Jeśli nie ma znaczenia strategicznego i zamraża gotówkę, wyprzedaj zapasy bez ponawiania zamówień lub zastosuj przecenę, aby odzyskać płynność.
Czy można przeprowadzić analizę ABC w zwykłym arkuszu kalkulacyjnym?
Tak. Wyeksportuj dane o sprzedaży i zapasach do pliku CSV lub Excel, posortuj wiersze malejąco według obrotu lub marży brutto, oblicz udziały procentowe pojedyncze oraz skumulowane. Następnie przypisz wierszom klasy A, B lub C zgodnie z wyznaczonymi progami.
Powiązane poradniki i materiały o zarządzaniu zapasami
- Jak często mały sklep powinien liczyć stan magazynowy? →
- Inwentaryzacja ciągła a remanent generalny: co lepiej sprawdzi się w małym sklepie? →
- Wskaźnik rotacji zapasów: Prosty przewodnik dla małych sklepów →
- Martwy zapas vs towary wolnorotujące: jak mały sklep może rozpoznać i rozwiązać oba problemy →
- Koszty utrzymania zapasów: jak mały sklep może obliczyć i ograniczyć ukryte wydatki →