

Wichtiges Grundprinzip im Handel
Die ABC-Klassifizierung ist ein praktisches Werkzeug zur Priorisierung und kein starres Wirtschaftsgesetz. Obwohl das 80/20-Prinzip von Pareto eine gute Orientierung bietet, weichen die genauen Umsatzanteile je nach Branche ab. Faktoren wie Bruttomarge, Lieferzeiten und Kundenerwartungen erfordern unternehmerisches Feingefühl.
Was die ABC-Analyse im Lager verständlich erklärt bedeutet
Die ABC-Analyse ist eine Methode, um Produkte anhand ihres wirtschaftlichen Werts für das Geschäft in Gruppen zu unterteilen. Statt hunderte oder tausende SKU mit gleichem Aufwand zu überwachen, teilen Händler ihre Bestände in drei operative Stufen ein:
Klasse A: Kernsortiment mit höchster Priorität
Die vergleichsweise kleine Gruppe von Artikeln, die den überwiegenden Teil des Umsatzes und des Cashflows im Geschäft erwirtschaftet.
Strengste Bestandskontrolle, häufige Zählungen, geschützte Regalflächen und enge Absprache mit Lieferanten zur Vermeidung von Fehlbeständen.
Klasse B: Mittleres Sortiment mit moderater Priorität
Verlässliche Zweitplatzierte mit stetigem Absatz, die das Angebot abrunden und konstante Kundennachfrage bedienen.
Regelmäßige Routinekontrollen, standardisierte Meldebestände und planmäßige Bestellüberprüfungen ohne täglichen Eingriff.
Klasse C: Breites Nebensortiment mit niedriger Priorität
Die große Anzahl von Langsamdrehern, Zubehörteilen oder Nischengrößen, die nur einen kleinen Bruchteil zum Gesamtumsatz beiträgt.
Vereinfachte Sammelbestellungen, längere Zählabstände und ständige Aufmerksamkeit gegen Überbestände und Ladenhüter.
Warum die Gleichbehandlung aller SKU wertvolle Arbeitszeit vergeudet
Inhaber kleiner, unabhängiger Geschäfte arbeiten unter ständiger Zeit- und Personalknappheit. Wenn ein Geschäft versucht, alle Artikel nach starren, identischen Intervallen zu zählen und nachzubestellen, treten drei typische Engpässe auf:
Verzetteln bei den wichtigsten Umsatzträgern
Wer Zeit damit verbringt, selten gekaufte Gewürze oder Grußkarten zu zählen, bemerkt leere Regale bei Schnelldrehern wie Milch, Kaffee oder beliebten Snacks oft zu spät.
Unnötige Kapitalbindung durch ungerichtete Nachbestellungen
Wer alle Artikel schematisch nachbestellt, bindet wertvolles Umlaufvermögen in C-Artikeln, während umsatzstarke A-Waren unerwartet ausgehen.
Ermüdung beim Zählen und steigende Erfassungsfehler
Mitarbeiter durch ständige Komplettinventuren des gesamten Geschäfts zu überfordern, verschlechtert die Zählgenauigkeit genau dort, wo Präzision am wichtigsten ist.
Artikel nach Umsatzbeitrag und kumuliertem Anteil ordnen
Der bewährte Startpunkt für eine ABC-Einstufung ist das Sortieren des Sortiments nach den historischen Umsätzen eines bestimmten Zeitraums (etwa der letzten 90 oder 180 Tage). Der Ablauf ist denkbar einfach:
Schritt 1: Umsatz pro SKU ermitteln
Multiplizieren Sie die verkauften Stückzahlen jedes Artikels mit dem Verkaufspreis im gewählten Betrachtungszeitraum.
Schritt 2: SKU absteigend nach Umsatz sortieren
Ordnen Sie die Artikelliste vom höchsten zum niedrigsten Umsatz, sodass der stärkste Umsatzträger ganz oben steht.
Schritt 3: Einzelanteil und kumulierte Prozente berechnen
Teilen Sie den Umsatz jedes Artikels durch den Gesamtumsatz für den prozentualen Anteil und addieren Sie die Werte Zeile für Zeile auf.
Schritt 4: Artikel in vorläufige Klassen A, B und C einteilen
Als anschauliches Ausgangsbeispiel (und nicht als starre universelle Regel) weisen Sie die umsatzstärkste Obergruppe mit etwa 70% bis 80% des Umsatzes der Klasse A zu, die folgenden Artikel mit rund 15% der Klasse B und das Restsortiment mit ca. 5% der Klasse C. Passen Sie diese Schwellenwerte an das konkrete Sortiment und Margenprofil Ihres Geschäfts an.
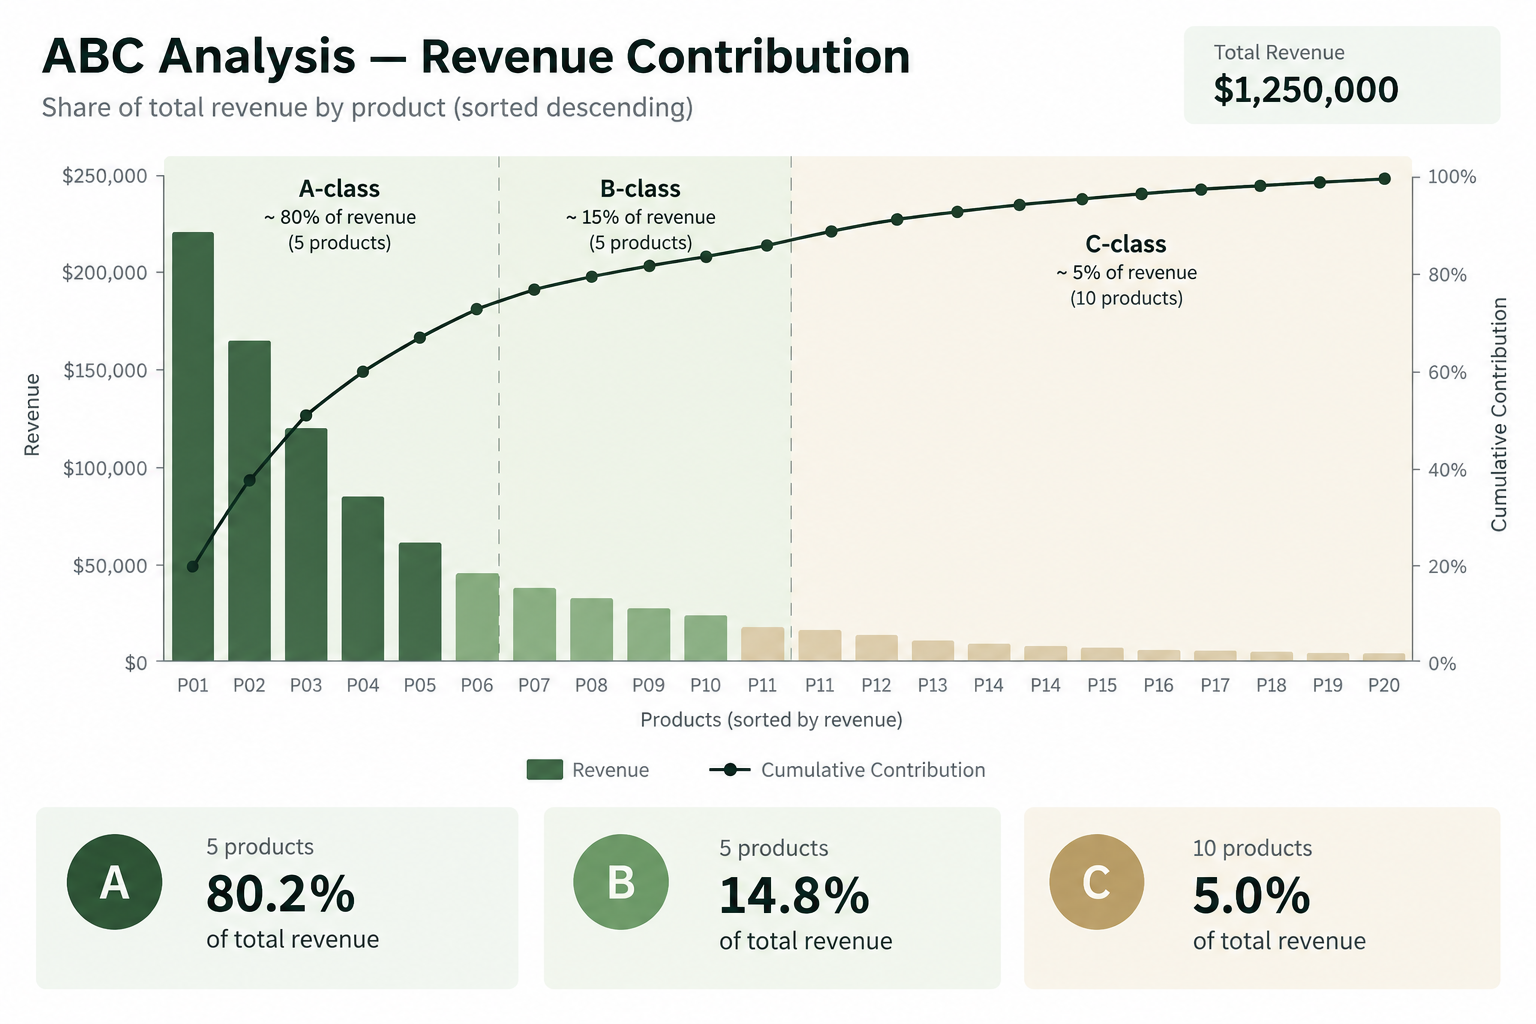
Anschauliches Rechenbeispiel einer ABC-Einteilung im Handel
Betrachten wir ein kleines Feinkostgeschäft, das zehn typische SKU aus den Abteilungen Spezialitäten und Getränke über einen Zeitraum mit $10,000 Gesamtumsatz auswertet:
| SKU | Artikelbezeichnung | Umsatz im Zeitraum | Umsatzanteil | Kumulierter Anteil | ABC-Klasse |
|---|---|---|---|---|---|
| BEV-0101 | Single-Origin Kaffeebohnen 1kg | $4,800 | 48.0% | 48.0% | Klasse A |
| BEV-0102 | Zeremonieller Matcha-Tee 100g | $2,400 | 24.0% | 72.0% | Klasse A |
| PAN-0201 | Kaltgepresstes Bio-Olivenöl 750ml | $1,100 | 11.0% | 83.0% | Klasse B |
| BEV-0103 | Schwarzer Tee Earl Grey lose 250g | $600 | 6.0% | 89.0% | Klasse B |
| PAN-0202 | Gereifter Balsamico-Essig aus Modena 250ml | $400 | 4.0% | 93.0% | Klasse C |
| PAN-0203 | Naturbelassener Wildblütenhonig 500g | $250 | 2.5% | 95.5% | Klasse C |
| SNK-0301 | Geröstete Mandeln mit Meersalz 200g | $200 | 2.0% | 97.5% | Klasse C |
| PAN-0204 | Geräucherte Meersalzflocken Dose 125g | $120 | 1.2% | 98.7% | Klasse C |
| BEV-0104 | Bio-Kamillenblütentee getrocknet 50g | $80 | 0.8% | 99.5% | Klasse C |
| ACC-0401 | Tee-Filterbeutel aus Baumwolle Packung | $50 | 0.5% | 100.0% | Klasse C |
In diesem anschaulichen Beispiel erzielen die ersten 2 Artikel (20% der SKU) ganze 72.0% des Abteilungsumsatzes. Die nächsten 2 Artikel steuern 17.0% bei, womit der kumulierte Umsatz 89.0% erreicht. Die übrigen 6 Artikel stellen zwar 60% der Produktvielfalt dar, erbringen aber lediglich 11.0% der Einnahmen.
Wie die ABC-Klassifizierung praktikable Zählpläne ermöglicht
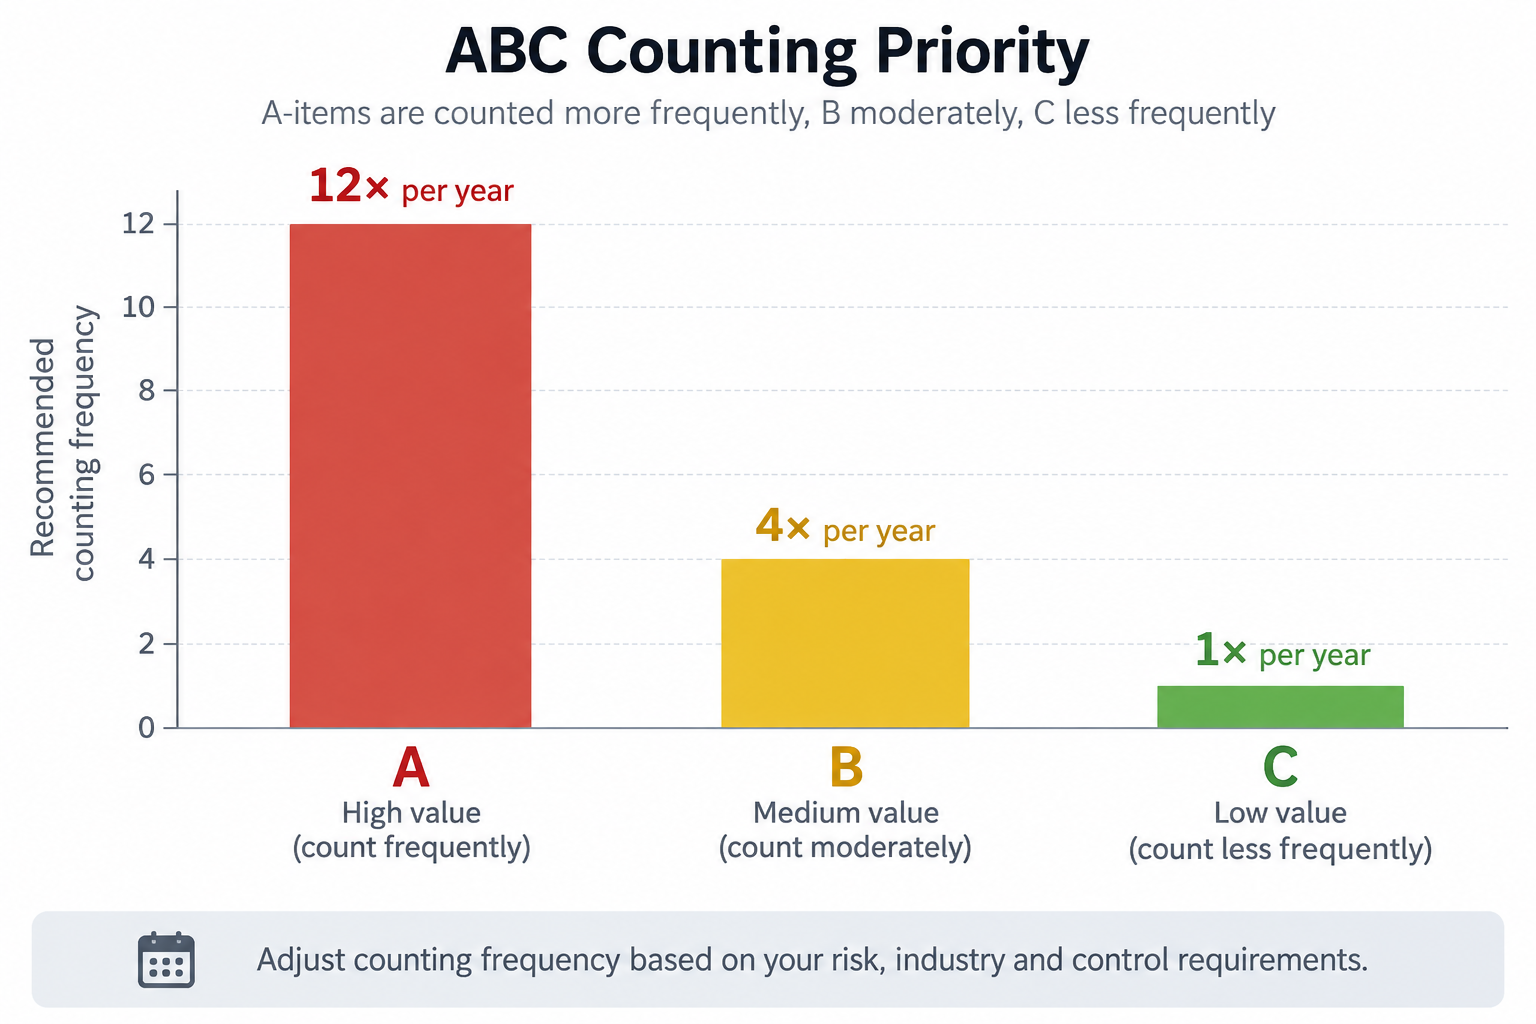
Einer der unmittelbarsten Vorteile der ABC-Analyse liegt in der Gestaltung einer machbaren permanenten Inventur. Jeden Artikel wöchentlich zu zählen ist unmöglich, doch eine Zählung nur einmal pro Jahr begünstigt unbemerkten Schwund. Ein gestaffelter Zählplan schafft den richtigen Ausgleich:
Klasse-A-Artikel (empfohlene Frequenz)
Wöchentliche oder zweiwöchentliche Stichproben
Hoher Warenumschlag steigert das Risiko unerkannter Kassierfehler oder falscher Verräumung. Häufige Kontrollen sichern aktuelle Bestände vor der nächsten Nachbestellung.
Klasse-B-Artikel (empfohlene Frequenz)
Monatliche rollierende Zählung
Bei mittlerem Umschlag häufen sich Inventurdifferenzen moderat an. Eine monatliche Überprüfung deckt Abweichungen auf, ohne das Personal im Tagesgeschäft zu überlasten.
Klasse-C-Artikel (empfohlene Frequenz)
Vierteljährlich, halbjährlich oder zur Stichtagsinventur
Aufgrund geringer Verkäufe verändern sich die Bestände von Woche zu Woche kaum. Zu häufiges Zählen verschwendet wertvolle Arbeitszeit, die für umsatzstarke Waren benötigt wird.
Wie die ABC-Analyse Nachbestellungen und Lieferantengespräche steuert
Die Einteilung nach ABC verändert die Herangehensweise an den Einkauf und Verhandlungen mit Großhändlern grundlegend:
Nachbestellung für Klasse A
Dynamischer Sicherheitsbestand und präzise Meldebestände
Lieferzeiten eng mit Großhändlern abstimmen, Ersatzlieferanten bereithalten und Liefertreue konsequent überwachen.
Nachbestellung für Klasse B
Standard-Meldebestände und planbare Bestellzyklen
Bestellungen zur Erreichung von Mindestbestellmengen bündeln und Lieferungen in regelmäßige wöchentliche oder monatliche Routen einbinden.
Nachbestellung für Klasse C
Sammelbestellungen oder Bereinigung des Sortiments
Kartons nur bei echtem Bedarf bestellen, hohe Mindestmengen bei Langsamdrehern ablehnen und unrentable Artikel konsequent auslisten.
Grenzen einer reinen Umsatzbetrachtung: Warum 80/20 kein Gesetz ist
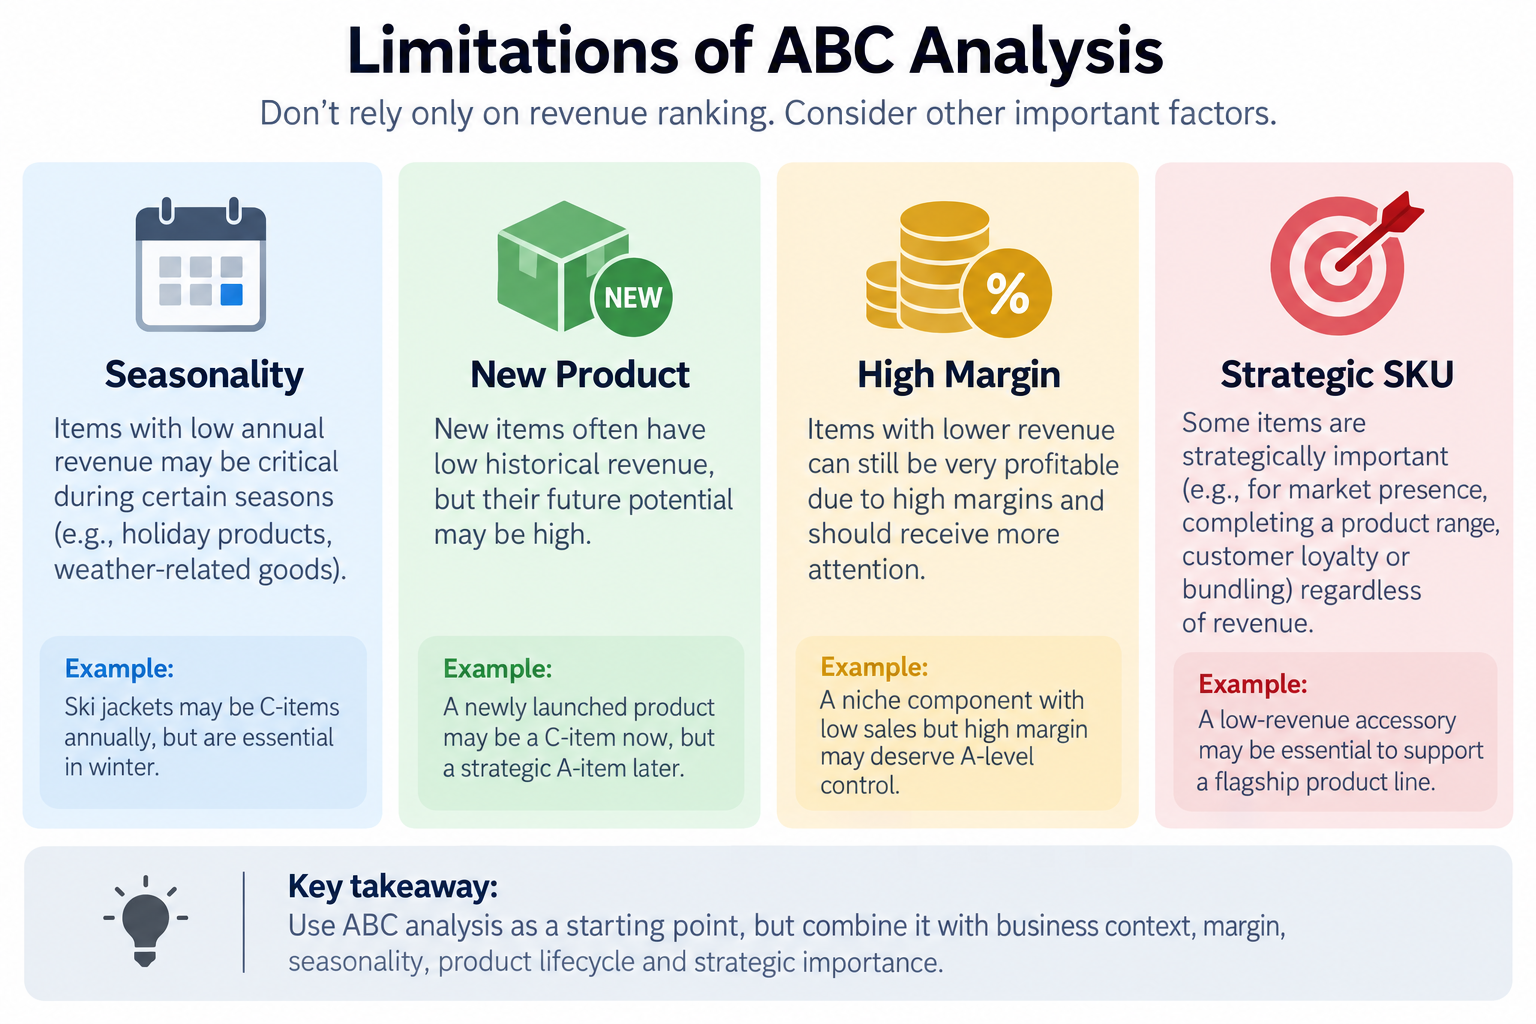
Die Umsatzrangfolge als unumstößliches Urteil zu behandeln, führt zu schweren Fehlern im Sortiment. Kleine Einzelhändler müssen reine Zahlen mit der Praxis im Laden abgleichen:
Saisonalität und Feiertagsspitzen
Sonnencreme im Winter oder Weihnachtsgeschenke im Sommer wirken wie tote C-Artikel, wenn der Auswertungszeitraum ungünstig gewählt ist.
Segmentieren Sie historische Daten nach Verkaufssaisons oder analysieren Sie rollierende 12-Monats-Werte, bevor Sie Artikel herabstufen.
Neue Produkte ohne bisherige Verkaufshistorie
Neu eingeführte Artikel starten mit null Verkäufen und landen in der Umsatzliste zwangsläufig ganz unten.
Führen Sie Neuheiten 60 bis 90 Tage lang in einer Beobachtungsgruppe, bevor Sie ihnen feste ABC-Klassen zuweisen.
Margenstarke Spezialitäten und Nischenartikel
Ein hochwertiger Füllfederhalter, exklusives Parfüm oder Spezialwerkzeug erzielt vielleicht wenig Umsatz, bringt aber 60% Rohertragsmarge.
Erwägen Sie eine Sortierung nach Rohgewinn statt nach Bruttoumsatz oder stufen Sie margenstarke Artikel manuell in Klasse B hoch.
Strategische Artikel, Zubehör und Pflichtsortiment
Spezielle Reparatureinsätze, Dichtungen oder besondere Sirupsorten verkaufen sich selten, machen aber den Verkauf von Hauptartikeln erst möglich.
Behalten Sie wichtige Ankerprodukte im Sortiment, die die Kundentreue sichern, selbst wenn ihr Umsatzbeitrag gering ausfällt.
Praktischer ABC-Ablauf für ein unabhängiges Einzelhandelsgeschäft
Statt permanenter manueller Anpassungen empfiehlt sich ein strukturierter, wiederkehrender Ablauf, der zum Arbeitsalltag des Ladens passt:
Beobachtungszeitraum festlegen
Wählen Sie Quartals- oder Halbjahreszeiträume, damit kurzfristige Wochenaktionen das Bild nicht verzerren.
Nach Wert sortieren und Ausnahmen prüfen
Umsatzberichte nach Erlös oder Rohertrag ordnen, vorläufige A-, B- und C-Klassen vergeben und saisonale Artikel sowie Neuheiten manuell korrigieren.
Zählbereiche und Zähllisten anpassen
Regale und Warengruppen auf den Inventurlisten so kennzeichnen, dass Mitarbeiter wissen, welche Artikel wöchentlich geprüft werden müssen.
Einkaufsregeln mit Lieferantenbedingungen abgleichen
Klare Meldebestände für A-Artikel definieren und C-Bestellungen stets im Hinblick auf Lagerkosten und Platzverhältnisse prüfen.
Wo Retail Scan & Stock den Ablauf im Geschäft unterstützt
Eine erfolgreiche ABC-Steuerung erfordert verlässliche Bestandsdaten direkt am Regal. Retail Scan & Stock deckt die täglichen Zähl- und Dokumentenprozesse ab:
Permanente Inventur per Barcode-Scan am Smartphone
Erfassen Sie Regale mit A-Artikeln während der Öffnungszeiten einfach mit der Kamera Ihres Smartphones – ohne teure MDE-Geräte oder Klemmbretter.
Bestellungen direkt nach Lieferanten gegliedert
Wandeln Sie festgestellte Fehlbestände direkt am Smartphone in strukturierte Lieferantenbestellungen um, sobald Kernartikel den Meldebestand erreichen.
Sauberer Tabellen-Export (CSV & Excel)
Exportieren Sie Zählungen und Bestände nach Excel oder CSV, um Umsatzanteile zu errechnen und Ihr Sortiment in Ihrer gewohnten Tabellenkalkulation zu analysieren.
Häufig gestellte Fragen
Besteht Klasse A immer aus genau 20% der Artikel und 80% des Umsatzes?
Nein. Die 80/20-Regel ist ein empirischer Erfahrungswert und kein starres mathematisches Gesetz. In vielen Lebensmittelgeschäften oder Kiosken machen A-Artikel vielleicht 12% der SKU aus, die 65% des Umsatzes erwirtschaften, oder 25% der SKU, die für 85% stehen. Händler sollten Schwellenwerte wählen, die zu den natürlichen Übergängen ihrer Umsatzkurve passen.
Sollte man Bestände nach Umsatz, Stückzahlen oder Bruttomarge einteilen?
Der Umsatz ist der gebräuchlichste Startpunkt, da er die direkte Nachfrage und den Geldfluss widerspiegelt. Eine Einteilung nach Rohertrag ist jedoch überlegen, wenn Sie Lockvogelangebote mit niedriger Marge neben hochrentablen Spezialitäten führen. Manche Händler kombinieren Marge und Umschlagshäufigkeit.
Wie oft sollte ein kleines Geschäft die ABC-Klassen überprüfen?
Eine Überprüfung einmal im Quartal oder halbjährlich ist für viele unabhängige Händler ein pragmatischer Ausgangsrhythmus, der ideale Turnus hängt jedoch von Saisoneinflüssen, Sortimentswechseln und Aktionen ab. Zu häufige Änderungen bringen Unruhe in den Zählplan, während ein nur jährlicher Rhythmus dazu führt, dass neue Trends und Nachfrageverschiebungen zu spät erkannt werden.
Was tun mit C-Artikeln, die sich kaum noch verkaufen?
Prüfen Sie zunächst, ob es sich um ein notwendiges Ergänzungsprodukt (wie Spezialbatterien oder Ersatzteile) oder einen wichtigen Kundenservice handelt. Wenn der Artikel keinen strategischen Zweck erfüllt und Geld bindet, lassen Sie den Bestand auslaufen oder schaffen Sie durch Rabatte wieder Liquidität.
Kann man eine ABC-Analyse mit einer normalen Tabellenkalkulation durchführen?
Ja. Exportieren Sie Verkaufs- und Bestandsdaten als CSV oder Excel, sortieren Sie die Zeilen absteigend nach Umsatz oder Rohertrag, berechnen Sie die relativen Anteile sowie die kumulierte Summe. Anschließend weisen Sie den Zeilen anhand Ihrer Schwellenwerte die Klassen A, B oder C zu.
Weiterführende Leitfäden zur Bestandsverwaltung
- Wie oft sollte ein kleines Geschäft den Bestand zählen? →
- Permanente Inventur vs. Stichtagsinventur: Welche Methode passt zu kleinen Geschäften? →
- Lagerumschlagshäufigkeit: Einfacher Leitfaden für kleine Einzelhändler →
- Ladenhüter vs. Langsamdreher: Wie kleine Einzelhändler beides erkennen und beheben →
- Lagerhaltungskosten im kleinen Einzelhandel: Was gebundener Bestand wirklich kostet →