

Principiul operațional de bază
Clasificarea ABC este un instrument de prioritizare operațională, nu o lege financiară absolută. Deși principiul Pareto 80/20 oferă un model orientativ util, procentele exacte de venituri variază de la o categorie la alta, iar factori precum marja brută, termenele de livrare ale furnizorilor și așteptările clienților necesită discernământ managerial.
Ce înseamnă analiza ABC a stocurilor pe înțelesul tuturor
Analiza ABC a stocurilor este o metodă de clasificare a produselor în funcție de contribuția lor economică la performanța magazinului. În loc să încerce să monitorizeze sute sau mii de coduri SKU cu aceeași vigilență, comercianții împart stocul în trei niveluri operaționale:
Clasa A: Mărfuri de bază cu prioritate ridicată
Grupul relativ compact de produse care generează marea majoritate a volumului de vânzări și a fluxului de numerar al magazinului.
Control strict al stocurilor, numărători frecvente, spațiu protejat la raft și coordonare strânsă cu furnizorii pentru a preveni rupturile costisitoare de stoc.
Clasa B: Asortiment intermediar cu prioritate moderată
Produse secundare constante și fiabile, care mențin un interes stabil din partea clienților, cu o viteză de vânzare medie.
Monitorizare periodică de rutină, praguri standard de comandă și evaluări regulate ale reaprovizionării fără necesitatea unor intervenții zilnice.
Clasa C: Coada lungă cu prioritate redusă
Numărul mare de variante cu mișcare lentă, accesorii sau dimensiuni de nișă care contribuie doar cu o fracțiune minoră la veniturile totale.
Comandare simplificată în volum, intervale extinse de inventariere și vigilență continuă împotriva acumulării de stoc în exces sau mort.
De ce tratarea fiecărui SKU în mod egal irosește atenția prețioasă a conducerii
Comercianții independenți mici își desfășoară activitatea sub constrângeri stricte de timp și personal. Când un magazin încearcă să numere, să auditeze și să recomande toate produsele după cicluri rigide identice, apar trei blocaje operaționale majore:
Diluarea atenției acordate produselor esențiale generatoare de venituri
Timpul petrecut numărând condimente vrac cu rotație lentă sau felicitări lasă personalul fără disponibilitatea de a sesiza rafturile goale la lapte, cafea sau gustări căutate.
Epuizarea prematură a lichidităților prin comenzi nețintite
Comandarea uniformă a reaprovizionării pentru toate articolele blochează capital de lucru prețios în mărfuri din Clasa C, în timp ce produsele performante din Clasa A rămân în pană de stoc.
Oboseala generată de inventar și erorile de scanare
Epuizarea personalului de prima linie prin numărători masive ale întregului magazin diluează acuratețea exact acolo unde precizia contează cel mai mult.
Cum să clasificați produsele după contribuția la venituri și cota cumulată
Punctul clasic de plecare pentru clasificarea ABC este ierarhizarea asortimentului în funcție de veniturile istorice dintr-o fereastră de observare definită (cum ar fi ultimele 90 sau 180 de zile). Iată pașii simpli de urmat:
Pasul 1: Extrageți venitul din vânzări pentru fiecare SKU
Înmulțiți unitățile vândute pentru fiecare produs cu prețul său de vânzare cu amănuntul pe parcursul intervalului de monitorizare ales.
Pasul 2: Sortați codurile SKU de la cel mai mare la cel mai mic venit
Ordonați lista de produse descrescător, așezând articolul cu cele mai mari vânzări în capul listei.
Pasul 3: Calculați ponderea procentuală individuală și cumulată
Împărțiți venitul fiecărui produs la venitul total al magazinului pentru a afla ponderea procentuală, apoi calculați totalurile cumulate progresiv în coloană.
Pasul 4: Grupați produsele în nivelurile preliminare A, B și C
Ca exemplu orientativ de pornire (și nu ca o regulă universală rigidă), desemnați segmentul superior care contribuie cu aproximativ 70% până la 80% din venituri drept Clasa A, următorul segment de circa 15% drept Clasa B, iar coada lungă finală de circa 5% drept Clasa C. Ajustați aceste praguri în funcție de sortimentul specific și marjele magazinului dumneavoastră.
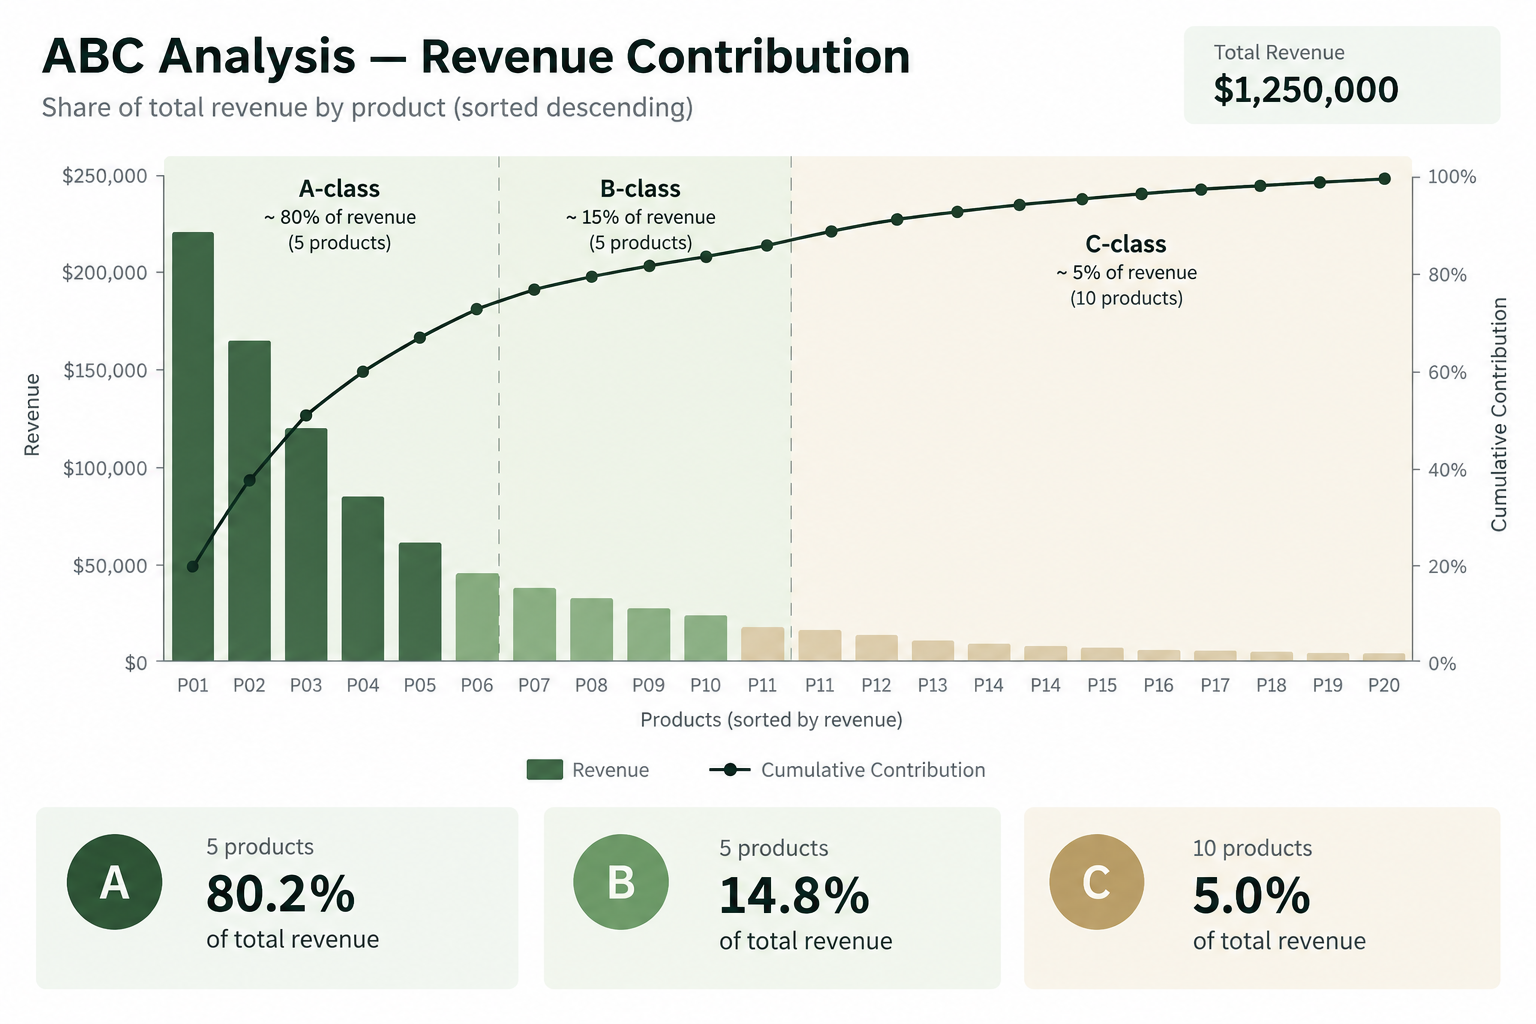
Un exemplu simplu de clasificare ABC aplicat în comerț
Să analizăm o băcănie boutique de cartier care evaluează zece coduri SKU reprezentative din raionul de băuturi speciale și cămară gourmet pe o perioadă cu vânzări totale de $10,000:
| SKU | Descrierea produsului | Venituri pe perioadă | Pondere venituri | Pondere cumulată | Clasă ABC |
|---|---|---|---|---|---|
| BEV-0101 | Cafea boabe de origine unică (Single-Origin) 1 kg | $4,800 | 48.0% | 48.0% | Clasa A |
| BEV-0102 | Matcha ceremonială artizanală 100 g | $2,400 | 24.0% | 72.0% | Clasa A |
| PAN-0201 | Ulei de măsline bio presat la rece 750 ml | $1,100 | 11.0% | 83.0% | Clasa B |
| BEV-0103 | Ceai negru vrac Earl Grey 250 g | $600 | 6.0% | 89.0% | Clasa B |
| PAN-0202 | Oțet balsamic învechit de Modena 250 ml | $400 | 4.0% | 93.0% | Clasa C |
| PAN-0203 | Borcan miere polifloră crudă 500 g | $250 | 2.5% | 95.5% | Clasa C |
| SNK-0301 | Migdale coapte gourmet cu sare de mare 200 g | $200 | 2.0% | 97.5% | Clasa C |
| PAN-0204 | Sare de mare afumată fulgi cutie 125 g | $120 | 1.2% | 98.7% | Clasa C |
| BEV-0104 | Flori de mușețel bio pentru ceai 50 g | $80 | 0.8% | 99.5% | Clasa C |
| ACC-0401 | Pachet săculețe filtrante din bumbac neînălbit | $50 | 0.5% | 100.0% | Clasa C |
În acest eșantion ilustrativ, primele 2 produse (20% din SKU) generează 72.0% din vânzările raionului. Următoarele 2 articole aduc 17.0%, ridicând venitul cumulat la 89.0%. Celelalte 6 produse reprezintă 60% din varietate, dar asigură doar 11.0% din fluxul de numerar.
Cum influențează clasificarea ABC calendarele practice de numărare a stocurilor
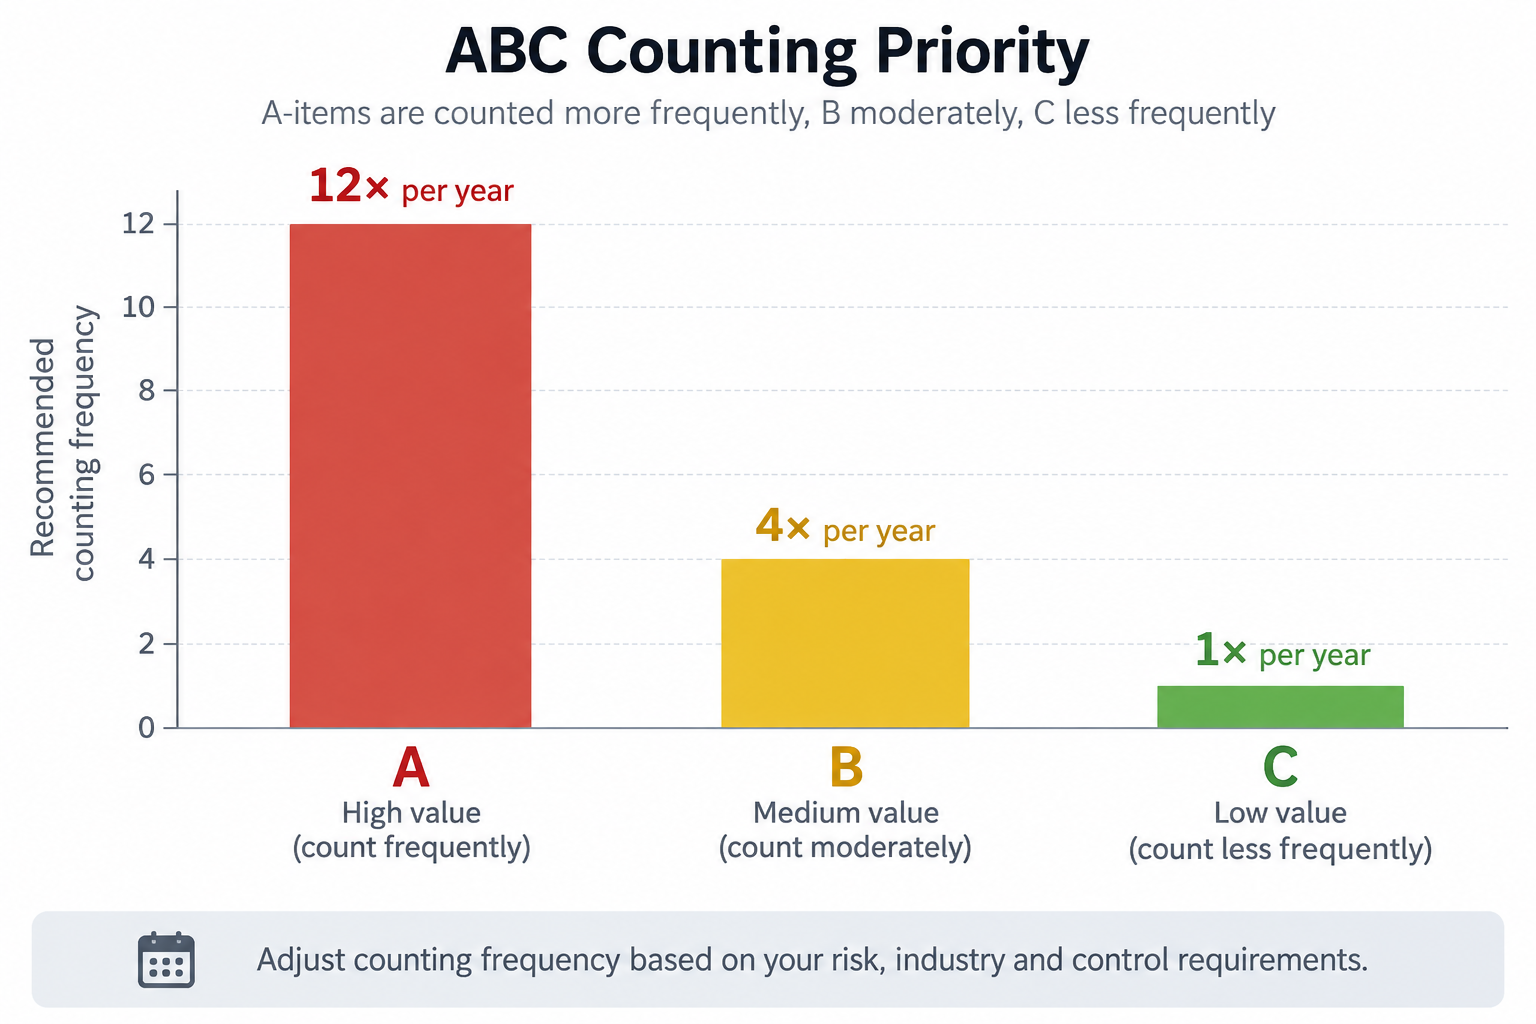
Unul dintre cele mai imediate avantaje operaționale ale analizei ABC este proiectarea unei rutine sustenabile de inventariere ciclică. Numărarea fiecărui articol săptămânal este impracticabilă, însă numărarea întregului stoc o singură dată pe an lasă loc unor pierderi masive neînregistrate. Un calendar eșalonat oferă echilibrul necesar:
Stocuri Clasa A (frecvență ilustrativă)
Verificare ciclică săptămânală sau bilunară
Vânzările rapide cresc riscul de scanări omise la casă sau rătăciri fizice pe raft. Verificarea frecventă asigură date exacte privind stocul scriptic înainte de lansarea comenzilor.
Stocuri Clasa B (frecvență ilustrativă)
Rotație lunară
Rotația moderată face ca discrepanțele de stoc să se acumuleze într-un ritm controlabil. Verificările lunare identifică deviațiile treptate fără a suprasolicita echipa.
Stocuri Clasa C (frecvență ilustrativă)
Trimestrial, semestrial sau audit anual complet
Viteza scăzută de vânzare înseamnă că stocul fizic se modifică rar de la o săptămână la alta. Verificarea prea deasă a acestora irosește forță de muncă utilă protejării fluxului principal de numerar.
Cum orientează analiza ABC reaprovizionarea și evaluarea furnizorilor
Gruparea ABC transformă modul în care administratorii de magazine abordează achizițiile și negocierile cu distribuitorii:
Atenție la reaprovizionare pentru Clasa A
Stoc de siguranță dinamic și praguri stricte de comandă
Colaborați strâns cu distribuitorii privind timpii de livrare, stabiliți furnizori alternativi și monitorizați riguros punctualitatea și corectitudinea livrărilor.
Atenție la reaprovizionare pentru Clasa B
Puncte standard de comandă și grafice de reaprovizionare de rutină
Grupați comenzile pentru a atinge plafoanele minime standard și sincronizați livrările cu rutele regulate săptămânale sau lunare ale furnizorului.
Atenție la reaprovizionare pentru Clasa C
Comenzi consolidate în loturi sau optimizarea gamei
Comandați baxuri întregi doar când este strict necesar, evitați cerințele minime ridicate impuse de furnizori pentru produse lente și evaluați dacă articolele fără vânzare pot fi eliminate.
Limite importante ale clasificării exclusive după venituri și de ce 80/20 nu este o lege
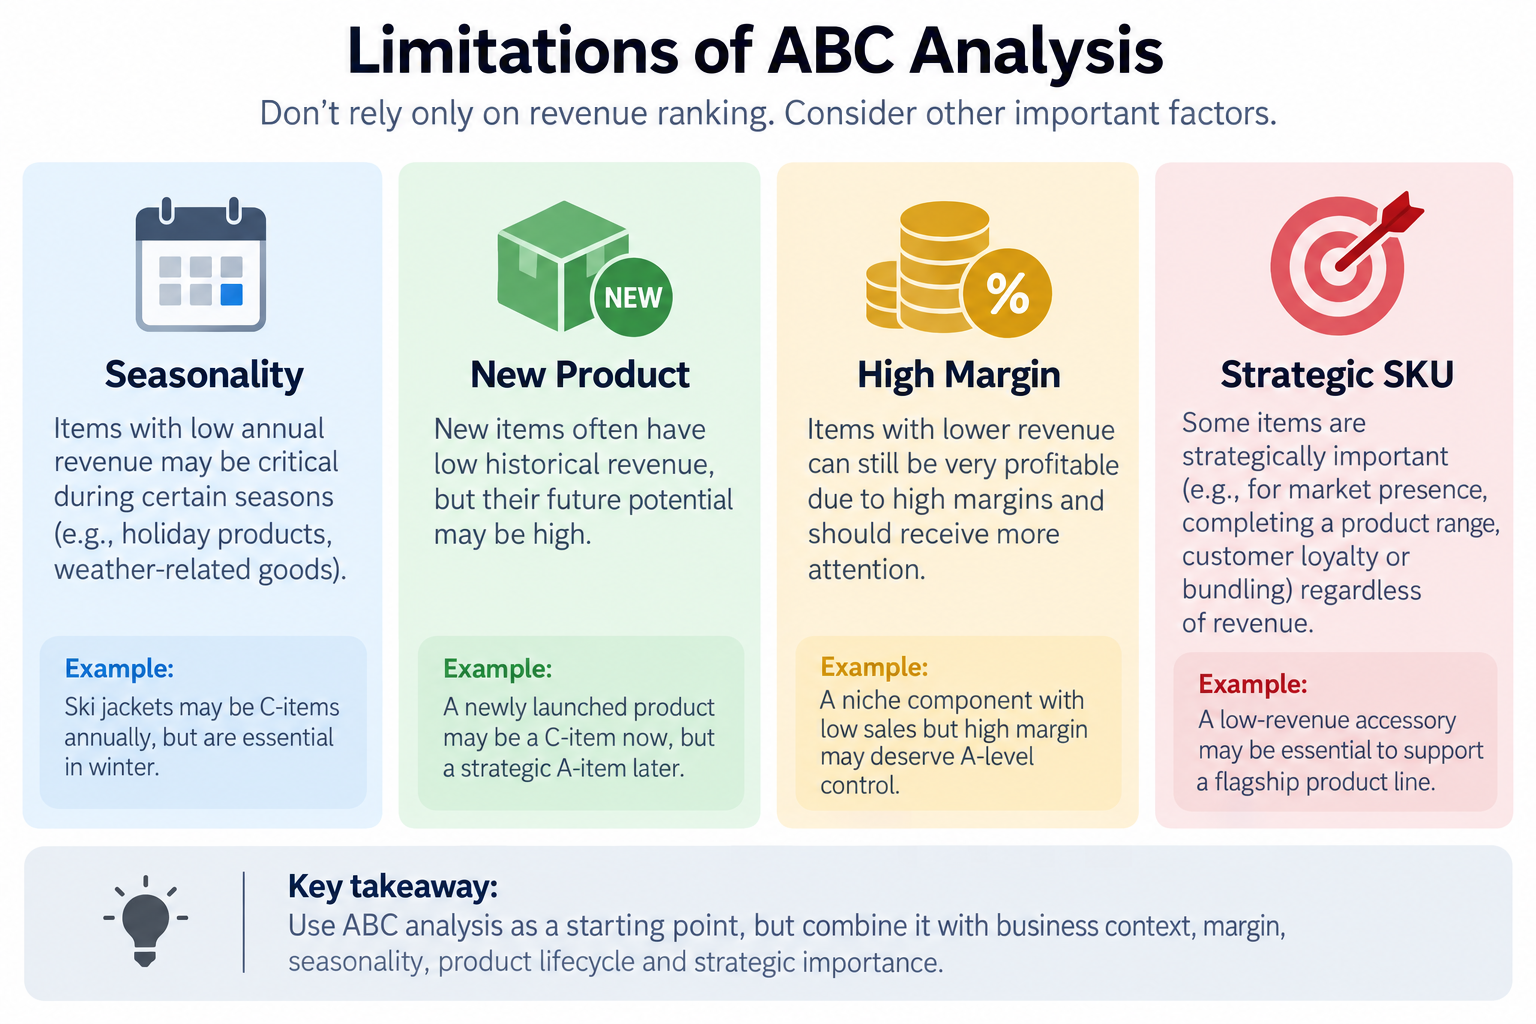
Tratarea clasamentului după venituri ca pe un verdict infailibil duce la decizii greșite de achiziție. Comercianții independenți trebuie să completeze ierarhizarea mecanică cu realitatea practică a magazinului:
Sezonailtatea și vârfurile de sărbători
O loțiune de plajă vara sau un set cadou de Crăciun par produse moarte din Clasa C în trimestrele de extrasezon dacă sunt analizate pe un interval nepotrivit.
Segmentați ierarhiile istorice pe sezoane de vânzare sau analizați produsele pe baza datelor rulate din ultimele 12 luni înainte de a le retrograda.
Produse noi fără istoric de vânzări
Articolele nou introduse pornesc de la zero vânzări și se vor plasa în mod firesc la baza tabelului de venituri.
Plasați produsele nou lansate într-o categorie de probă timp de 60 până la 90 de zile înainte de a le atribui o clasă ABC definitivă.
Articole de specialitate cu marjă ridicată
Un stilou de lux, un parfum rafinat sau o unealtă profesională pot genera venituri brute modeste, dar aduc o marjă de profit brut de 60%.
Luați în calcul clasificarea după marja brută totală în locul cifrei de afaceri brute, sau promovați manual produsele cu marjă mare în Clasa B.
Coduri SKU strategice, complementare și indispensabile
Ace speciale pentru reparații, garnituri de schimb sau siropuri gourmet specifice se vând rar, dar fac posibilă vânzarea produselor principale.
Protejați produsele esențiale din gamă care asigură fidelitatea clienților, chiar dacă ponderea lor în venituri rămâne în segmentul inferior.
Flux practic de evaluare ABC pentru un magazin independent
În loc să încercați o recalculare algoritmică continuă, adoptați un flux de lucru periodic și ordonat, adaptat la ritmul firesc al magazinului:
Stabiliți intervalul de observare
Utilizați ferestre trimestriale sau semestriale de analiză pentru a împiedica promoțiile săptămânale de scurtă durată să distorsioneze categoriile de bază.
Ierarhizați după valoare și analizați cazurile particulare
Sortați rapoartele de vânzări după cifră de afaceri sau marjă brută, identificați grupele preliminare A, B și C și ajustați manual articolele sezoniere și cele noi.
Alocați zone fizice de inventariere și etichete
Desemnați rafturile sau grupele de produse în fișele de numărare, astfel încât personalul să știe clar care mărfuri necesită verificare săptămânală.
Sincronizați regulile de achiziție cu cerințele minime ale furnizorilor
Asigurați-vă că articolele din Clasa A au praguri clare de recomandă, în timp ce comenzile pentru Clasa C sunt analizate strict în raport cu costurile de depozitare și spațiul disponibil.
Unde se încadrează Retail Scan & Stock în fluxul de gestiune a stocurilor
Prioritizarea corectă ABC pornește de la certitudinea a ceea ce aveți fizic pe raft. Retail Scan & Stock oferă infrastructura mobilă de numărare și întocmire a documentelor:
Inventariere ciclică mobilă cu coduri de bare
Scanați rapid rafturile cu produse din Clasa A folosind camera telefonului în timpul orelor de program, fără terminale greoaie sau foi volante de hârtie.
Comenzi de aprovizionare organizate pe furnizori
Transformați deficitele confirmate de stoc în comenzi structurate către furnizori direct de pe telefon, de îndată ce produsele prioritare ating pragul minim.
Export curat în foi de calcul (CSV și Excel)
Exportați sesiunile de inventar și stocurile scriptice în Excel sau CSV pentru a calcula ponderea veniturilor și a ierarhiza catalogul în programul preferat de calcul tabelar.
Întrebări frecvente
Reprezintă articolele din Clasa A întotdeauna exact 20% din produse și 80% din vânzări?
Nu. Regula 80/20 este un principiu orientativ empiric, nu o constantă matematică universală. În multe magazine alimentare sau de proximitate, Clasa A poate reprezenta 12% din SKU generând 65% din venituri, sau 25% din SKU generând 85%. Magazinele trebuie să aleagă praguri logice pe baza punctelor naturale de inflexiune din curba contribuției cumulate.
Ar trebui să clasific produsele în funcție de venituri, unități vândute sau marjă brută?
Veniturile reprezintă cel mai frecvent punct de pornire, deoarece reflectă fidel cererea clienților și volumul de lichidități. Totuși, analiza ABC pe bază de marjă este superioară dacă vindeți produse 'cârlig' cu rulaj mare și marjă zero alături de mărfuri de lux cu marje consistente. Unii comercianți folosesc criterii compozite (cum ar fi valoarea totală a marjei și viteza de rotație) pentru mărfurile de valoare mare.
Cât de des ar trebui un magazin mic să își revizuiască și să își actualizeze clasele ABC?
Revizuirea claselor ABC trimestrial sau semestrial reprezintă o frecvență inițială practică pentru multe magazine independente, dar intervalul optim depinde de sezonalitate, reînnoirea sortimentului și campaniile promoționale. O analiză prea deasă generează confuzie în calendarele de numărare, în timp ce revizuirea exclusiv anuală riscă să ignore tendințele emergente și modificarea preferințelor clienților.
Ce ar trebui să fac cu produsele din Clasa C care abia se vând?
Stabiliți mai întâi dacă produsul este un accesoriu complementar obligatoriu (cum ar fi baterii speciale sau piese de schimb) ori un element esențial de servire a clienților. Dacă nu are niciun rol strategic și doar blochează lichidități, lăsați stocul să se epuizeze fără reaprovizionare sau aplicați reduceri pentru a debloca banii.
Pot realiza o analiză ABC folosind un tabel simplu de calcul?
Da. Exportați datele de vânzări și stocuri în format CSV sau Excel, sortați rândurile descrescător după cifra de vânzări sau marja brută, calculați cota procentuală individuală și însumați valorile cumulate. Puteți marca apoi fiecare rând ca făcând parte din Clasa A, B sau C în funcție de pragurile alese.
Ghiduri și resurse utile pentru gestiunea stocurilor
- Cât de des ar trebui un magazin mic să facă inventarul? →
- Inventariere ciclică vs inventar fizic complet: Ghid pentru magazine mici →
- Rata de rotație a stocurilor: Ghid simplu pentru magazine mici →
- Stoc mort vs stoc cu mișcare lentă: Cum să le identificați și rezolvați în magazine mici →
- Costul de deținere a stocurilor: Cât îl costă cu adevărat marfa nevândută pe un mic comerciant →