

Златното правило при разходите за складиране
Не съществува универсален процент на разходите за съхранение за всички бизнеси. Точният размер зависи от лихвите по финансиране, наемите, вида на стоката, сроковете на годност и законодателството. Разходите за поддържане са реалната сума за конкретния магазин, а не фиксирано число от учебник. Не разчитайте на общи твърдения, че разходите винаги са 20–30%.
Какво всъщност означават разходите за поддържане на наличности
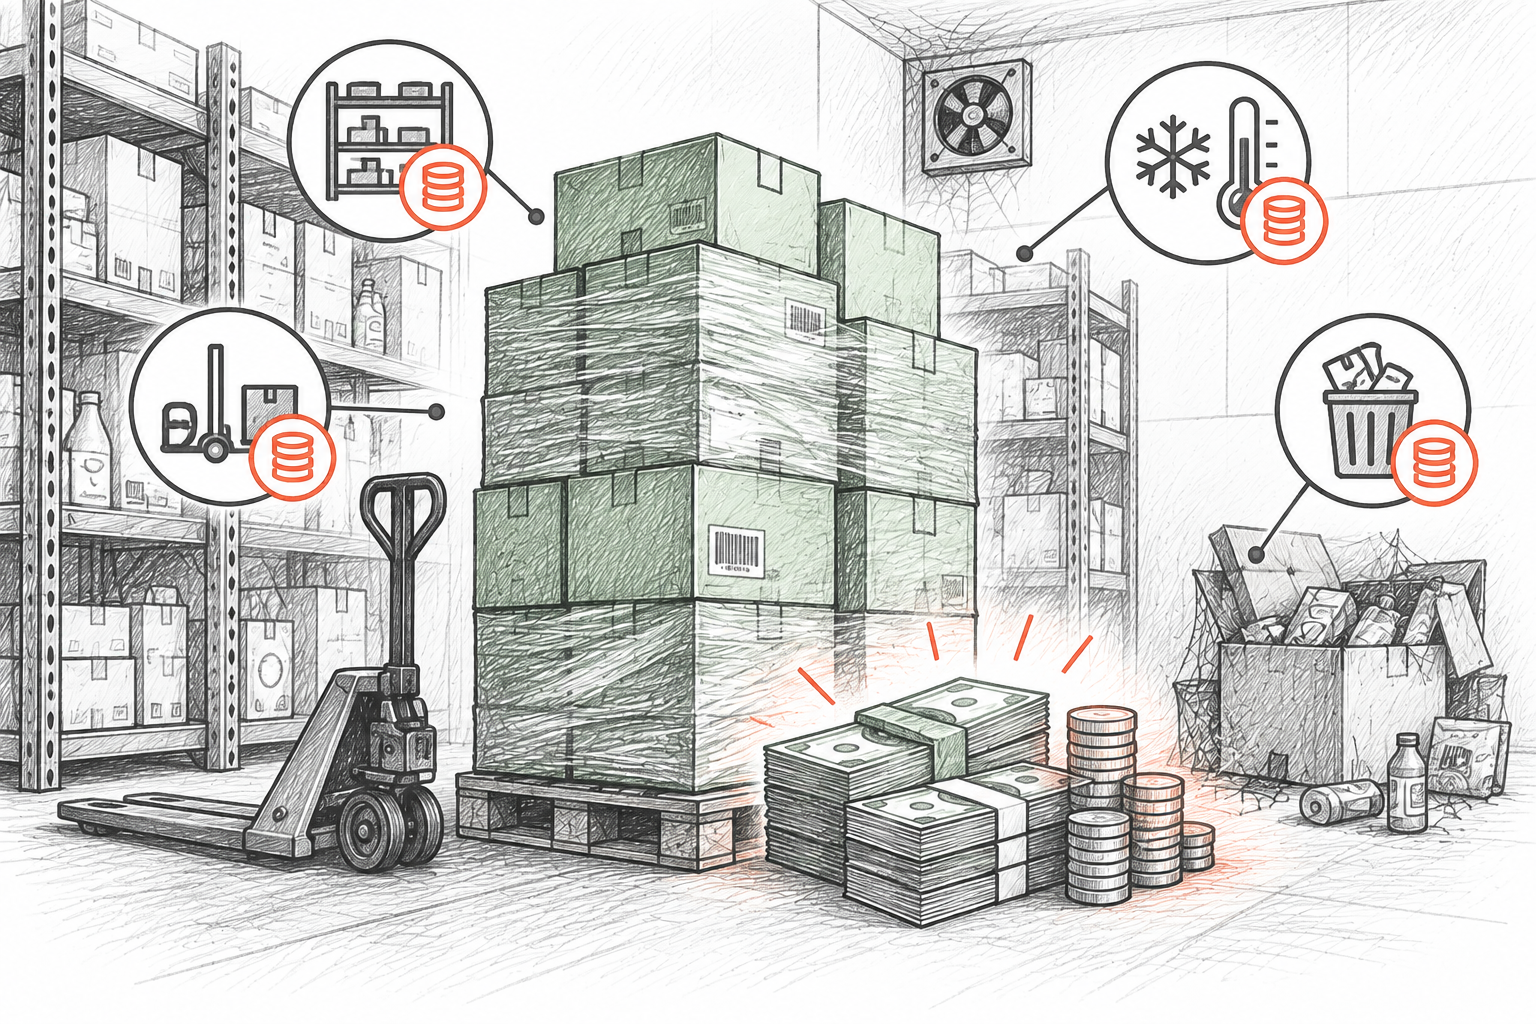
Разходите за поддържане и съхранение на стоковите наличности (carrying costs или holding costs) представляват съвкупността от всички преки и непреки харчове, които търговецът понася за притежаването, съхранението и обслужването на стоката до момента на нейната продажба.
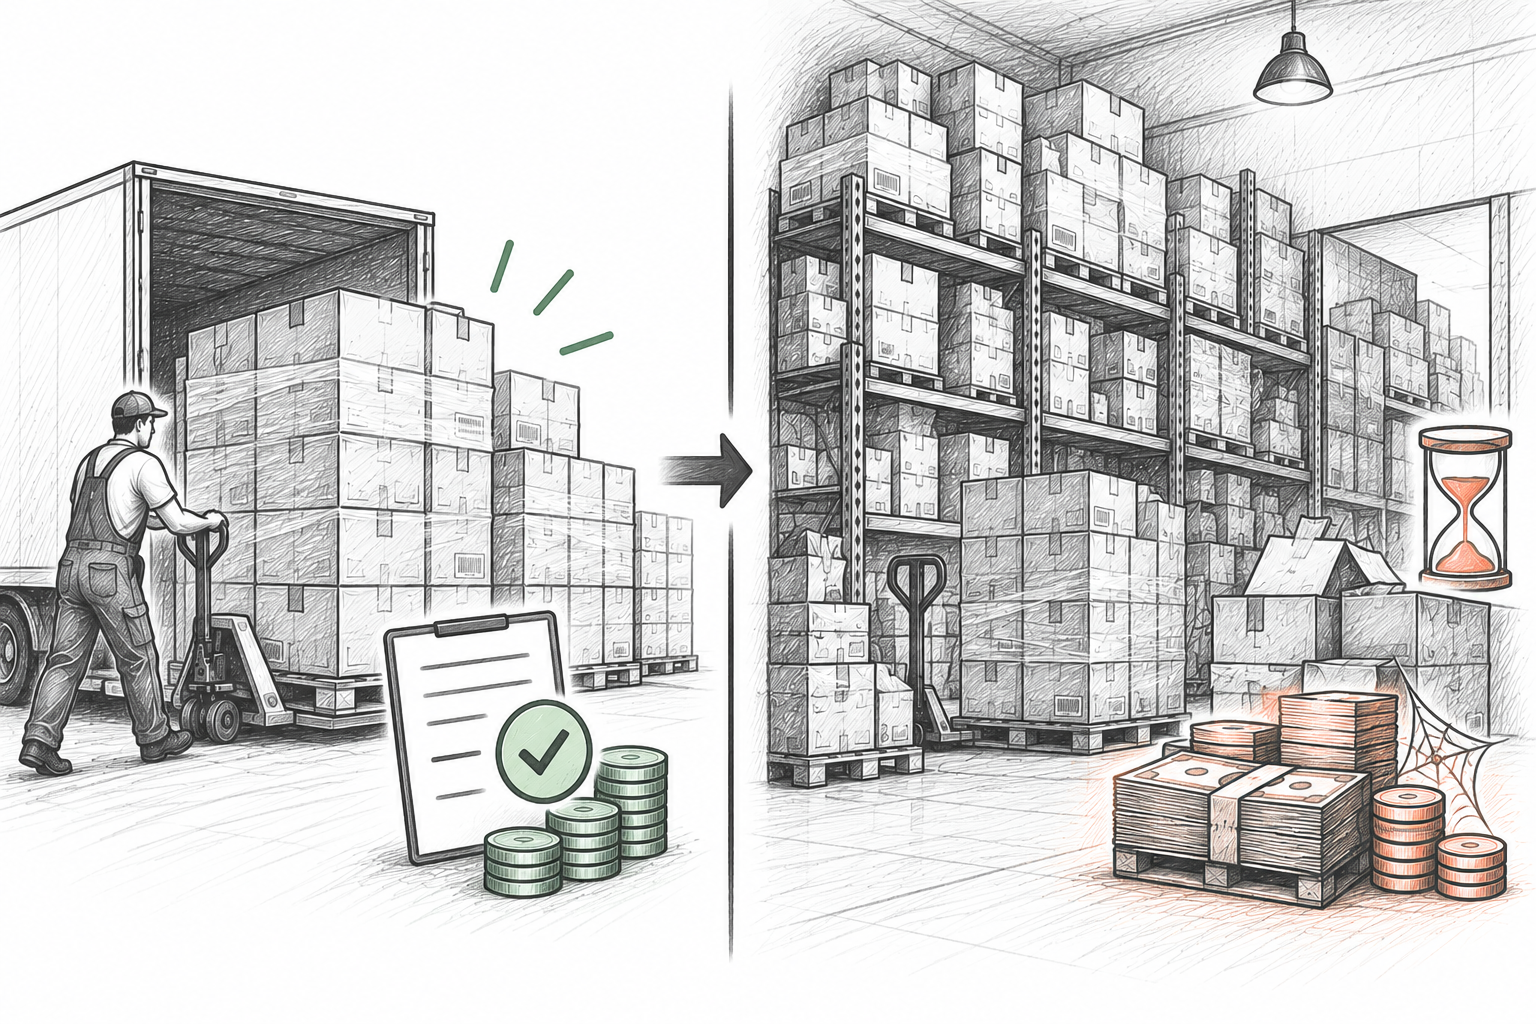
Цена за притежание на стока: покупката на дадена партида е само първият разход; всеки ден на рафта добавя дял от наема, електричеството, отоплението и работната заплата на екипа.
Алтернативна цена на капитала: парите, затворени в кашони в склада, не носят лихва в банката и не могат да бъдат вложени в реклама, подобряване на обекта или бързооборотни хитове.
Неизбежен оперативен риск: колкото по-дълго стоката чака купувач, толкова по-голяма е опасността от повреда на опаковката, изтичане на срока на годност, кражба или промяна в потребителските вкусове.
Въздействие върху чистия марж: магазинът може да продава с привидна надценка от 40%, но ако партидата се разпродава половин година, натрупаните складови разходи могат напълно да заличат оперативната печалба.
Методика и базова формула за изчисляване на разходите
За правилна финансова оценка годишните разходи за поддържане се изчисляват като произведение от средната стойност на инвентара по доставни цени и специфичния за магазина процент на разходите.
Пример за изчисление в квартален магазин
Среден запас: Средногодишна стойност на инвентара по себестойност: $60,000
Процент на разходите за задържане: Сума от годишни разходи за площ, финансиране, труд, застраховка и брак: $13,200 (ставка = 22%)
Изчисление: $60,000 × 0.22
Резултат: $13,200 годишни разходи за поддържане на запасите
Задържането на допълнителни $10,000 в бавнооборотни стоки за цяла година струва на този търговец около $2,200 само в разходи за съхранение.
Четирите основни компонента на разходите за поддържане
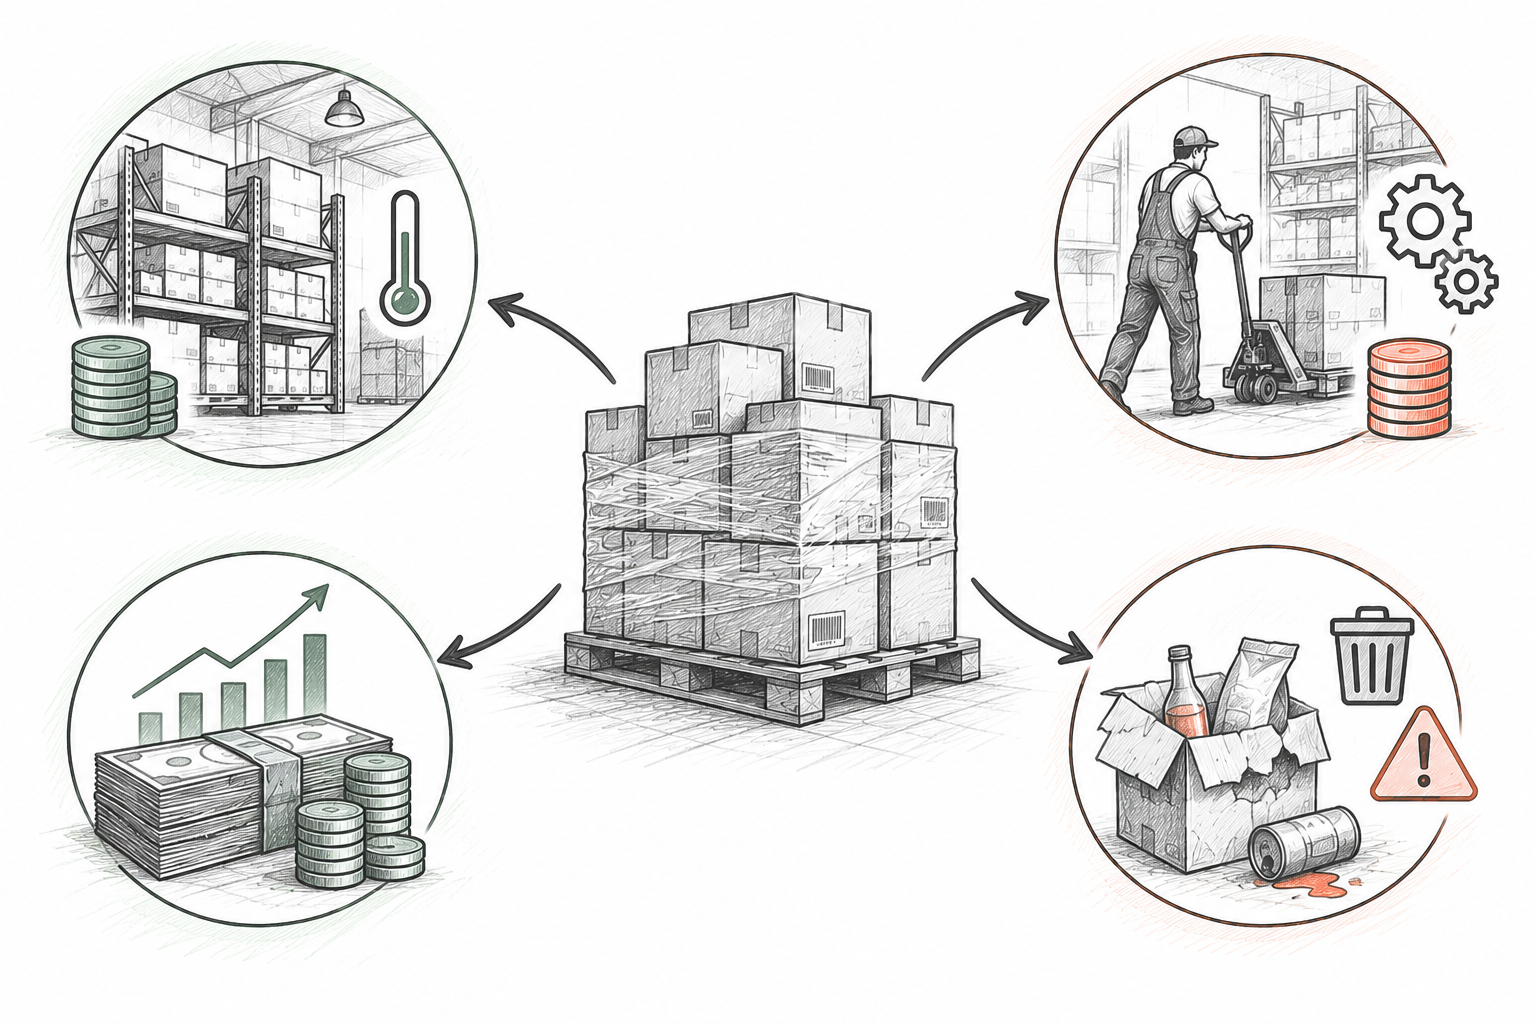
Всички харчове, свързани с притежаването на стоки в магазина, се категоризират в четири основни оперативни групи. Всяка от тях има конкретна финансова тежест.
1. Разходи за капитал (алтернативни разходи)
Финансовите средства, блокирани в стока, които не могат да се използват за друго или изискват плащане на банкови лихви.
- Лихви по банкови кредити, овърдрафти и търговско финансиране
- Пропусната доходност от депозити или инвестиции в разширяване на обекта
- Затруднения в ликвидността и невъзможност за разплащане с други партньори
2. Разходи за складова площ и помещение
Преки разходи за наем, експлоатация и поддръжка на площта, заета от складираните артикули.
- Дял от наема на складовото и задното помещение на магазина
- Комунални услуги: електроенергия, отопление, охлаждане и осветление
- Амортизация и ремонт на стелажи, палети и складово оборудване
3. Разходи за обслужване и операции
Времето и трудът на персонала, както и системите, необходими за отчетност, обработка и защита на стоките.
- Заплати на служителите за приемане, лепене на етикети, подреждане и ревизии
- Застраховка на търговското имущество и складовите наличности (където е приложимо)
- Софтуер за складова отчетност и устройства за сканиране на баркодове
4. Рискове при съхранение (брак, липси и обезценка)
Преки финансови загуби от физическа повреда, кражби или спад в пазарното търсене на стоките.
- Изтичане на срока на годност на хранителни стоки и козметика
- Счупване, деформация на кутиите и замърсяване при преместване
- Морално остаряване на моделите, сезонност и принудителни дълбоки намаления
Подробен анализ на перата: защо стойностите са различни във всеки обект
Разпределението на разходите варира значително според търговския отрасъл, локацията и условията за наем. Познаването на тези фактори предпазва от погрешни счетоводни допускания.
Финансиране и лихви по заеми
Магазин, който купува със собствени пари, понася алтернативна цена. Ако обаче покупките са финансирани чрез кредитна линия или факторинг, лихвите се превръщат в директно месечно плащане.
Зависи от банковите лихвени проценти, кредитния рейтинг и макроикономическата среда в страната.
Наем на помещения и комунални такси
Наемът на квадратен метър в популярен търговски център е несравнимо по-висок от този в периферен квартал. Продуктите, изискващи хладилно съхранение, рязко повишават сметките за ток.
Определя се от местоположението, типа сграда и изискванията за климатизация и вентилация.
Труд и физическа обработка на стоките
Всеки кашон изисква работни часове: разтоварване, проверка на накладни, поставяне на етикети, изнасяне на щанда, редовни преброявания и подреждане.
Зависи от нивото на възнагражденията, броя на артикулите (SKU) и степента на автоматизация при ревизия.
Застраховка на наличностите и данъци
Някои малки обекти сключват полици за защита от пожар и наводнение, докато други поемат риска сами. В отделни държави съществуват специфични местни данъци върху активите.
Не всички търговци плащат данък върху наличностите или имат застраховка; това зависи от местното законодателство и договори.
Фири, брак, счупвания и инвентарни липси (shrinkage)
При пресните храни бракът и развалянето са водещ разход, докато при строителни материали или железария биологичен риск няма, макар металът да е изложен на корозия.
Свързано е с продуктовата категория, срока на годност и ефективността на входящия контрол.
Здравословен запас, излишни наличности и залежала стока
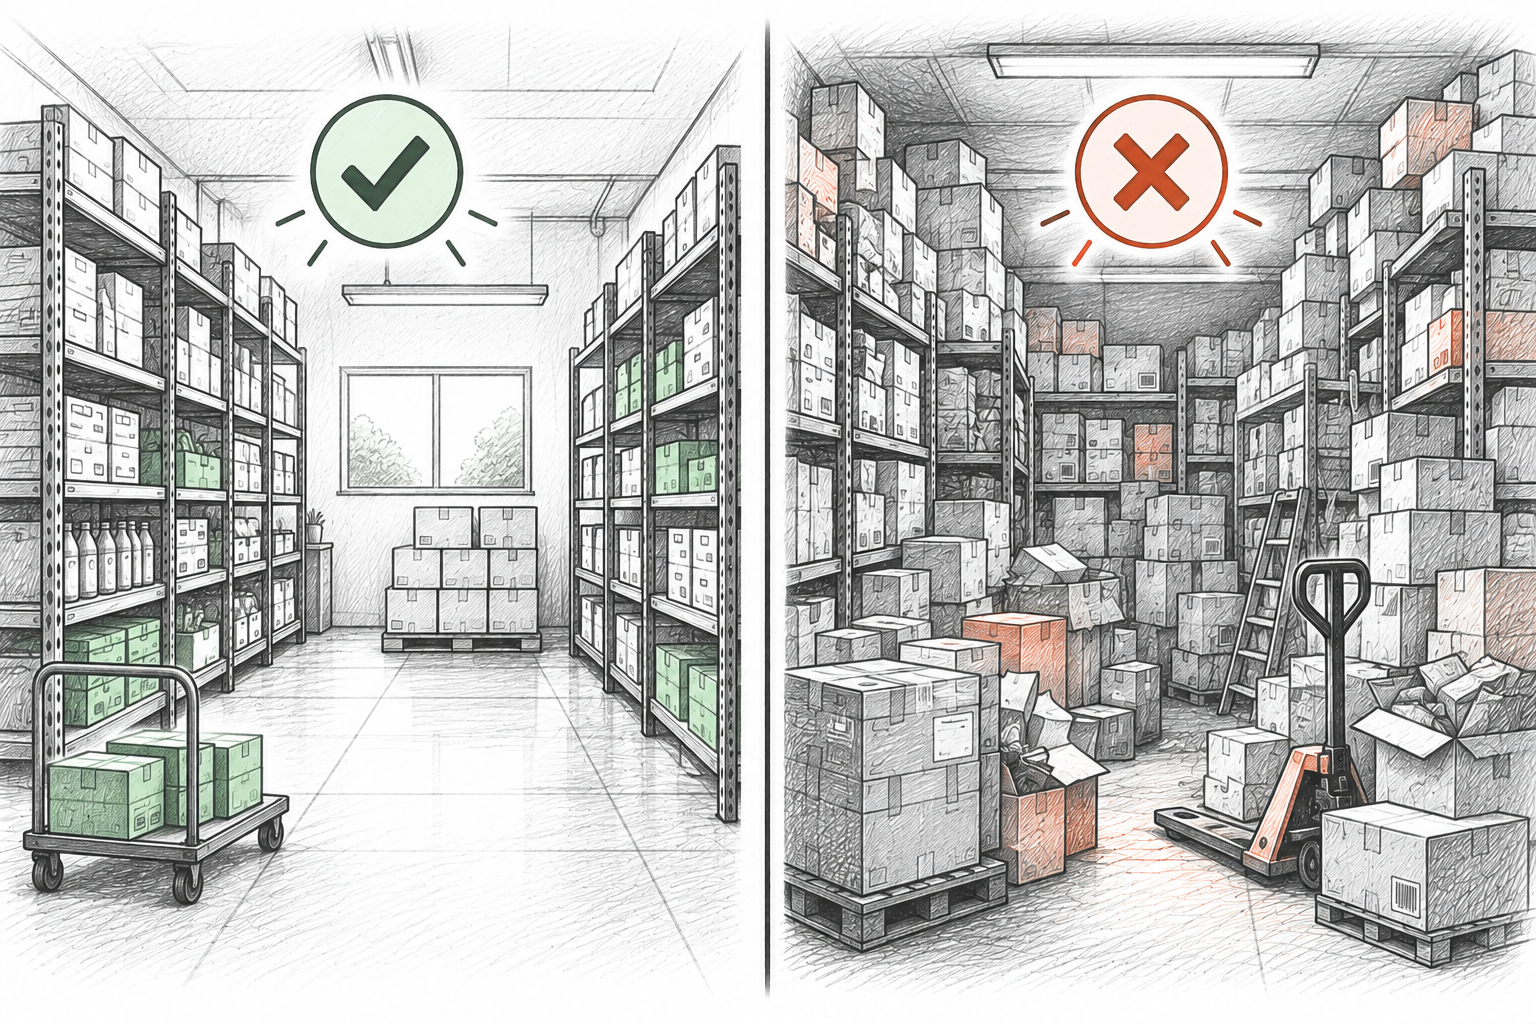
За да контролира ефективно разходите си за съхранение, търговецът трябва да умее ясно да разграничава наличностите според скоростта на продажбите и финансовия им принос.
Здравословен работен запас (Active Stock)
Артикули с постоянна, ритмична обращаемост, поддържани в количества, покриващи търсенето между две планирани доставки.
Разходи за задържане: Оптимален: разходите за съхранение се компенсират изцяло от бързите и редовни приходи от продажби.
Действие: Поддържайте точката на презареждане и застрахователния запас, като поръчвате редовно от сигурни доставчици.
Излишен запас (Excess Stock)
Количество стока, надхвърлящо прогнозираните продажби за близките седмици, но запазващо своята потребителска стойност.
Разходи за задържане: Повишен: блокира излишни пари и заема ценно място, като вдига общите складови разходи на обекта.
Действие: Спрете временно новите поръчки за това SKU, преместете стоката на видно място или организирайте малка промоция.
Залежала стока / мъртъв запас (Dead Stock)
Артикули, при които продажбите са спрели напълно за дълъг период, продукти с изтекъл срок или морално остарели модели.
Разходи за задържане: 100% Критичен: не носят никакви приходи, но продължават да трупат разходи за площ и труд всеки месец.
Действие: Незабавна ликвидация: разпродажба с голямо намаление, връщане към доставчик, бракуване или дарение.
Практически стратегии за намаляване на разходите за съхранение
Оптимизацията на складовите разходи в малкия бизнес не изисква скъпи корпоративни системи. Няколко дисциплинирани търговски навика дават моментален резултат.
По-малки партиди и по-чести доставки
Заменете редките големи поръчки с доставки през 1–2 седмици. Това поддържа ниски средни наличности и освобождава паричен поток.
Договаряне на по-ниски минимални количества (MOQ)
Превърнете в практика разговорите с дистрибутори за разпечатване на кашони или комбиниране на артикули в една заявка.
Периодична циклична инвентаризация със смартфон
Проверявайте всяка седмица определен сектор или рафт чрез мобилно сканиране. Точните данни предотвратяват повторното поръчване на налична стока.
Бърза реакция при забавяне на продажбите
Ако даден артикул не се продава според очакванията, реагирайте веднага (смяна на мястото на рафта, леко намаление), преди да се превърне в залежал.
Освобождаване на рафтовете от мъртъв запас
Освободете мястото си от непродаваеми продукти. Използвайте освободената площ за стоки с доказано висока обращаемост.
Ролята на Retail Scan & Stock в контрола на наличностите
Retail Scan & Stock е създаден за малки и независими търговци, които се нуждаят от надеждно физическо проследяване на стоките без излишна сложност.
Бързо сканиране на рафта с камерата на телефона
Сканирайте баркодовете с телефона си или безжичен скенер, записвайки точните физически бройки без хартиени списъци и грешки.
Създаване на точни заявки към доставчици
Генерирайте списъци за зареждане на база на реално преброените наличности, спирайки поръчването на ненужни кашони.
Удобен експорт към Excel и CSV таблици
Експортирайте списъци с инвентара и хронология на операциите в CSV формат за изчисляване на разходите за съхранение в електронни таблици.
Обхват и граници на продукта: безплатният план на Retail Scan & Stock включва до 1 000 артикула в каталога, до 5 активни документа, 30 дни история, 1 доставчик и 1 устройство без облачна синхронизация. Безплатният план е безсрочен и не представлява пробен период. Платените планове осигуряват синхронизация в облака между поддържани устройства. Приложението не изчислява автоматично финансовия процент на разходите за съхранение и не прави алгоритмични прогнози за търсенето — то осигурява надеждни данни за физическата наличност, необходими за вземане на оперативни решения.
Често задавани въпроси за разходите за съхранение на запаси
Вярно ли е, че разходите за поддържане на запаси винаги са 25% от стойността им?▾
Не. Стойността от 20–25% често се цитира в литературата като обобщен показател за големи корпорации. При малките магазини процентът може да е около 15% за трайни стоки в собствен обект или над 35% за бързоразвалящи се храни в нает обект с високи банкови лихви.
Как се смятат разходите за съхранение, ако магазинът няма банкови кредити?▾
Дори когато купувате със собствени средства, капиталът има алтернативна цена — парите биха могли да носят доходност на друго място или да развият бизнеса. Освен това остават разходите за наем, ток, заплати и риска от брак и залежаване.
Винаги ли отстъпките за количество от доставчиците са изгодни?▾
Не. Отстъпката е реално изгодна само ако сумата от спестените при покупката пари надвишава натрупаните допълнителни разходи за складиране и риска от затваряне на пари за целия период на продажба.
Всяка стока, която стои дълго на рафта, ли е залежала?▾
Не. Продуктите със специализирано търсене (специфични части, бутикови подаръци или скъп алкохол) по природа имат по-бавна обращаемост. Стоката става залежала само когато вероятността за продажба на разумна цена спадне почти до нула.
Изчислява ли Retail Scan & Stock разходите за поддържане на запасите автоматично?▾
Не. Retail Scan & Stock служи за бързо сканиране и ревизия на физическите наличности чрез баркодове. Финансовите сметки и процентите се калкулират в електронни таблици на база експортираните данни.
Свързани ръководства за управление на запасите
- → Коефициент на обращаемост на запасите: просто ръководство за малкия магазин
- → Залежала стока vs бавнооборотни стоки: как малките търговци да откриват и преодоляват и двете
- → Точка на презареждане vs Par ниво vs Застрахователен запас: ръководство за малки магазини
- → Инвентарни липси: какво представляват, причини и как малките магазини да ги намалят
- → От инвентаризация до поръчка към доставчик: лесен работен процес за попъ$ане на наличности в малки магазини