

Головне правило витрат на утримання
Універсального нормативу витрат на зберігання не існує. Частка витрат варіюється залежно від вартості фінансування, оренди, типу товару, термінів придатності та специфіки юрисдикції. Витрати на утримання — це реальна сума витрат конкретного магазину, а не абстрактний відсоток із підручника. Не слід покладатися на шаблони про те, що витрати завжди становлять 20–30%.
Що насправді означають витрати на зберігання запасів
Витрати на утримання та зберігання товарних запасів (carrying costs або holding costs) становлять сукупність усіх прямих і непрямих витрат, які несе роздрібний магазин для володіння, розміщення та обслуговування товарів до моменту їхнього продажу кінцевому покупцеві.
Плата за володіння товаром: придбання партії — лише перша стаття витрат; кожен день перебування товару на полиці або складі додає до його собівартості витрати на оренду площі, опалення, освітлення та працю співробітників.
Альтернативна вартість капіталу: гроші, вкладені в коробки на складі, не приносять відсотків у банку, не можуть бути спрямовані на маркетинг, оновлення обладнання або закупівлю популярних ходових позицій.
Невідворотний операційний ризик: що довше продукція лежить без руху, то вища ймовірність пошкодження під час переміщення, закінчення терміну придатності, крадіжки або втрати актуальності дизайну чи пакування.
Вплив на чисту маржу: магазин може продавати товар із формальною націнкою 40%, але якщо партія розпродається пів року, накопичені витрати на зберігання здатні повністю знищити операційний прибуток.
Методика розрахунку та базова формула витрат на утримання
Для коректної фінансової оцінки витрати на утримання запасів розраховуються за певний період (зазвичай за рік) як добуток середньої вартості запасів на індивідуальну ставку витрат магазину.
Приклад розрахунку для невеликого роздрібного магазину
Середній запас: Середньорічна вартість товарних запасів на складі: $60,000
Ставка витрат на утримання: Сума річних витрат на оренду, фінансування, обробку, страхування та втрати: $13,200 (індивідуальна ставка = 22%)
Розрахунок: $60,000 × 0.22
Результат: $13,200 річних витрат на утримання запасів
Утримання додаткових $10,000 у повільноохопних товарах протягом цілого року коштує магазину приблизно $2,200 прямих витрат на утримання.
Чотири базові компоненти витрат на утримання запасів
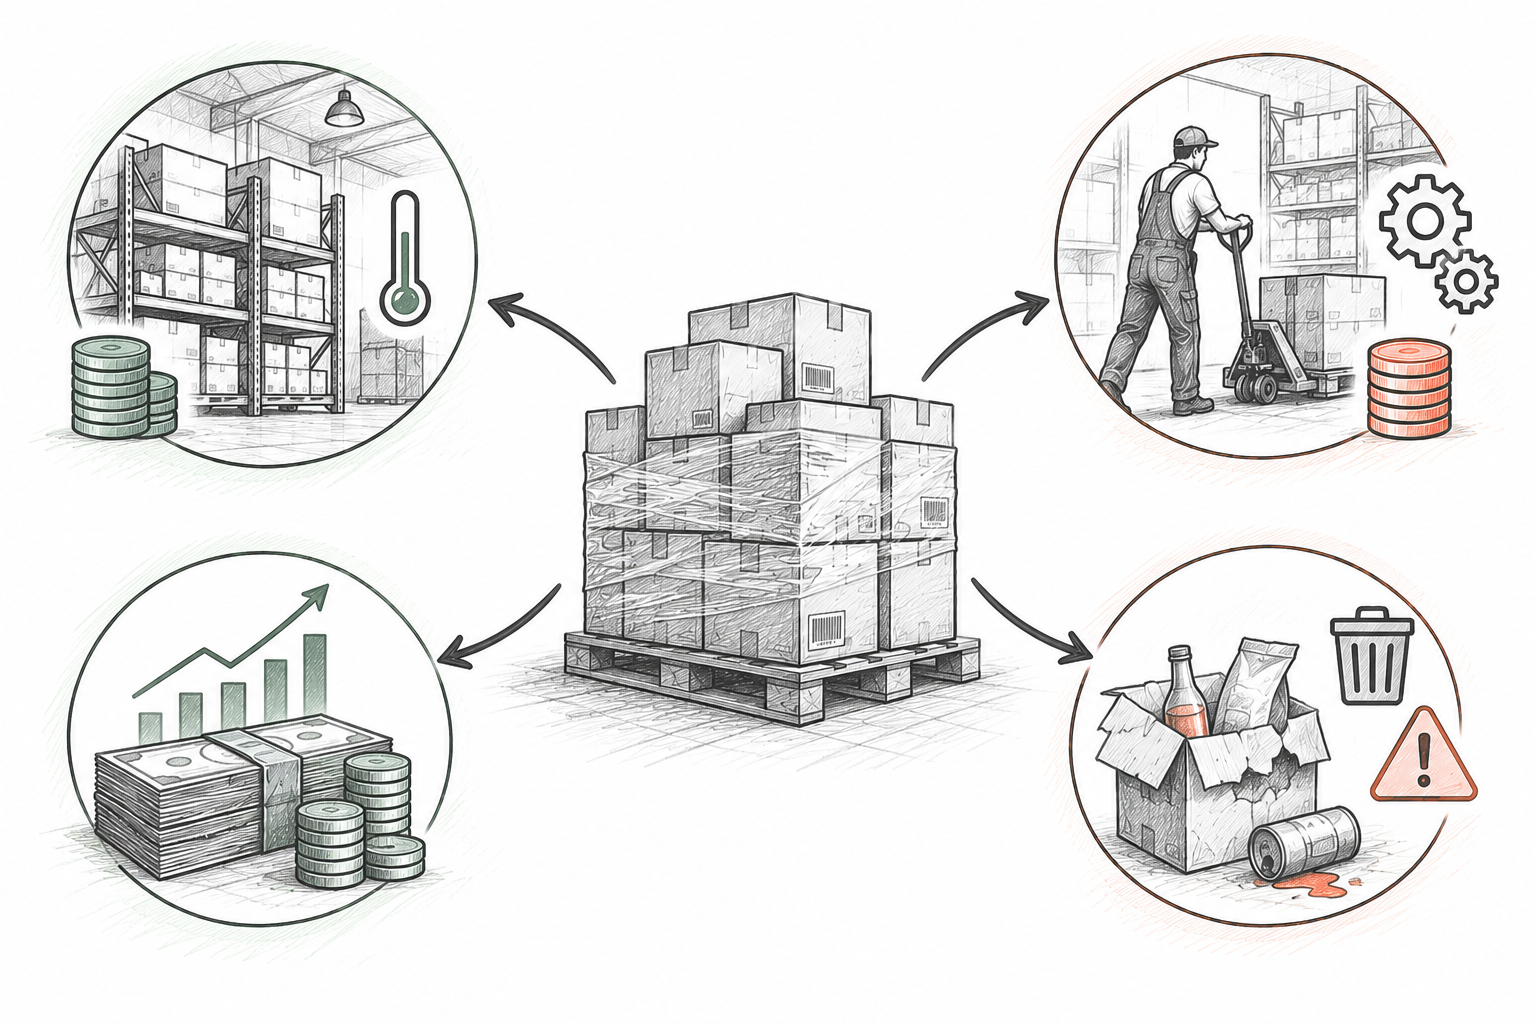
Усі витрати, пов'язані з володінням товарною масою, поділяються на чотири основні категорії. Кожна з них робить свій внесок у загальну вартість зберігання.
1. Вартість капіталу (альтернативні витрати)
Кошти, заморожені в товарних залишках, вилучаються з обігу бізнесу або вимагають виплати відсотків за кредитами чи овердрафтами.
- Відсотки за комерційними кредитами або банківськими овердрафтами
- Альтернативна дохідність капіталу в разі розміщення на депозиті або інвестування в розвиток
- Касові розриви через неможливість швидко повернути кошти з товару
2. Витрати на складський простір та розміщення
Прямі витрати на оренду та експлуатацію торговельних і складських площ, зайнятих товарами.
- Частка орендної плати за підсобне приміщення та складську зону
- Комунальні послуги: опалення, кондиціонування, освітлення та вентиляція
- Амортизація та обслуговування стелажів, піддонів і складського обладнання
3. Витрати на обслуговування запасів
Трудовитрати та сервісні витрати, необхідні для обліку, контролю та фізичної обробки продукції.
- Оплата праці персоналу за приймання, маркування, переміщення та інвентаризацію
- Страхування комерційного майна та товарів на складі (де застосовно)
- Програмне забезпечення та інструменти для сканування і складського обліку
4. Ризики зберігання запасів (втрати та знецінення)
Прямі фінансові втрати через фізичне пошкодження, крадіжки або спад споживчого попиту з часом.
- Закінчення термінів придатності харчових продуктів чи косметики
- Бій, деформація упаковки та механічні пошкодження під час переміщень
- Моральне застарівання моделей, сезонний неліквід і вимушена глибока уцінка
Детальний аналіз статей витрат: чому вони різняться в кожному магазині
Розмір кожної статті витрат суттєво коливається залежно від ніші, формату торгівлі та умов оренди. Розуміння цієї варіативності захищає ритейлера від використання хибних середніх показників.
Фінансування та відсотки за кредитами
Магазин, який закуповує товар за власні кошти, несе альтернативні витрати. Якщо ж закупівлі здійснюються з використанням факторингу, овердрафту чи торгового кредиту, відсотки перетворюються на прямі щомісячні виплати.
Ставки кредитування залежать від банківських умов, кредитного рейтингу бізнесу та макроекономічної ситуації в країні.
Оренда та комунальні платежі
Вартість квадратного метра в торговому центрі в центрі міста непорівнянна з вартістю площі в спальному районі чи невеликому містечку. Крім того, спеціальні вимоги до температури (холодильники, клімат-контроль) різко збільшують рахунки за електроенергію.
Варіюється залежно від географії, типу приміщення та температурних режимів зберігання конкретної продукції.
Витрати на працю та операції з товаром
Кожен ящик вимагає робочого часу персоналу: розвантаження машини, розпакування, наклеювання цінників, викладка в торговельний зал, регулярні перерахунки та впорядкування полиць.
Залежить від погодинних ставок оплати праці, щільності асортименту та ступеня автоматизації обліку.
Страхування товарних залишків і податки
Деякі незалежні магазини страхують запаси від пожежі та затоплення, інші відмовляються від страхування, беручи ризик на себе. В окремих юрисдикціях діє місцеве оподаткування товарно-матеріальних цінностей на визначені дати.
Не всі магазини сплачують податок на запаси чи купують страхування; правила визначаються місцевим законодавством і договорами.
Усушка, псування, бій та нестачі (shrinkage)
Для бакалії та швидкопсувних продуктів ризик псування є величезним, тоді як для кріплення чи сантехніки він мінімальний. Однак металеві вироби схильні до корозії, а текстиль — до запилення та вигорання під лампами.
Безпосередньо визначається категорією товару, терміном зберігання та ефективністю вхідного контролю.
Здоровий запас, надлишкові залишки та неліквідний товар
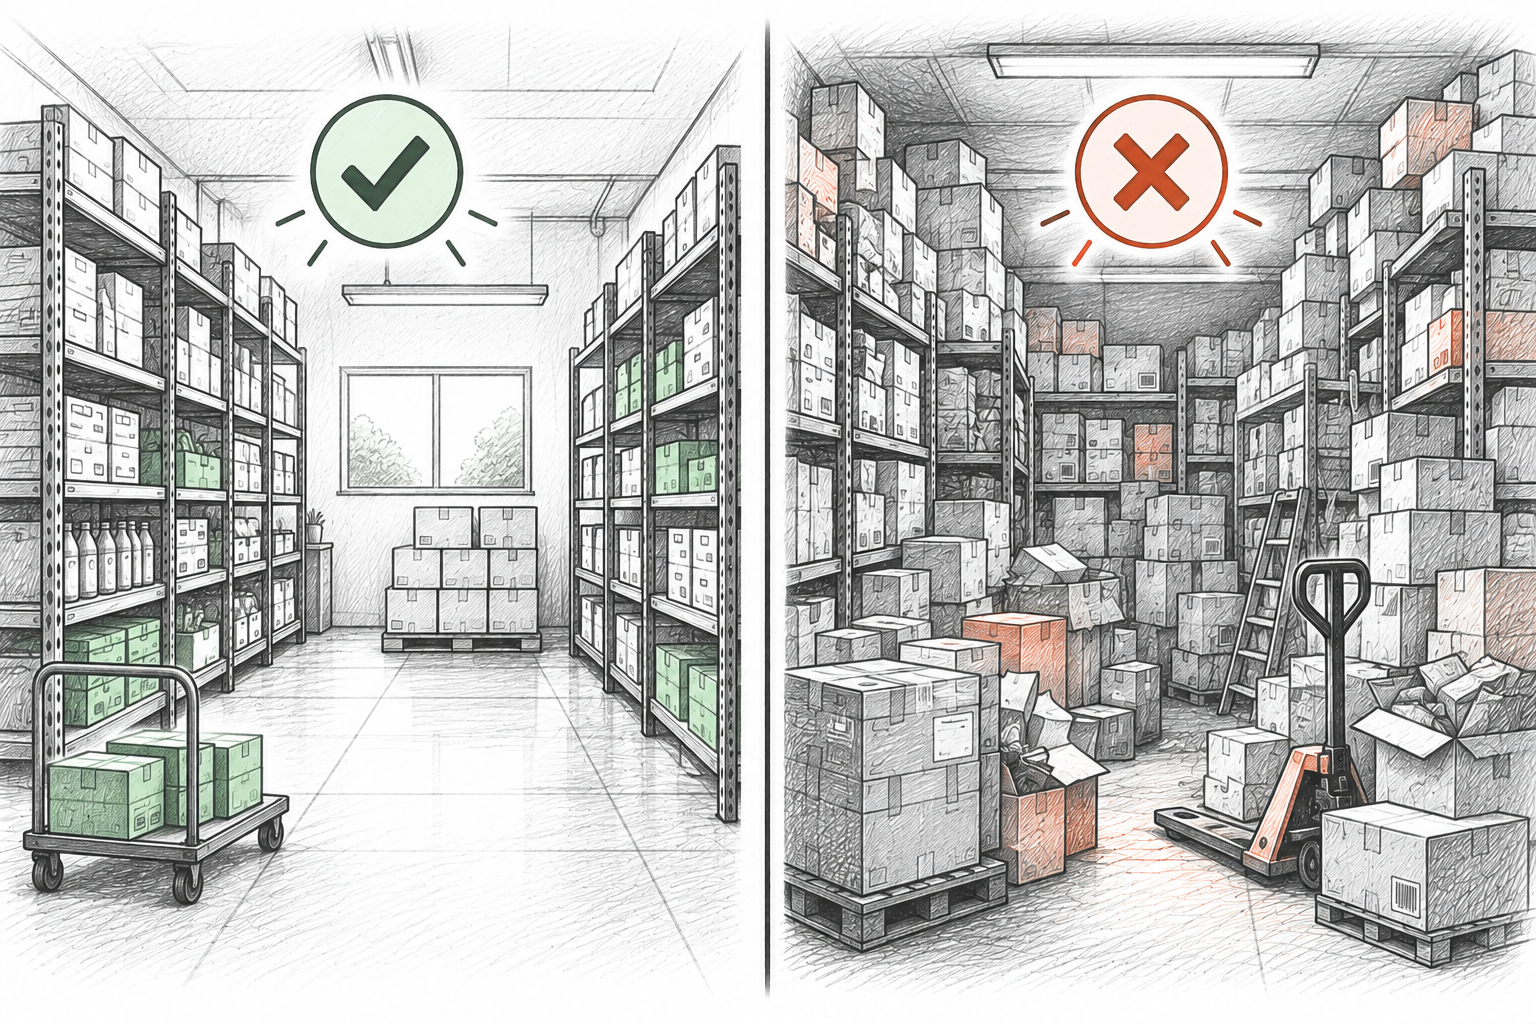
Щоб контролювати витрати на зберігання, власникові магазину необхідно чітко класифікувати товарні залишки за рівнем їхньої ліквідності та фінансової віддачі.
Здоровий робочий запас (Active Stock)
Товари з регулярною оборотністю, що підтримуються на рівні, достатньому для задоволення попиту між постачаннями.
Витрати на утримання: Оптимальний рівень витрат: витрати на зберігання повністю компенсуються швидким прибутком від продажу.
Дія: Підтримувати оптимальну точку замовлення та страховий запас, вчасно повторюючи замовлення перевіреним постачальникам.
Надлишковий запас (Excess Stock)
Обсяг товару, що перевищує прогнозований попит на найближчі тижні або місяці, але зберігає актуальність і шанси на продаж.
Витрати на утримання: Підвищені витрати: заморожує зайвий капітал і займає корисну площу, збільшуючи сукупні витрати на зберігання.
Дія: Тимчасово призупинити нові закупівлі цієї позиції, провести помірну промо-акцію або покращити викладку на вітрині.
Неліквідний товар (Dead Stock)
Товари, за якими повністю припинився рух за тривалий період, які втратили споживчі властивості або ринкову актуальність.
Витрати на утримання: 100% Максимальні збитки: товар не генерує виторгу, але продовжує вимагати витрат на зберігання і займає місце.
Дія: Ліквідувати негайно: організувати розпродаж зі знижкою, повернути постачальнику, списати або передати на благодійність.
Практичні стратегії зниження витрат на зберігання в малому магазині
Зменшення витрат на утримання запасів не потребує складних ERP-систем. Невеликий незалежний магазин може суттєво підвищити рентабельність завдяки простим операційним діям.
Зменшення розміру партій і збільшення частоти замовлень
Перейдіть від рідкісних піврічних закупівель до поставок раз на 1–2 тижні. Це знизить середній рівень залишків на складі та зменшить заморожений капітал.
Переговори з постачальниками щодо мінімальних партій (MOQ)
Домовтеся з постачальниками про поділ коробок або поєднання кількох найменувань в одній доставці, уникаючи надлишкових закупівель рідкісних позицій.
Регулярний вибірковий перерахунок залишків (циклічна інвентаризація)
Щотижня перераховуйте ключові категорії за допомогою смартфона. Точні дані про залишки унеможливлюють помилкові замовлення наявного товару.
Швидка реакція на уповільнення продажів
Якщо товар не продається протягом встановленого контрольного періоду, негайно вживайте заходів (зміна цінника, перестановка на полиці, уцінка), не чекаючи перетворення на неліквід.
Звільнення поличного та складського простору
Без вагань позбувайтеся підтвердженого мертвого запасу. Звільнене місце на полицях віддавайте перевіреним товарам із високою оборотністю.
Роль Retail Scan & Stock у контролі запасів
Retail Scan & Stock створений для незалежних підприємців, яким потрібен точний і швидкий облік фактичних залишків без громіздких і дорогих систем.
Швидкий перерахунок полиць камерою смартфона
Скануйте штрихкоди товарів камерою телефона або зовнішнім сканером, миттєво фіксуючи реальні залишки без паперових відомостей і ручних помилок.
Формування замовлень постачальникам
Створюйте вивірені відомості поповнення запасів на основі реальних даних ревізії, виключаючи закупівлю зайвих коробок.
Експорт в Excel та CSV
Вивантажуйте списки залишків та історію операцій у форматі CSV для розрахунку витрат на утримання у зручних вам електронних таблицях.
Межі функціональності продукту: безкоштовний тариф Retail Scan & Stock включає до 1 000 товарів у каталозі, до 5 відкритих документів, 30 днів історії, 1 постачальника та 1 пристрій без хмарної синхронізації. Безкоштовний тариф є безстроковим і не є пробною версією. Платні тарифи відкривають хмарну синхронізацію між пристроями. Додаток не виконує автоматичний фінансовий розрахунок витрат на зберігання і не будує предиктивні прогнози — він надає достовірні дані про фактичні залишки, необхідні для прийняття рішень.
Часті запитання про витрати на зберігання запасів
Чи правда, що витрати на зберігання завжди становлять 25% від вартості запасів?▾
Ні. Цифра 20–25% часто наводиться в підручниках як узагальнений орієнтир для великих підприємств. У реальному малому бізнесі ставка може становити 15% для довговічних товарів у власному приміщенні або перевищувати 35% для швидкопсувної продукції в орендованому приміщенні з високою кредитною ставкою.
Як розрахувати витрати на зберігання, якщо магазин не бере кредитів на закупівлі?▾
Навіть у разі закупівель за власні кошти капітал має альтернативну вартість. Ці гроші могли лежати на депозиті або інвестуватися в розширення асортименту. Крім того, залишаються прямі витрати на оренду, працю, псування та ризик морального застарівання.
Чи завжди гуртові знижки постачальників є вигідними роздрібному магазину?▾
Далеко не завжди. Знижка на партію вигідна лише в тому разі, якщо сума заощаджених на закупівлі коштів перевищує сукупні витрати на зберігання цієї партії за весь період її реалізації, з урахуванням ризику псування та заморожування обігових грошей.
Чи є будь-який товар, що довго лежить на складі, мертвим запасом?▾
Ні. Товари з рідкісним, але стабільним попитом (наприклад, специфічні комплектуючі, колекційні видання або дорогі подарунки) мають спочатку низьку оборотність. Вони стають мертвим запасом лише тоді, коли ймовірність їхнього продажу падає майже до нуля.
Чи обчислює додаток Retail Scan & Stock відсоток витрат на зберігання автоматично?▾
Ні. Retail Scan & Stock забезпечує точний облік і швидкий аудит фізичних залишків за штрихкодами. Розрахунок фінансових коефіцієнтів і ставок витрат на зберігання здійснюється в електронних таблицях або бухгалтерському обліку на основі вивантажених даних.
Пов'язані посібники з управління запасами
- → Оборотність запасів: простий посібник для невеликого роздрібного магазину
- → Неліквідний товар vs повільнооборачувані запаси: як малому магазину виявляти та вирішувати обидві проблеми
- → Точка замовлення vs рівень par vs страховий запас: простий посібник для малих магазинів
- → Нестача товару: причини виникнення та як малому магазину скоротити втрати
- → Від підрахунку запасів до замовлення постачальнику: простий робочий процес для невеликих магазинів