

Temel Finansal İlke
Perakendede 'stok elde tutma maliyeti her zaman yüzde 20 ila 30 arasındadır' şeklinde evrensel ve değişmez bir kural yoktur. Gerçek oran; mağazanızın kullandığı finansman türüne, kira ve depo giderlerine, ürünün bozulabilirliğine, yerel mevzuata ve stok devir hızına bağlı olarak her işletmede farklılık gösterir.
1. Stok Elde Tutma Maliyeti Gerçekte Ne Anlama Gelir?
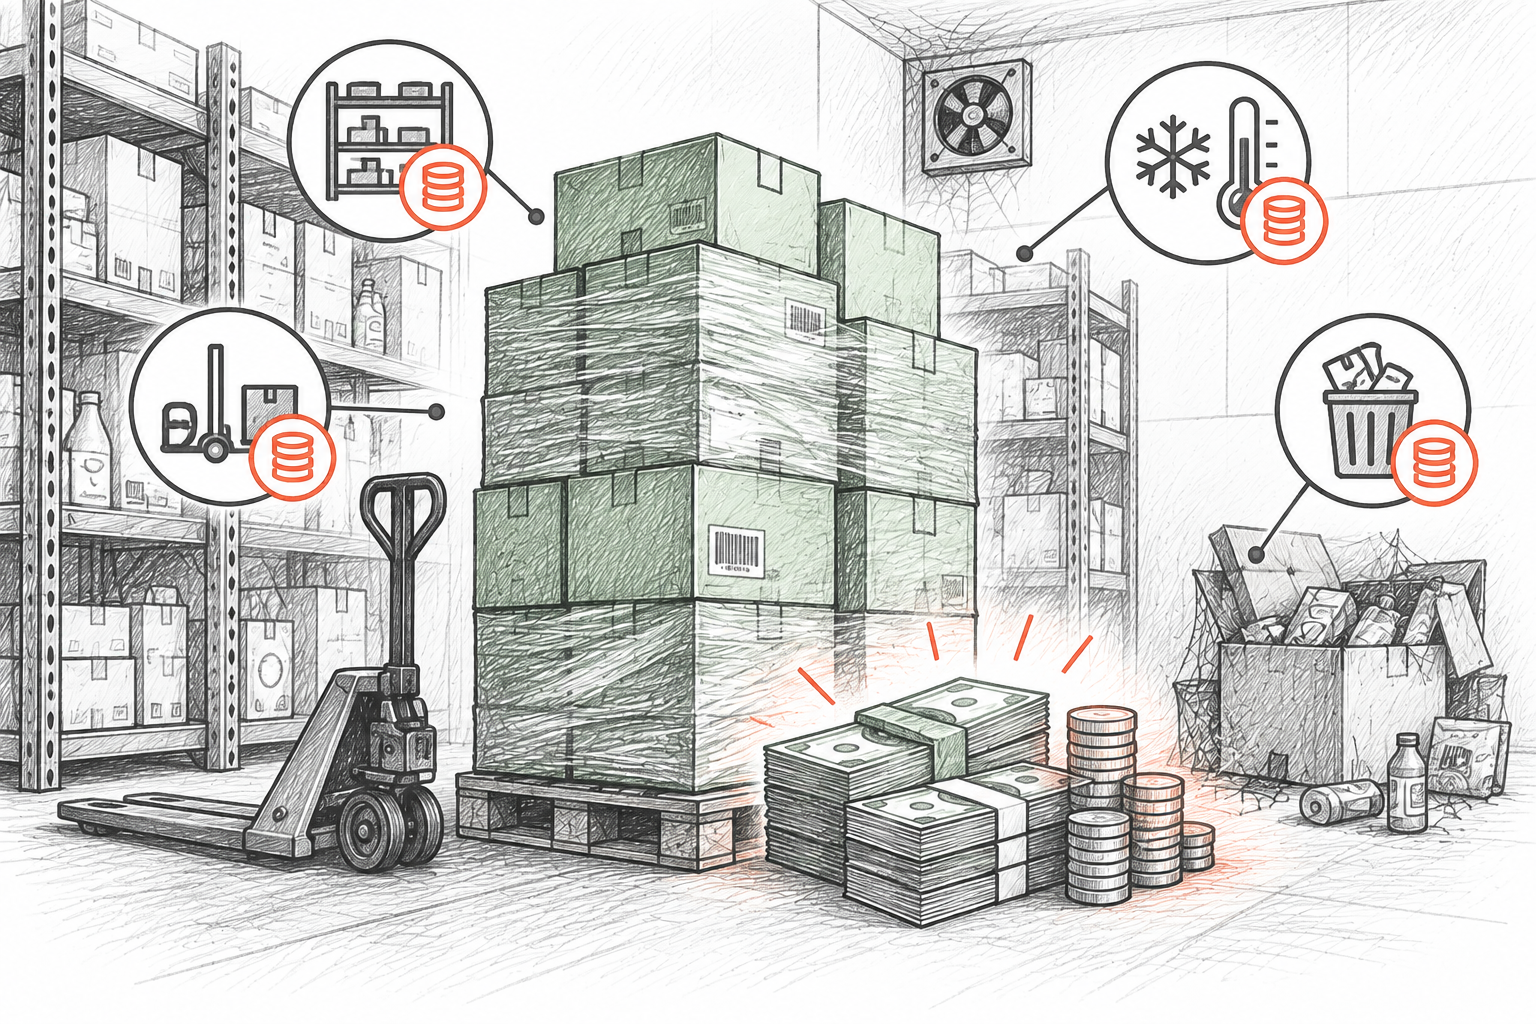
Stok elde tutma maliyeti (holding / carrying cost), satılmamış ticari malların belirli bir dönem boyunca depolanması, korunması ve finanse edilmesi için katlanılan doğrudan ve dolaylı tüm harcamaların toplamıdır:
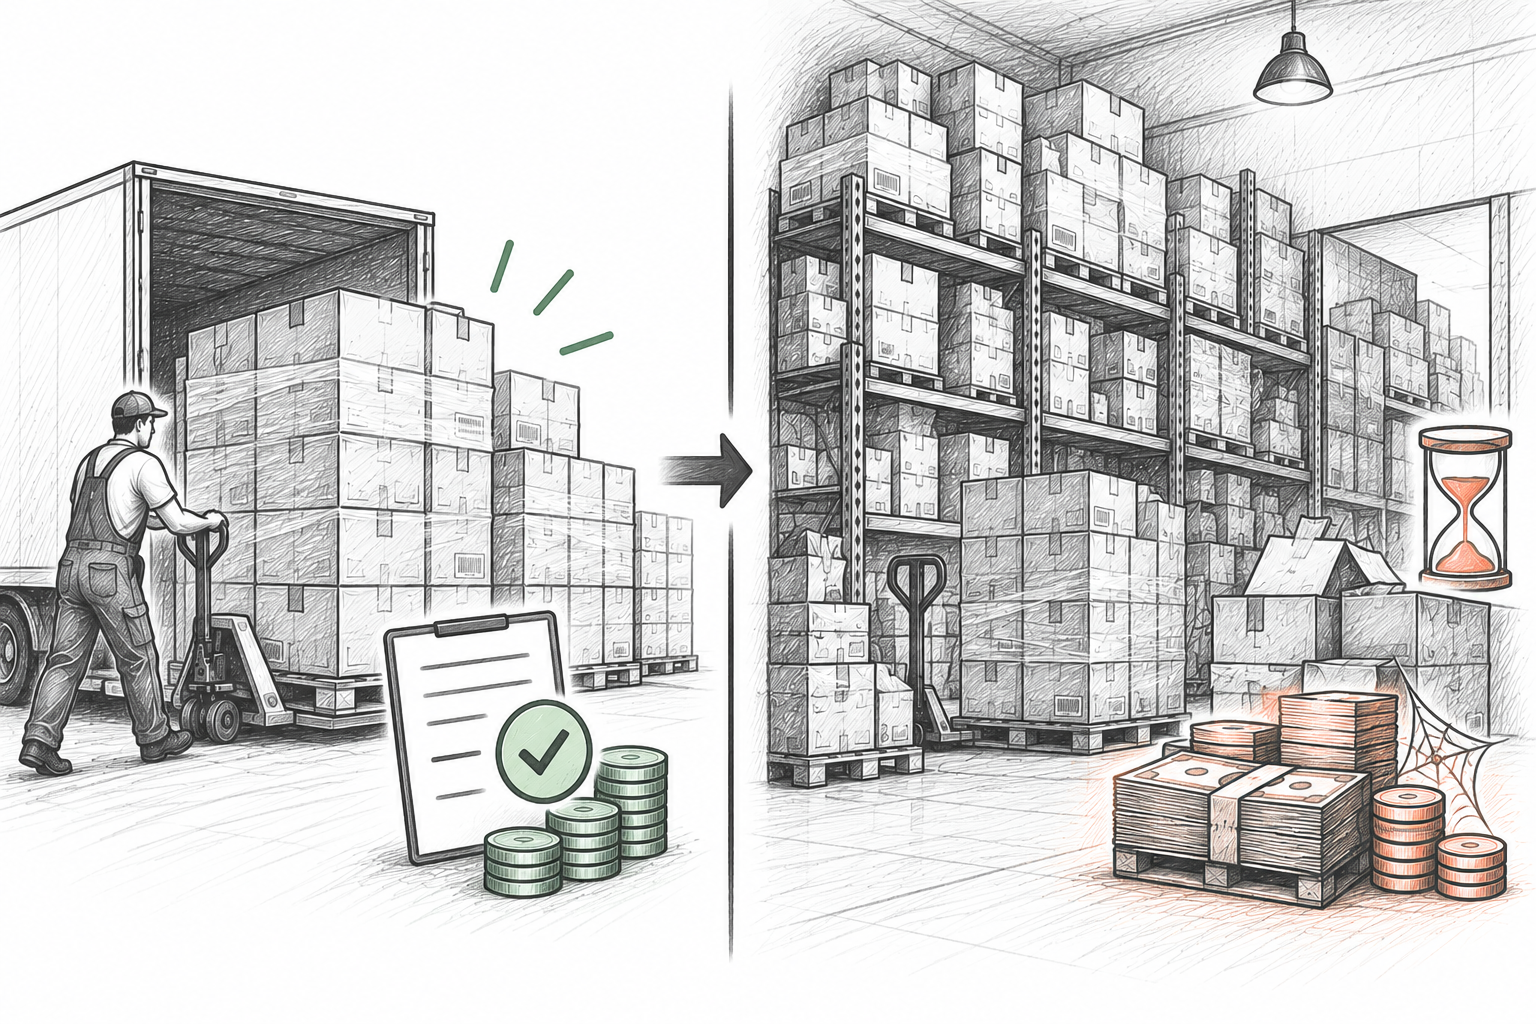
Görünmeyen kâr erimesi: Faturadaki alış fiyatı sabit kalsa da rafta bekleyen ürün; kira, elektrik, sigorta ve bağlanan sermaye faizi nedeniyle her geçen gün kâr marjınızı sessizce aşındırır.
Fırsat maliyeti gerçeği: Durgun ürünlere bağlanan nakit; hızla satan yeni ürünlere yatırım yapma, erken ödeme iskontolarından yararlanma veya acil nakit ihtiyaçlarını karşılama fırsatını ortadan kaldırır.
Zamana bağlı değer kaybı: Rafta veya depoda uzun süre bekleyen mallar tozlanır, ambalajları yıpranır, son kullanma tarihleri yaklaşır ya da yeni modellerin çıkmasıyla teknolojik olarak demode hale gelir.
2. Genel Hesaplama İfadesi ve Formül
Akademik ve operasyonel çevrelerde genel kabul gören güvenli formül, ortalama stok değeri ile işletmeye özgü gerçek maliyet oranının çarpımına dayanır:
Küçük Bir Bağımsız Mağaza İçin Uygulamalı Hesaplama Örneği
Ortalama Envanter: 12 ay boyunca ortalama envanter değeri: $60,000
Elde Tutma Maliyet Oranı: Yıllık depolama, finansman, işçilik, sigorta ve fire giderleri toplamı: $13,200 (Oran = %22)
Hesaplama: $60,000 × 0.22
Sonuç: Yıllık $13,200 stok elde tutma maliyeti
Yavaş hareket eden ürünlerde fazladan $10,000 değerinde stok tutmak, işletmeye yalnızca elde tutma gideri olarak yılda tahmini $2,200 maliyet yaratır.
3. Elde Tutma Maliyetinin Dört Ana Bileşeni
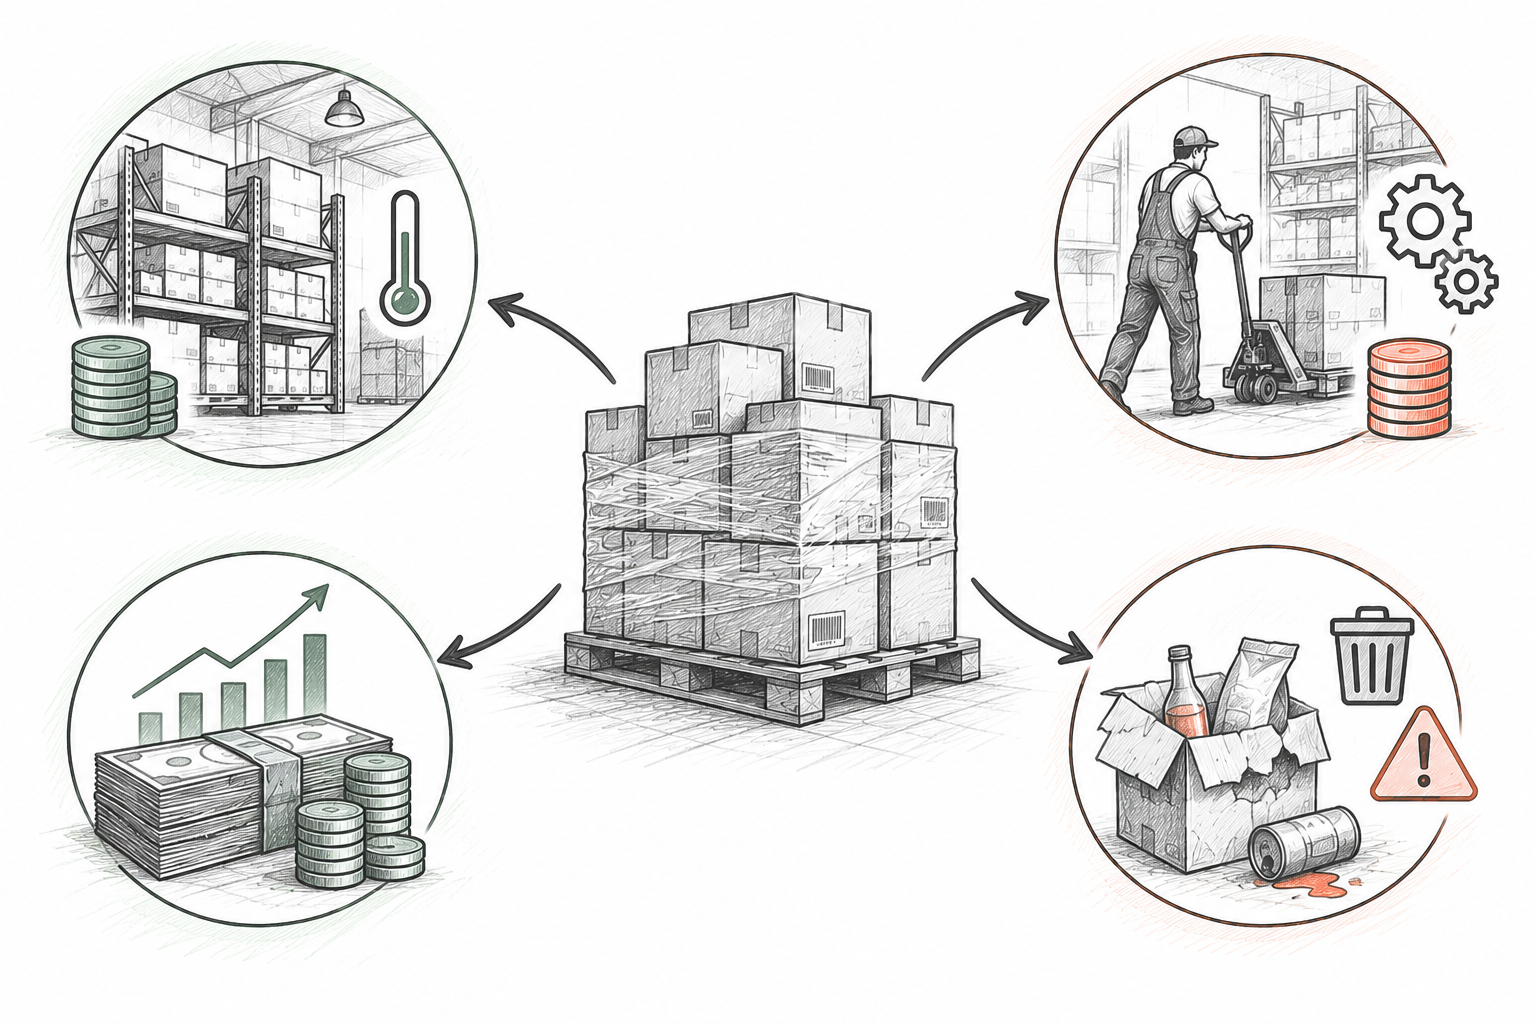
Stok tutma giderleri operasyonel olarak dört temel kategoride toplanır. Her kategorinin işletme bütçesindeki payı sektöre göre değişir:
Sermaye Maliyeti (Capital Cost)
Stokta kilitli kalan paranın maliyetidir. İster banka kredisiyle ister özkaynakla finanse edilsin, stoktaki nakit alternatif getirilerden mahrum kalır.
- Kredi veya avans faiz giderleri
- Özkaynak alternatif getiri (fırsat) kaybı
- Tedarikçi erken ödeme indirimlerinden mahrum kalma
Depolama Alanı Maliyeti (Storage Space Cost)
Malların fiziksel olarak kapladığı metrekare ve hacimle doğrudan ilgili sabit ve değişken bina giderleridir.
- Depo ve arka oda kira payı
- Isıtma, soğutma ve aydınlatma giderleri
- Raf sistemleri, paletler ve depo bakım masrafları
Hizmet ve Operasyon Maliyeti (Inventory Service Cost)
Stoğu yönetmek, izlemek, korumak ve güvenliğini sağlamak için yürütülen işçilik ve idari harcamalardır.
- Fiziki stok sayımı ve yerleştirme işçilik saatleri
- Kapsama bağlı ticari stok sigortası primleri
- Kayıt yönetimi ve kontrol yazılımları
Stok Risk Maliyeti (Inventory Risk Cost)
Malların depoda veya rafta beklediği süre boyunca maruz kaldığı fiziksel, zamansal ve ticari değer kayıplarıdır.
- Bozulma, ezilme ve kırılma kaynaklı fireler
- Müşteri veya personel kaynaklı hırsızlık açıkları
- Son kullanma tarihinin dolması veya model demodesi
4. Maliyet Bileşenlerinin Detaylı Analizi ve Değişkenlik Faktörleri
Her mağaza aynı maliyet kalemleriyle aynı oranda karşılaşmaz. Kalemlerin ağırlığı çalışma modeline ve ürün yapısına göre büyük farklılıklar gösterir:
Finansman ve Sermaye Yapısı
Borçla veya kredi limitleriyle çalışan mağazalar doğrudan aylık faiz yükü taşırken, özkaynakla çalışanlar nakit sıkışıklığı ve fırsat kaybı yaşar.
Kredi faiz oranlarının yüksek olduğu dönemlerde sermaye maliyeti tüm kalemler arasında en yüksek paya ulaşabilir.
Kira ve Depo Alanı Kullanımı
Metrekare kira bedelinin yüksek olduğu merkezi caddelerdeki butikler için raf işgali son derece pahalıdır; kırsal veya geniş hacimli dükkanlarda ise depolama nispeten daha ucuzdur.
Mülkiyeti işletme sahibine ait dükkanlarda kira çıkışı olmasa bile, alanın kârlı ürünler yerine durgun ürünlerce işgal edilmesi örtük bir kayıptır.
İşçilik ve Sayım Süreçleri
Aşırı stok ve kalabalık depo rafları; aranan malı bulmayı, mal kabulü ve rutin sayımları zorlaştırarak personelin saatlerce ek mesai yapmasına yol açar.
Düzenli ve barkod destekli çalışan az stoklu dükkanlarda işçilik maliyeti asgari düzeyde tutulabilir.
Bozulabilirlik, SKT ve Raf Ömrü
Taze gıda, süt ürünleri ve kozmetik gibi zaman kısıtı olan ürünlerde elde tutma süresi uzadıkça fire riski katlanarak artar.
Bozulmayan metal hırdavat ürünlerinde SKT riski sıfıra yakınken, hacimsel depolama ve paslanma riskleri öne çıkabilir.
Yerel Mevzuat, Vergiler ve Sigorta
Bazı bölgelerde ticari emtia sigortası primleri beyan edilen stok değerine endekslidir; bazı ülkelerde stok varlık vergileri bulunabilir.
Tüm işletmeler stok vergisi ödemez; yerel vergi ve sigorta uygulamaları faaliyet gösterilen yargı alanına göre incelenmelidir.
6. Sağlıklı Stok, Aşırı Stok ve Ölü Stok Ayrımı
Stok seviyelerini optimize etmek için ürünlerin mevcut durumunu ve elde tutma maliyetine etkisini net olarak ayrıştırmak gerekir:
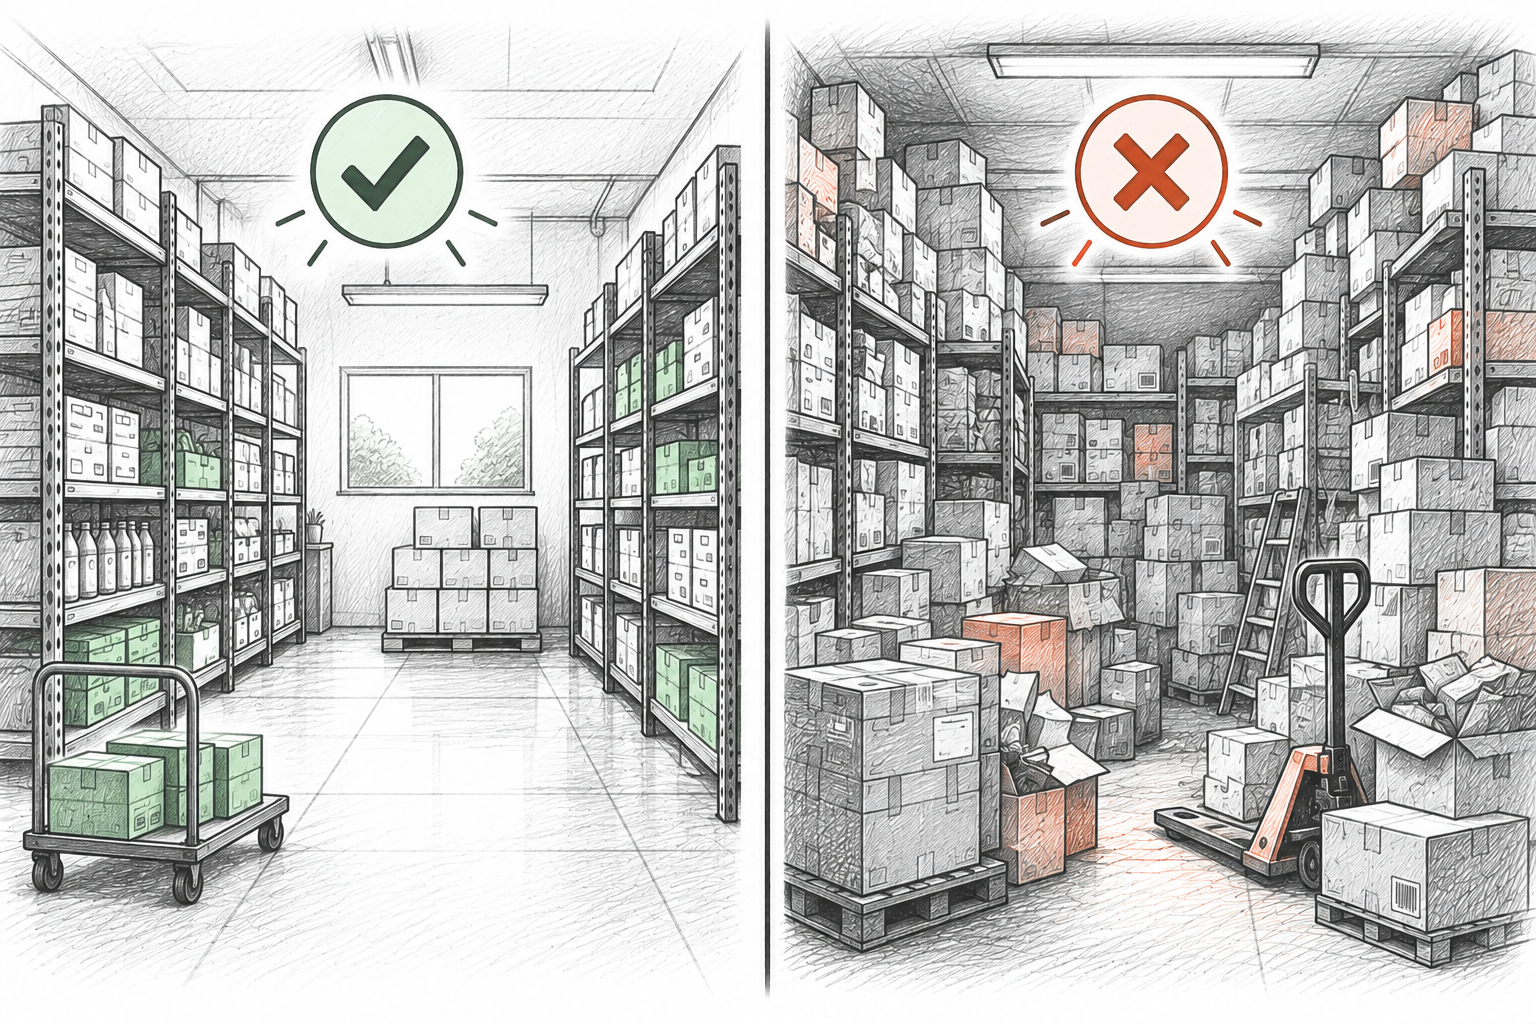
Sağlıklı Stok (Dengeli Seviye)
Müşteri talebini karşılayan, düzenli devir hızına sahip ve makul bir güvenlik payı içeren ideal miktar.
Elde tutma maliyeti: Düşük ve öngörülebilir. Satış geliri elde tutma maliyetini fazlasıyla telafi eder.
Eylem: Mevcut yeniden sipariş noktalarını ve parti büyüklüklerini koruyarak düzenli sayımlarla izleyin.
Aşırı Stok (Overstock)
Satışı devam eden ancak talebin çok üzerinde sipariş verilmiş, aylarca rafta kalacak ürün fazlalığı.
Elde tutma maliyeti: Yüksek. Sermayeyi ve raf alanını gereksiz yere bloke ederek nakit akışını yavaşlatır.
Eylem: Yeniden siparişleri durdurun, küçük promosyonlarla eritme sürecini hızlandırın ve sipariş adetlerini küçültün.
Ölü Stok (Dead Stock)
Belirlenen gözlem penceresi boyunca hiç satılmamış ve normal şartlarda satılma ihtimali kalmamış mallar.
Elde tutma maliyeti: 100% Kritik derecede zararlı. Sıfır gelir üretirken her ay depolama maliyeti ve değer kaybı yaratır.
Eylem: Derhal agresif indirim uygulayın, tedarikçiye iade imkanını araştırın, paket yapın veya kayıttan düşerek rafı boşaltın.
7. Elde Tutma Maliyetlerini Düşürmek İçin Pratik Stratejiler
Küçük mağazalar büyük bütçeli kurumsal yazılımlara ihtiyaç duymadan da stok maliyetlerini kontrol altına alabilir:
Daha Küçük ve Sık Sipariş Döngüleri
Aylık dev siparişler yerine haftalık veya iki haftalık siparişlere geçin. Toptancınızla asgari koli şartlarını ve teslimat sıklığını yeniden müzakere edin.
Düzenli Döngüsel Sayım Rutini
Yılda bir kez kepenk kapatıp saymak yerine, her hafta belirli reyonları tarayarak kayıtlardaki hayali stokları ve fiili eksikleri erken yakalayın.
Gerçekçi Sipariş Noktaları Belirleme
Göz kararı sipariş vermeyi bırakın; her ürün grubu için tedarikçi teslim süresi ve ortalama günlük satış hızına dayalı net sipariş eşikleri tanımlayın.
Durgun Ürünleri Erken Teşhis Etme
Satışı yavaşlayan ürünleri aylar sonra fark etmek yerine, satış hareketlerini izleyerek talebi düşen ürünlerde siparişleri derhal frenleyin.
Depo ve Raf Yerleşim Disiplini
Arka depoda kutuların kaybolmasını önlemek için raf konumlandırması yapın; depoda unutulan ve çift sipariş edilen mükerrer malları engelleyin.
8. Retail Scan & Stock Nerede Devreye Girer?
Retail Scan & Stock, bağımsız perakendecilerin raflarındaki gerçek fiziksel varlığı telefon kamerasıyla zahmetsizce saymasını ve doğrulamasını sağlayan pratik bir mobil araçtır:
Cihaz Üzerinde Döngüsel Sayım ve Stok Denetimi
Akıllı telefon kameranızı kullanarak mağaza rafları ve depolardaki ürünleri hızla tarayın, gerçek stok sayımlarını güncel tutun.
Satın Alma Siparişi ve Giriş Kabul Doğrulaması
Tedarikçiden gelen teslimatları doğrudan sipariş edilen kalemlerle karşılaştırarak eksik veya fazla ürün girişlerini önleyin.
Analiz İçin Temiz Stok Verilerini Dışa Aktarma
Envanter listelerini ve işlem geçmişini CSV formatında dışa aktararak tercih ettiğiniz tablolarda elde tutma maliyeti hesaplamalarını yapın.
Ürün Sınırları ve Şeffaflık: Retail Scan & Stock Ücretsiz Planı; 1.000 SKU'ya kadar ürün, 5 kayıt belgesi, 30 günlük arşiv, 1 tedarikçi profili ve tek cihazda bulut senkronizasyonu olmadan ömür boyu ücretsiz kullanım sunar. Ücretli plan çoklu cihaz bulut senkronizasyonunu açar. Uygulamamız otomatik elde tutma maliyeti formülü hesaplaması, faiz analitiği veya muhasebe defteri tutma iddiasında bulunmaz; elde tutma maliyetlerini yönetmeniz için gereken doğru fiziksel sayım verilerini sağlar.
9. Sıkça Sorulan Sorular
Stok elde tutma maliyeti oranı her küçük perakende mağazasında %25 midir?▾
15% - Hayır. Yüzde 20 ila 25 oranı literatürde kaba bir fikir vermek için paylaşılan genel bir çerçevedir. Düşük kira ve özkaynakla çalışan bir nalburda bu oran %12-15 olabilirken, yüksek faizle dönen veya soğuk hava deposu gerektiren bozulabilir gıda mağazalarında %35'in üzerine çıkabilir. Mağazanızın kendi fiili giderlerini hesaplamalısınız. 35%
Toptancının sunduğu koli indirimini kabul etmek her zaman kârlı mıdır?▾
Hayır. Eğer satın alacağınız miktar mağazanızda 6 aydan uzun sürede satılacaksa, kilitlenen sermayenin faiz/fırsat maliyeti, depo alanı işgali ve hasar riski genellikle sağlanan %10'luk toptan indirimi fazlasıyla aşar. Hızlı tükenmeyen mallarda toplu alımdan kaçınılmalıdır.
Eski stok her zaman ölü stok mudur?▾
Hayır. Nadir bulunan yedek parçalar, antika ürünler veya yüksek kâr marjlı özel tasarım eşyalar doğası gereği yavaş satılır. Ürünün ölü stok olup olmadığını belirleyen şey raftaki süresinden ziyade o ürün kategorisinin normal döngüsüne göre hareket edip etmediğidir.
Tüm perakende mağazaları stok vergisi öder mi?▾
Hayır. Stok varlık vergileri tamamen ülkenizin, eyaletinizin veya belediyenizin yerel vergi yasalarına bağlıdır. Pek çok ülkede doğrudan stok tutma vergisi bulunmazken, bazılarında yıl sonu stok beyanları üzerinden harç alınabilir. Yerel gereksinimler mali müşavirle teyit edilmelidir.
Stok elde tutma maliyetini düşürmenin en hızlı yolu nedir?▾
En etkili adım, yavaş satan veya aşırı sipariş edilmiş ürünlerde yeni alımları derhal durdurmak, sipariş parti büyüklüklerini küçültmek ve rafta fiilen ne olduğunu netleştirmek için düzenli döngüsel sayımlar yapmaktır.
Retail Scan & Stock stok elde tutma maliyetimi otomatik olarak hesaplar mı?▾
Hayır. Retail Scan & Stock bir muhasebe yazılımı veya otomatik kâr/faiz hesaplayıcısı değildir. Uygulama, barkod tarama ile raftaki fiziksel stok adetlerini hatasız doğrulamanızı, sipariş taslakları hazırlamanızı ve Excel/CSV aktarımı yapmanızı sağlar. Bu doğru veriler, elde tutma maliyetinizi kendi tablolarınızda hesaplamanızı kolaylaştırır.
İlgili Operasyonel Rehberler
- → Stok Devir Hızı: Küçük Perakende Mağazaları İçin Basit Bir Rehber
- → Ölü Stok vs Yavaş Hareket Eden Stok: Küçük Mağazalar İçin Rehber
- → Sipariş Noktası vs Par Seviyesi vs Güvenlik Stoğu: Küçük Mağazalar İçin Basit Rehber
- → Stok Firesi ve Kayıpları: Nedir, Neden Olur ve Küçük Mağazalar Nasıl Azaltabilir?
- → Stok Sayımından Satın Alma Siparişine: Küçük Mağazalar İçin Basit Sipariş Süreci