

Wichtige Grundregel
Angaben wie „Lagerhaltungskosten betragen immer 20–30 %“ sind keine allgemeingültige Regel. Berechnen Sie Ihren Satz anhand von Miete, Finanzierung, Versicherung, Verderblichkeit und Standort.
Was Lagerhaltungskosten wirklich bedeuten
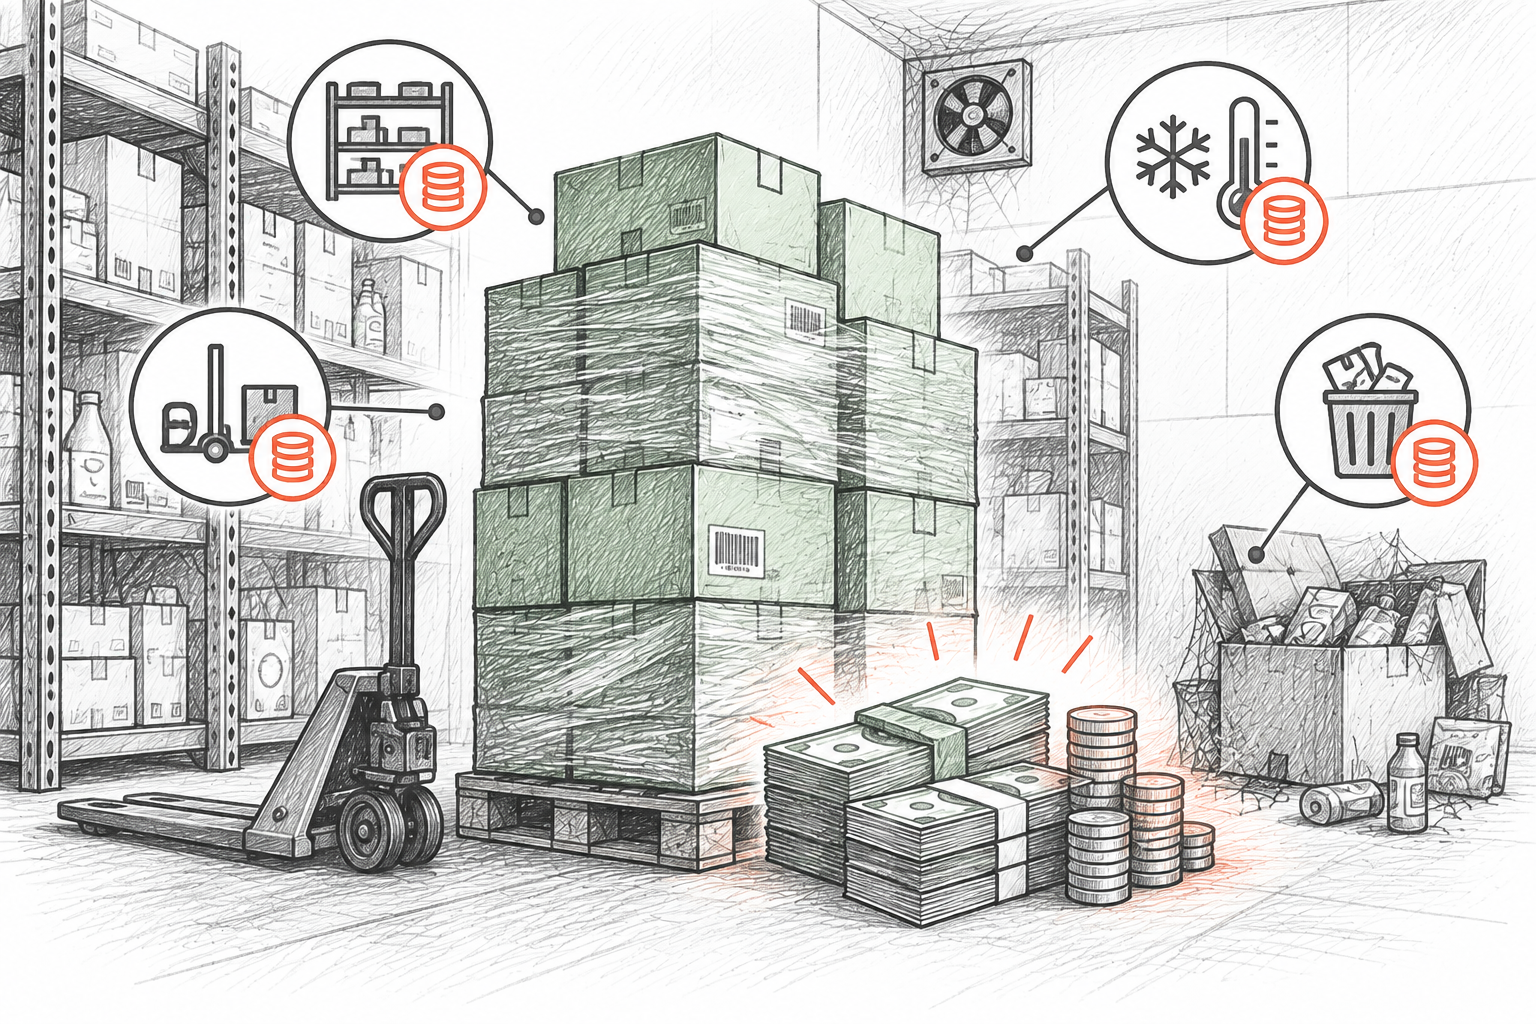
Lagerhaltungskosten (Holding Costs) umfassen sämtliche Ausgaben, die durch das Lagern unverkaufter Waren über einen definierten Zeitraum (meist ein Geschäftsjahr) entstehen. Während Händler den Einkaufspreis kennen, wird der stille Liquiditätsabfluss auf den Lagerregalen häufig unterschätzt.
Lagerhaltungskosten sind keine einmalige Transaktionsgebühr, sondern fortlaufende operative Kosten, die mit Zeit und Lagermenge steigen.
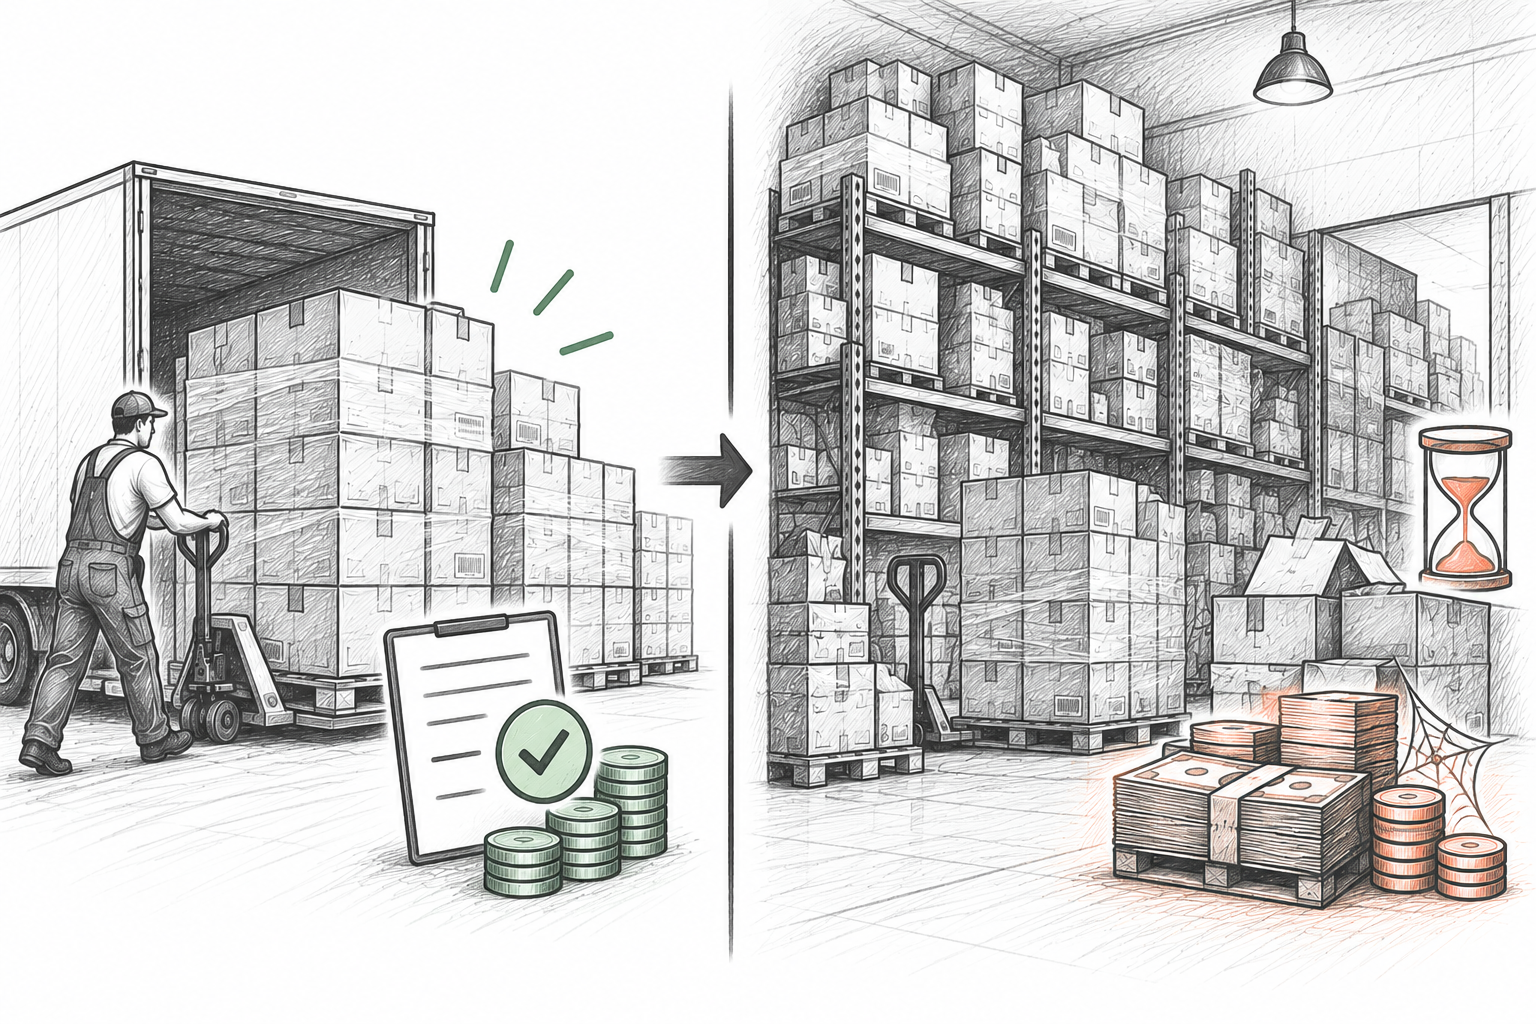
Gebundenes Kapital in schwer verkäuflichen Artikeln schränkt die notwendige Liquidität für Marketing, Personal und umsatzstarke Bestseller ein.
Mit jedem Tag im Regal verursacht ein Produkt anteilige Raumkosten, bindet Versicherungssummen und unterliegt Wertverlust.
Sichere Berechnungsformel und Vorgehensweise
Erfassen Sie zunächst für denselben Jahreszeitraum die Kosten für Kapital, Raum, Verwaltung und Bestandsrisiken. Addieren Sie die Beträge und teilen Sie sie durch den durchschnittlichen Lagerwert zu Einstandskosten. So erhalten Sie einen betriebsspezifischen Satz; ein pauschaler Branchenwert ersetzt diese Rechnung nicht.
Praxisbeispiel: Eisenwarenhandel
Durchschnittlicher Lagerbestand: Durchschnittlicher Lagerwert über 12 Monate: 60.000 $
Lagerkostensatz: Summe jährlicher Raum-, Finanzierungs-, Personal-, Versicherungs- und Schwundkosten: 13.200 $ (Satz = 22%)
Berechnung: 13.200 $ ÷ 60.000 $ = 22 %; 60.000 $ × 0,22 = 13.200 $
Ergebnis: 13.200 $ jährliche Lagerhaltungskosten
Zusätzliche 10.000 $ in langsam drehender Ware über ein ganzes Jahr zu binden, kostet diesen Händler geschätzte 2.200 $ allein an Lagerhaltungskosten.
Die vier Kernkomponenten der Lagerhaltungskosten
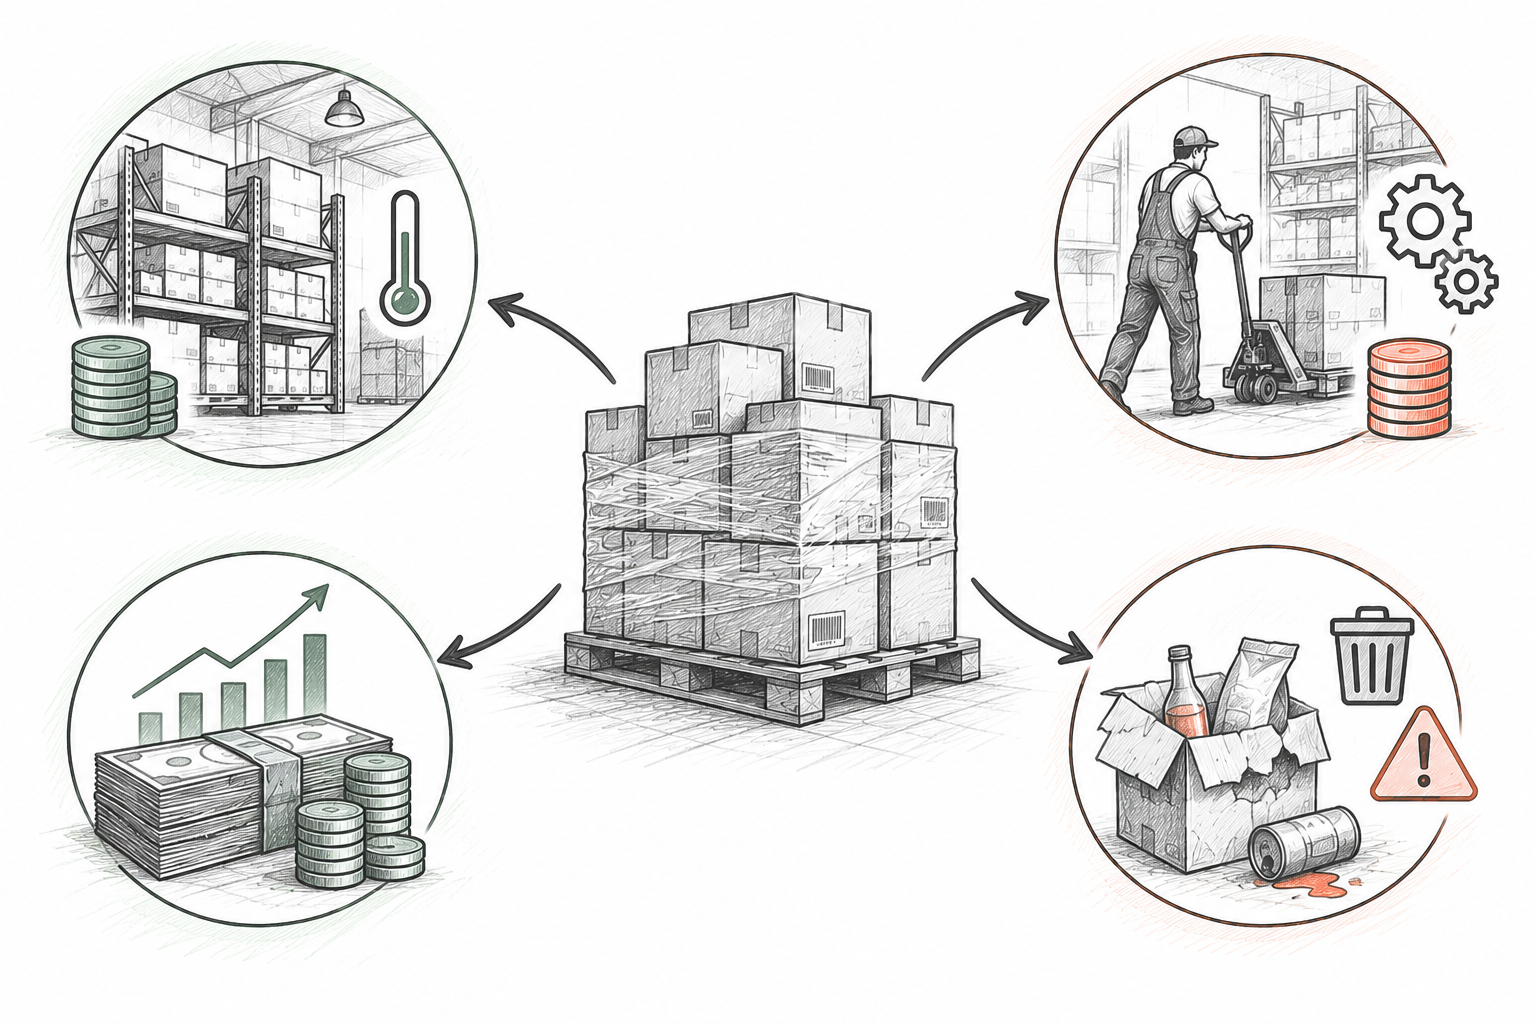
Die laufenden Kosten gliedern sich in vier zentrale betriebliche Säulen. Die getrennte Erfassung verhindert unbemerkte Margenverluste.
Kapitalkosten (Finanzierung & Opportunität)
Kosten des im Lager gebundenen Geldes, das nicht verzinst angelegt, zur Schuldentilgung oder für Marketing eingesetzt werden kann.
- Zinsen für Kontokorrentkredite
- Lieferantenkreditgebühren
- Opportunitätskosten des gebundenen Betriebskapitals
Lagerraumkosten
Direkte und anteilige Raumkosten für Lagerflächen, Regale, Sicherheit und Klimatisierung.
- Flächenmiete oder Pacht
- Lagerregale und Ausrüstung
- Nebenkosten (Strom, Heizung, Kühlung)
Lagerdienstleistungs- & Verwaltungskosten
Aufwendungen für die ordnungsgemäße Verwaltung, Inventur und rechtliche Absicherung des Bestands.
- Warenlager-Versicherungsprämien
- Etwaige betriebliche Abgaben
- Arbeitszeit für Stichtagsinventuren und Zählungen
Lagerrisikokosten
Direkter Wertverlust, der entsteht, während Waren auf Käufer warten.
- Schwund durch Diebstahl oder Verlust
- Verfall von Haltbarkeiten und technische Veralterung
- Beschädigungen durch Einlagerung und Umlagerung
Detaillierte Analyse der einzelnen Kostenbestandteile
Eine genaue Betrachtung der Kostenfaktoren ermöglicht es Händlern, ihren individuellen Lagerkostensatz fundiert zu ermitteln.
Finanzierung & Betriebskapital
Werden Wareneinkäufe über Kredite oder Überziehungslinien finanziert, fallen Zinsen direkt an. Bei Eigenfinanzierung entspricht der Satz der erwarteten Rendite alternativer Investitionen.
Schwankt mit Zinsniveau, Kreditkonditionen und Zahlungszielen der Lieferanten.
Lagerfläche & Mietkosten
Die Aufteilung der Gewerbemiete auf Verkaufsfläche und rückwärtiges Lager macht die tatsächlichen Quadratmeterkosten der Lagerung sichtbar.
Gewerbeflächen in zentralen Innenstadtlagen sind pro Quadratmeter deutlich teurer als Außenbezirke.
Versicherungen & Abgaben
Policen gegen Einbruchdiebstahl, Feuer oder Leitungswasser hängen vom Warenwert und Gefahrenprofil ab. Einige Regionen erheben zusätzliche Abgaben.
Nicht alle Geschäfte zahlen warenbezogene Steuern; Versicherungsbeiträge variieren stark nach Warengruppe.
Schwund, Bruch & Veralterung
Unerklärter Warenverlust, Transportschäden, eingedrückte Verpackungen oder Modewechsel vernichten Vermögenswerte schleichend.
Frische Lebensmittel oder Saisonmode unterliegen hohem Risiko, während Schrauben kaum veralten.
Gesunder Bestand vs. Überbestand vs. Ladenhüter (Dead Stock)
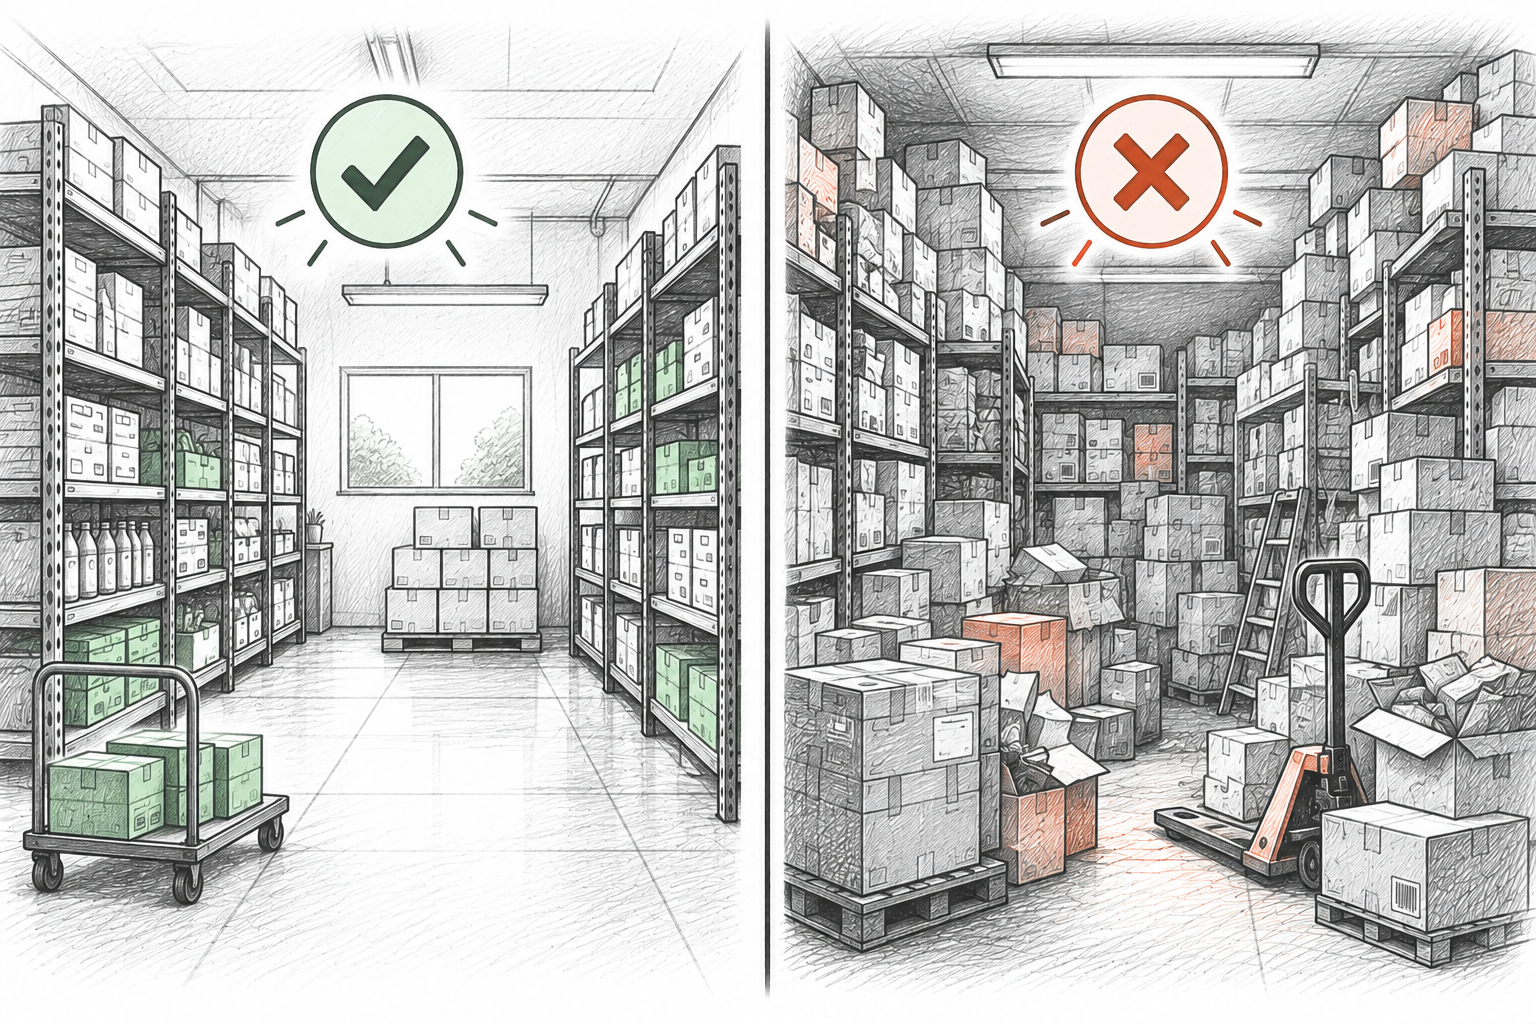
Nicht jede ältere Ware ist automatisch wertlos. Wer jeden Langsamdreher sofort als Totalverlust abschreibt, verschenkt Marge; wer volllaufende Lagerregale ignoriert, verbrennt Liquidität.
Gesunder Warenbestand
Waren, die sich im Einklang mit Absatzprognosen und Wiederbeschaffungszeiten zügig drehen.
Lagerkosten: Lagerkosten bleiben im geplanten Rahmen und werden durch die Handelsmarge voll gedeckt.
Maßnahme: Reguläre Nachbestellpunkte beibehalten und Sicherheitsbestände überprüfen.
Überbestand
Mengen, die den Bedarf der nächsten 60 bis 90 Tage übersteigen, etwa durch Fehleinschätzungen.
Lagerkosten: Erhöht schrittweise die Haltekosten, bindet Liquidität und verstellt wertvollen Lagerplatz.
Maßnahme: Nachbestellungen stoppen, Bundles schnüren oder gezielte Werbeaktionen starten.
Ladenhüter (Dead Stock)
Artikel, die über einen langen Zeitraum (z. B. 180+ Tage) keinerlei Verkäufe erzielt haben und keine Nachfrage aufweisen.
Lagerkosten: Auch ohne Umsatz fallen 100 % der laufenden Lagerkosten weiter an; der erzielbare Wert muss je Artikel geprüft werden.
Maßnahme: Radikal abverkaufen, Sonderposten veräußern, an Lieferanten retournieren oder spenden.
Praktische Strategien zur Senkung der Lagerkosten
Um Lagerkosten zu senken, braucht es keine teure Großsoftware. Strukturierte Arbeitsroutinen und bedarfsgerechte Bestellmengen entlasten den Betrieb sofort.
Regelmäßige permanente Zählungen (Cycle Counts)
Zählen Sie fokussierte Teilbereiche fortlaufend mit Barcode-Scans, anstatt den Laden für Jahresinventuren zu schließen. Schnelle Fehlererkennung verhindert Geisterbestände und Fehlbestellungen.
Bestellmengen gezielt hinterfragen
Bestellen Sie kleinere Chargen orientiert an der tatsächlichen Verkaufsgeschwindigkeit, statt blind Rabattstaffeln hinterherzujagen.
Klare Meldebestände definieren
Berechnen Sie Meldebestände und Puffer auf Basis realistischer Lieferzeiten, um übermäßige Sicherheitslager zu vermeiden.
Stagnierende Bestände konsequent abverkaufen
Führen Sie feste Preisnachlässe für Waren ein, die sich nach 60 Tagen nicht bewegt haben, bevor sie zu unverkäuflichem Ballast werden.
Lagerflächen optimal strukturieren
Strukturieren Sie Ihr Lager mit klaren Fach- und Barcode-Etiketten, um Suchzeiten, Fehlplatzierungen und Beschädigungen zu minimieren.
Rolle von Retail Scan & Stock (Produktgrenzen)
Retail Scan & Stock unterstützt kleine Einzelhändler mit schnellen, kamerabasierten Barcode-Scan- und Zählabläufen direkt auf dem Smartphone.
Bestandszählungen & Inventur am Gerät
Erfassen Sie physische Warenbestände zügig über die Handykamera, um verlässliche Bestandszahlen in Verkaufsraum und Lager zu sichern.
Wareneingangsprüfung gegen Bestellungen
Gleichen Sie gelieferte Ware direkt beim Empfang ab, um Lieferdifferenzen und ungewollte Überbestände auszuschließen.
Datenexport für individuelle Auswertungen
Exportieren Sie Zähllisten und Historien per CSV, um Lagerwert- und Kostenberechnungen in Ihrer gewohnten Tabellenkalkulation durchzuführen.
Produktgrenzen: Retail Scan & Stock bietet einen dauerhaft kostenlosen Tarif (Free Forever) für bis zu 1.000 Artikel (SKUs), 5 Dokumente, 30 Tage Historie, 1 Lieferanten und 1 Gerät ohne Cloud-Synchronisation. Kostenpflichtige Tarife ergänzen die Cloud-Synchronisation über mehrere Teamgeräte. Retail Scan & Stock ist ein schlankes Werkzeug zur Barcode-Erfassung und Inventurzählung; es berechnet Lagerhaltungskosten nicht automatisch und ersetzt keine Finanzbuchhaltung.
Häufig gestellte Fragen (FAQ)
Welcher Lagerkostensatz ist für ein kleines Geschäft normal?▾
Es gibt keinen einheitlichen Normwert. Angaben von 15 % bis über 35 % sind keine verlässliche Vorgabe für Ihr Geschäft. Addieren Sie Ihre jährlichen Kosten für Kapital, Fläche, Verwaltung und Risiken und teilen Sie sie durch den durchschnittlichen Lagerwert. Im Beispiel ergeben 13.200 $ bei 60.000 $ einen Satz von 22 %.
Spart man durch Mengenkäufe im Einzelhandel immer Geld?▾
Nein. Zwar sinkt der Einkaufspreis pro Stück, doch die Ware bindet Liquidität und verursacht Lager-, Versicherungs- und Risikokosten. Verweilt der Bestand monatelang im Lager, übersteigen die Haltekosten oft den Preisnachlass.
Wie unterscheiden sich Lagerhaltungskosten von den Wareneinsatzkosten (COGS)?▾
Die Wareneinsatzkosten spiegeln den reinen Einkaufspreis der verkauften Artikel wider. Lagerhaltungskosten umfassen dagegen die laufenden Betriebsausgaben für Raum, Zinsen, Versicherung und Schutz unverkaufter Ware im Regal.
Können Inventur-Scan-Apps die Lagerhaltungskosten automatisch berechnen?▾
Nein. Scan-Apps erfassen physische Stückzahlen und Lagerbewegungen. Zur Ermittlung der Lagerhaltungskosten müssen Bestandsdaten mit betrieblichen Finanzdaten wie Miete, Kreditzinsen, Versicherungen und Energiekosten kombiniert werden.
Wie können kleine Händler ihre Lagerhaltungskosten am schnellsten senken?▾
Durch stringente Bestelldisziplin: Keine Überbestände bei Langsamdrehern, kleinere Lieferchargen, regelmäßige permanente Zählungen und zügige Rabattierung von Ladenhütern zur Freisetzung von Bargeld.
Verwandte Leitfäden zum Bestandsmanagement
- → Lagerumschlagshäufigkeit im Einzelhandel: Formel & Richtwerte
- → Ladenhüter vs. Langsamdreher: Erkennung und Verwertung
- → Meldebestand vs. Richtbestand vs. Sicherheitsbestand: Praxis-Leitfaden
- → Inventurdifferenzen & Schwund im Einzelhandel vermeiden
- → Von der Bestandszählung zur Bestellung: Effizienter Ablauf