

مبدأ مالي جوهري
لا توجد في تجارة التجزئة قاعدة قطعية تنص على أن «تكلفة الاحتفاظ بالمخزون تعادل دائماً 20% إلى 30%». تختلف النسبة الفعلية من متجر لآخر تبعاً لتكاليف التمويل، وقيمة الإيجار، وطبيعة البضائع، وقابليتها للتلف، واللوائح المحلية، ومعدل دوران المخزون.
1. ماذا تعني تكلفة الاحتفاظ بالمخزون فعلياً؟
تمثل تكلفة الاحتفاظ بالمخزون (holding / carrying cost) إجمالي النفقات المباشرة وغير المباشرة التي يتكبدها المتجر لتخزين السلع غير المباعة وحمايتها وتمويلها خلال فترة زمنية محددة:
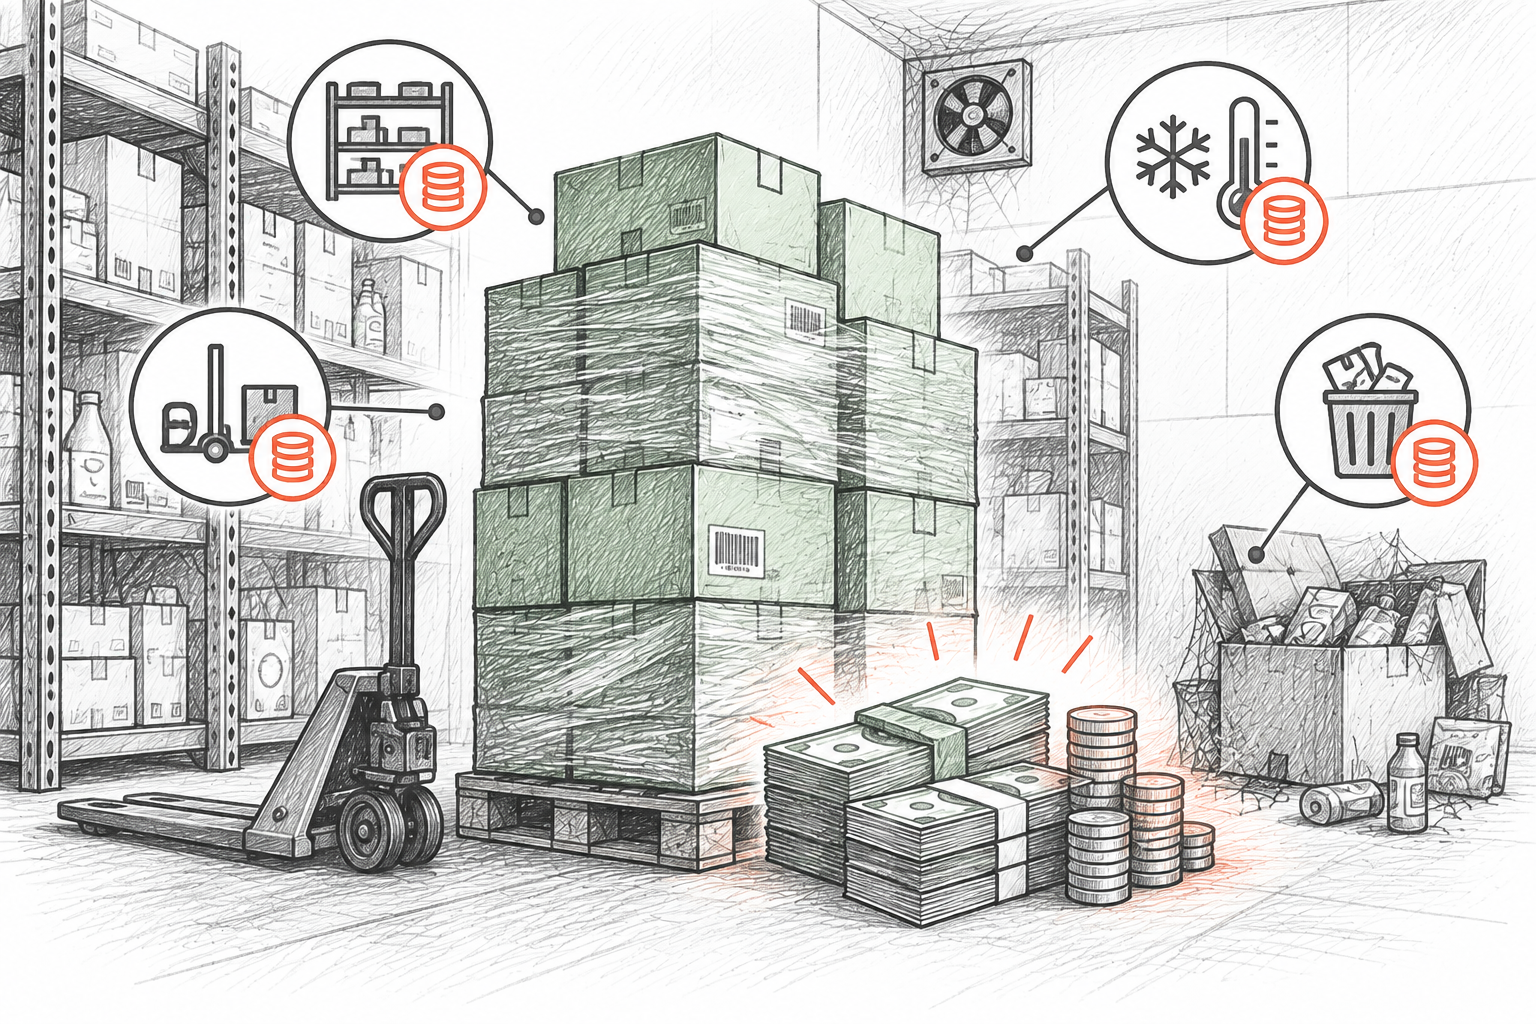
تآكل صامت للأرباح: حتى لو ظل سعر الشراء في الفاتورة ثابتاً، فإن بقاء المنتج أسابيع طويلة على الرف يقتطع تدريجياً من هامش ربحه بسبب تكاليف الإيجار والكهرباء والتمويل.
تكلفة الفرصة البديلة لرأس المال: الأموال المحبوسة في سلع بطيئة الحركة تمنع التاجر من استثمار السيولة في بضائع سريعة الدوران، أو الاستفادة من خصومات السداد المبكر للموردين.
فقدان القيمة مع مرور الوقت: السلع الراكدة في المخزن معرضة للغبار، وتلف العبوات الخارجية، واقتراب تواريخ انتهاء الصلاحية، أو التقادم بسبب ظهور موديلات جديدة.
2. صيغة الحساب العامة والآمنة مع مثال تطبيقي
تعتمد الطريقة المعتمدة لحساب تكلفة الاحتفاظ بالمخزون على ضرب متوسط قيمة المخزون بمعدل التكلفة الفعلي الخاص بالمتجر:
مثال تطبيقي لحساب تكلفة المخزون في متجر تجزئة مستقل
متوسط المخزون: متوسط قيمة المخزون على مدار 12 شهراً: $60,000
معدل تكلفة الاحتفاظ: مجموع تكاليف التخزين والتمويل والمناولة والتأمين والتلف السنوية: $13,200 (المعدل = 22%)
طريقة الحساب: $60,000 × 0.22
النتيجة: $13,200 تكلفة الاحتفاظ السنوية بالمخزون
الاحتفاظ بمخزون إضافي بقيمة $10,000 من السلع بطيئة الحركة لمدة عام كامل يكلف هذا التاجر ما يقارب $2,200 كنفقات احتفاظ وحدها.
3. المكونات الأربعة الأساسية لتكلفة الاحتفاظ بالمخزون
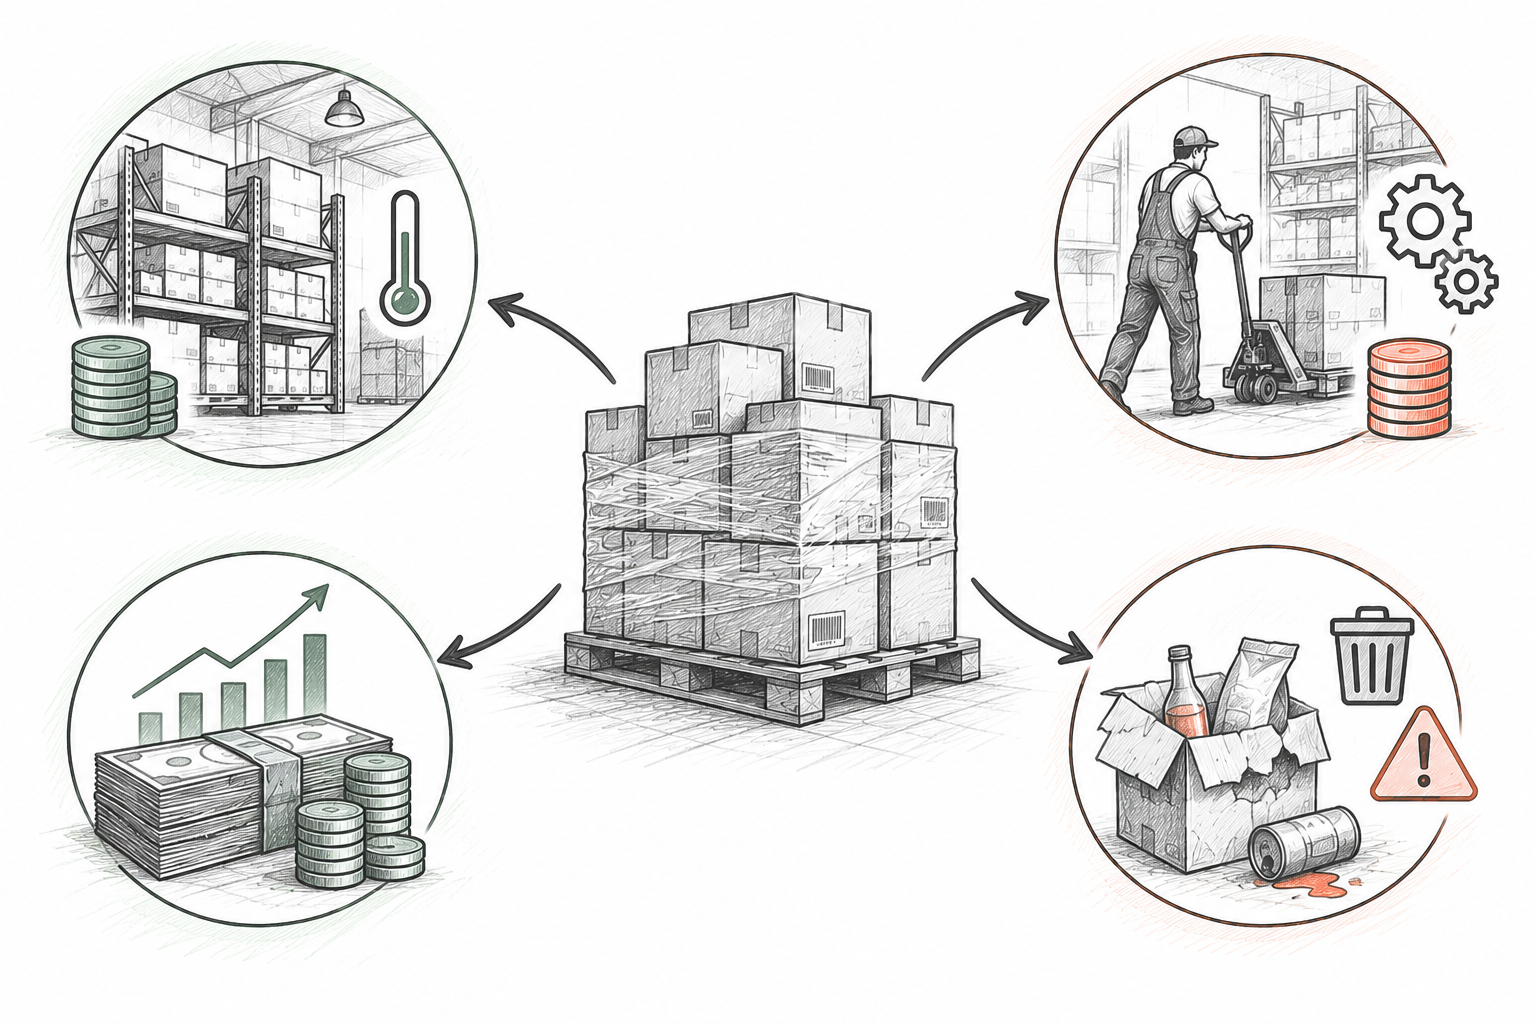
تنقسم نفقات الاحتفاظ بالمخزون تشغيلياً إلى أربعة مكونات رئيسية تتفاوت أوزانها النسبية بحسب نشاط المتجر:
تكلفة رأس المال (Capital Cost)
تكلفة الأموال المجمدة في البضائع، سواء تم تمويلها عبر قروض بنكية أو من رأس المال الذاتي للمتجر.
- فوائد القروض البنكية والتسهيلات الائتمانية
- تكلفة الفرصة البديلة لعدم استثمار السيولة في فرص ذات عائد أعلى
- خسارة خصومات السداد النقدي السريع للموردين
تكلفة مساحة التخزين (Storage Space Cost)
المصاريف الثابتة والمتغيرة المرتبطة مباشرة بالمساحة والحجم المادي الذي تشغله الصناديق والكراتين.
- حصة إيجار المستودع وغرفة التخزين الخلفية
- فواتير الكهرباء والإنارة والتكييف والتبريد
- صيانة أرفف التخزين والمنصات الخشبية (الطبليات)
تكلفة الخدمات والعمليات (Inventory Service Cost)
ساعات العمل والمصاريف الإدارية والتقنية اللازمة لتنظيم المخزون ومتابعته وتأمينه.
- أجور الموظفين المخصصة لعمليات الجرد الفعلي والترتيب
- أقساط التأمين التجاري على بضائع المخزن ضد الحريق والسرقة
- اشتراكات برامج المتابعة وحلول إدارة السجلات
تكلفة مخاطر المخزون (Inventory Risk Cost)
الخسائر الناتجة عن التدهور المادي أو النوعي أو التجاري للبضائع أثناء فترة بقائها في المتجر.
- تلف المنتجات والكسر أثناء التداول والتخزين
- عجز المخزون الناتج عن سرقات المتسوقين أو العاملين (shrinkage)
- انتهاء صلاحية السلع الاستهلاكية أو تقادم الموديلات بتغير الموضة
4. تحليل تفصيلي لمكونات التكلفة وعوامل التباين
لا تتحمل جميع المتاجر نفس الأعباء بالتساوي؛ إذ تتغير أهمية كل بند وفقاً للنموذج المالي ونوعية السلع المعروضة:
هيكل التمويل ورأس المال
المتاجر التي تعتمد على التسهيلات البنكية تتحمل أعباء فوائد مباشرة، بينما تعاني المتاجر الممولة ذاتياً من شح السيولة وتكلفة الفرصة البديلة.
في فترات ارتفاع معدلات الفائدة، قد تصبح تكلفة رأس المال البند الأكبر على الإطلاق ضمن إجمالي تكاليف الاحتفاظ.
قيمة الإيجار وموقع المتجر
في المتاجر الواقعة في شوارع تجارية حيوية ذات إيجارات مرتفعة للمتر المربع، يكلف إشغال المساحة بالكراتين ثمناً باهظاً مقارنة بالمتاجر في المناطق الفرعية.
حتى في العقارات المملوكة للتجار دون إيجار مدفوع، فإن إشغال الأرفف بسلع راكدة يمثل هدراً لقيمة المساحة البيعية.
ساعات العمل وإجراءات الجرد
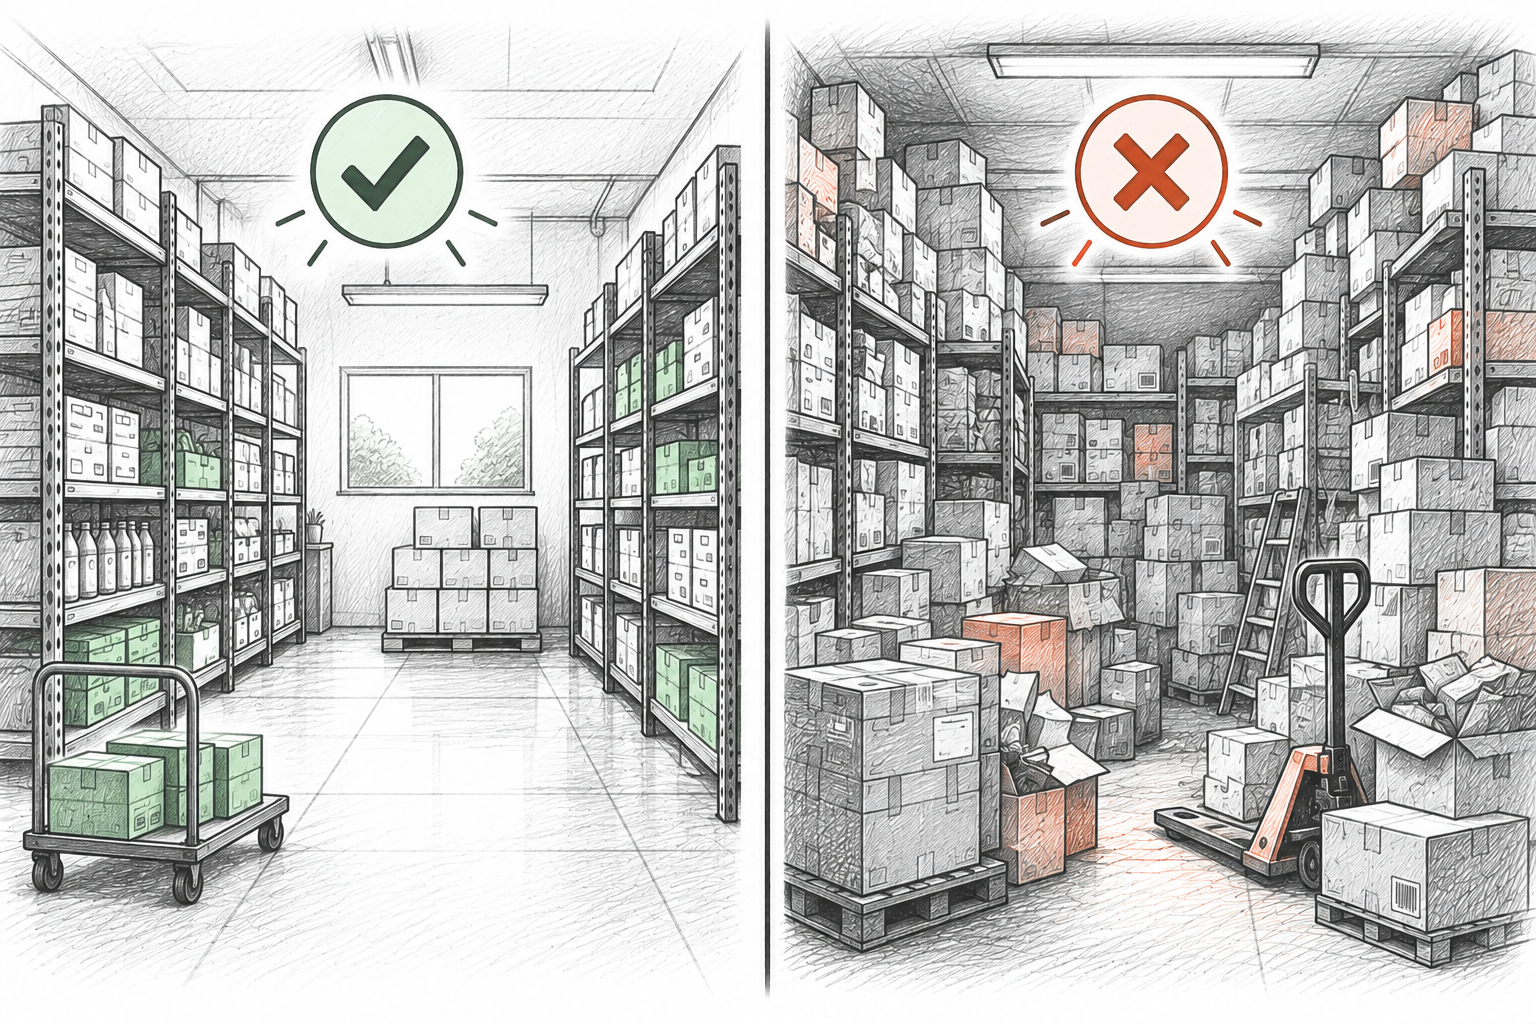
المستودعات المكدسة تعرقل الوصول للبضائع، وتبطئ استلام الشحنات الجديدة، وتتطلب ساعات عمل إضافية مرهقة أثناء عمليات الجرد.
المتاجر التي تحافظ على مخزون رشيق وتستخدم المسح الضوئي للباركود تنجز الجرد بأقل جهد وأدنى تكلفة تشغيلية.
قابلية التلف وتواريخ انتهاء الصلاحية
في الأغذية الطازجة، ومنتجات الألبان، ومستحضرات التجميل، يؤدي طول فترة التخزين إلى تلف حتمي وخسارة كاملة لقيمة البضاعة.
في السلع المعمرة مثل الأدوات المعدنية والقطع الصلبة، تنعدم مخاطر الصلاحية لكن تزداد أعباء الحجم والصدأ.
الأنظمة الضريبية والتأمين
تعتمد أقساط التأمين غالباً على القيمة المصرح بها للبضائع المخزنة، كما تفرض بعض الدول ضرائب على الأصول المخزنية.
لا تفرض جميع الدول ضرائب على المخزون؛ لذا يجب مراجعة متطلبات التأمين والضرائب المعمول بها محلياً مع المستشار المالي.
6. المخزون الصحي مقابل الفائض مقابل المخزون الراكد
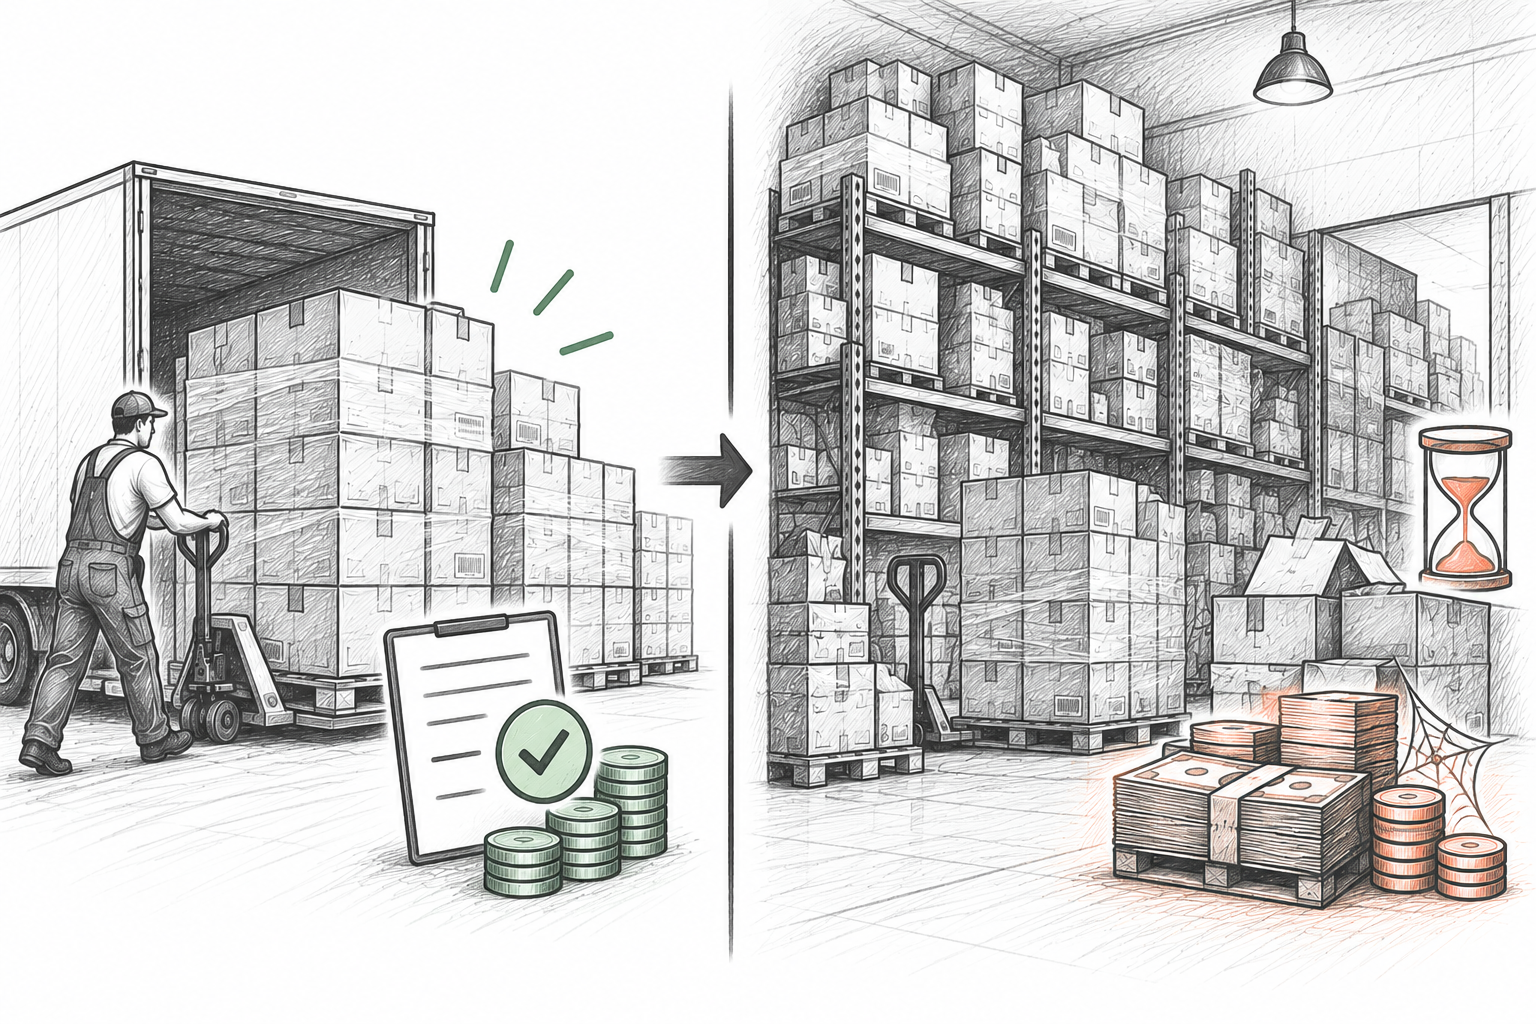
لضبط تكاليف الاحتفاظ بالمخزون، يتعين على مدير المتجر التمييز بوضوح بين الحالات التشغيلية الثلاث للمنتجات:
المخزون الصحي (المستوى المتوازن)
كميات تلبي طلب العملاء بانتظام، مع معدل دوران ممتاز وهامش أمان محسوب بدقة.
تكلفة الاحتفاظ: منخفض ويمكن التنبؤ به؛ عائد المبيعات يغطي تكاليف الاحتفاظ بهامش مريح.
الإجراء المطلوب: الحفاظ على نقاط إعادة الطلب المحددة ومتابعة الكميات عبر الجرد الدوري المنتظم.
المخزون الفائض (Overstock)
سلع مستمرة في البيع، ولكن تم طلب كميات تفوق بكثير حجم الاستهلاك والطلب الشهري.
تكلفة الاحتفاظ: مرتفع؛ يحبس رأس المال العامل ويستهلك مساحة الرف دون داعٍ.
الإجراء المطلوب: وقف أوامر الشراء مؤقتاً، وتنشيط المبيعات بعروض ترويجية، وتقليص حجم الطلبات المستقبلية.
المخزون الراكد (Dead Stock)
بضائع لم تحقق أي مبيعات طوال فترة المراقبة المحددة، وانعدمت فرص تصريفها في الظروف العادية.
تكلفة الاحتفاظ: 100% ضار للغاية؛ يولد تكاليف تخزين وتناقصاً في القيمة دون تحقيق أي إيراد.
الإجراء المطلوب: تطبيق تخفيضات تصفية فورية، أو محاولة إرجاعها للمورد، أو تجميعها في حزم، أو شطبها محاسبياً.
7. استراتيجيات عملية لخفض تكاليف الاحتفاظ بالمخزون
تستطيع المتاجر الصغيرة تحقيق وفورات ملموسة في تكلفة المخزون دون الحاجة إلى أنظمة معقدة ومكلفة:
اعتماد دورات طلب أصغر وأكثر تكراراً
استبدال الطلبيات الشهرية الكبيرة بطلبيات أسبوعية أو نصف شهرية، وإعادة التفاوض مع الموردين بشأن الحدود الدنيا للتوريد.
تطبيق روتين الجرد الدوري المستمر (Cycle Counting)
بدلاً من إغلاق المتجر للجرد السنوي، قم بجرد أقسام محددة أسبوعياً لاكتشاف الفروقات والأخطاء الدفترية في وقت مبكر.
تحديد نقاط إعادة طلب واقعية
التوقف عن الطلب التقديري غير الدقيق، ووضع حدود واضحة لإعادة الطلب بناءً على مدة توريد الموزع ومتوسط المبيعات اليومية.
الاكتشاف المبكر للأصناف بطيئة الحركة
مراقبة حركة المبيعات دورياً لإيقاف طلب المنتجات التي يبدأ الطلب عليها بالتراجع قبل أن تتحول إلى مخزون راكد ميت.
تنظيم المستودع وترتيب مواقع الأرفف
ترقيم الممرات والأرفف لمنع ضياع الصناديق في المستودع وتجنب تكرار طلب بضائع متوفرة بالفعل دون علم الإدارة.
8. أين يفيد تطبيق Retail Scan & Stock
صُمم تطبيق Retail Scan & Stock ليوفر لتجار التجزئة المستقلين أداة عملية لمطابقة وجرد المخزون الفعلي على الأرفف مباشرة بكاميرا الهاتف:
جرد دوري وتدقيق للمخزون مباشرة من الهاتف
مسح المخزون الفعلي بسرعة باستخدام كاميرا هاتفك الذكي للحفاظ على دقة أعداد البضائع عبر أرفف المتجر والمستودع.
التحقق من أوامر الشراء واستلام التوريدات
مطابقة شحنات الموردين الواردة مباشرة مع الأصناف المطلوبة لتفادي نقص التوريد أو استلام بضائع زائدة غير ضرورية.
تصدير بيانات مخزون نظيفة للتحليل المالي
تصدير قوائم المخزون وسجل العمليات بصيغة CSV لإجراء حسابات تكلفة الاحتفاظ في جداول البيانات المفضلة لديك.
حدود المنتج والشفافية: تتيح الخطة المجانية لتطبيق Retail Scan & Stock إدارة حتى 1,000 صنف (SKU)، و5 مستندات جرد وحركة، وسجل محفوظات لمدة 30 يوماً، وملف مورد واحد، وجهاز واحد دون مزامنة سحابية، مجاناً للأبد. تتيح الخطة المدفوعة ميزة المزامنة السحابية متعددة الأجهزة. لا يقوم تطبيقنا بحساب معادلات تكلفة المخزون آلياً أو تقديم تحليلات مصرفية وتدقيق حسابات؛ بل يوفر لك بيانات الجرد الفعلي الموثوقة التي تحتاجها لإدارة تكاليف مخزونك بنفسك.
9. الأسئلة الشائعة
هل تبلغ نسبة تكلفة الاحتفاظ بالمخزون 25% دائماً في كل متجر صغير؟▾
لا. النسبة الشائعة بين 20% و25% هي مجرد تقدير تقريبي في الأدبيات التجارية. ففي متجر أدوات بناء يمتلك عقاره ويعتمد على تمويل ذاتي قد تنخفض التكلفة إلى 12-15%، بينما في متجر أغذية طازجة يعتمد على التبريد والقروض البنكية قد تتجاوز النسبة 35%. يجب احتساب النفقات الفعلية لكل متجر.
هل يعتبر قبول خصومات الكمية من المورد قراراً رابحاً دائماً؟▾
كلا. إذا كانت الكمية المشتراة تتطلب أكثر من 4 إلى 6 أشهر لتصريفها بالكامل، فإن تكلفة السيولة المحبوسة، وإشغال مساحة التخزين، ومخاطر التلف ستلتهم غالباً قيمة الخصم البالغ 10%. ينصح بحصر الشراء بالجملة في السلع سريعة الدوران فقط.
هل يعتبر المخزون القديم مخزوناً راكداً دائماً؟▾
ليس بالضرورة. بعض المنتجات كقطع الغيار المتخصصة أو السلع الفاخرة ذات هوامش الربح العالية تمتاز بطبيعتها ببطء حركة البيع. الفيصل في اعتبار المنتج راكداً هو توقف مبيعاته مقارنة بالمعدل الطبيعي لفئته وليس مجرد بقائه على الرف.
هل تدفع جميع المتاجر ضرائب على المخزون؟▾
لا. تخضع الضرائب على الأصول المخزنية للقوانين المحلية المعمول بها في كل دولة أو إقليم. كثير من البلدان لا تفرض ضرائب مباشرة على الاحتفاظ بالمخزون. ينبغي دائماً استشارة المحاسب القانوني للتحقق من الالتزامات الضريبية المحلية.
ما هي أسرع وسيلة لخفض تكاليف الاحتفاظ بالمخزون في متجري؟▾
أسرع خطوة هي التوقف الفوري عن إصدار أوامر شراء جديدة للأصناف بطيئة الحركة، وتقليص حجم الطلبات المستقبلية، والبدء في تطبيق جرد دوري مستمر للأرفف لمعرفة الواقع الفعلي للمخزون.
هل يحسب تطبيق Retail Scan & Stock تكلفة الاحتفاظ بالمخزون تلقائياً؟▾
لا. ليس تطبيق Retail Scan & Stock برنامجاً محاسبياً أو حاسبة مالية آلية. يساعدك التطبيق في مسح الباركود والتحقق من الكميات الفعلية للبضائع على الرف بدقة، وإنشاء مسودات الشراء وتصديرها بصيغة Excel/CSV. تمنحك هذه البيانات الدقيقة الأساس الصحيح لحساب تكلفة المخزون في جداولك الخاصة.
أدلة تشغيلية ذات صلة
- → معدل دوران المخزون: دليل مبسط للمتاجر الصغيرة
- → المخزون الراكد مقابل بطيء الحركة: دليل المتاجر لاكتشاف الاثنين وحلهما
- → نقطة إعادة الطلب مقابل حد الكفاية والمخزون الاحتياطي في التجزئة
- → عجز المخزون والفاقد: أسبابه وكيفية تقليصه في المتاجر الصغيرة
- → من جرد المخزون إلى أمر الشراء: دورة مبسطة للمتاجر المستقلة