

Złota zasada kosztów magazynowania
Nie istnieje uniwersalny wskaźnik kosztów utrzymania zapasów dla wszystkich branż. Poziom wydatków zależy od kosztu kapitału, stawek najmu, specyfiki asortymentu, terminów ważności oraz lokalnych przepisów. Koszt magazynowania to suma rzeczywistych wydatków konkretnego sklepu, a nie sztywna formuła z podręcznika. Nie należy polegać na obiegowych opiniach, że koszty wynoszą zawsze 20–30%.
Co w praktyce oznaczają koszty utrzymania zapasów
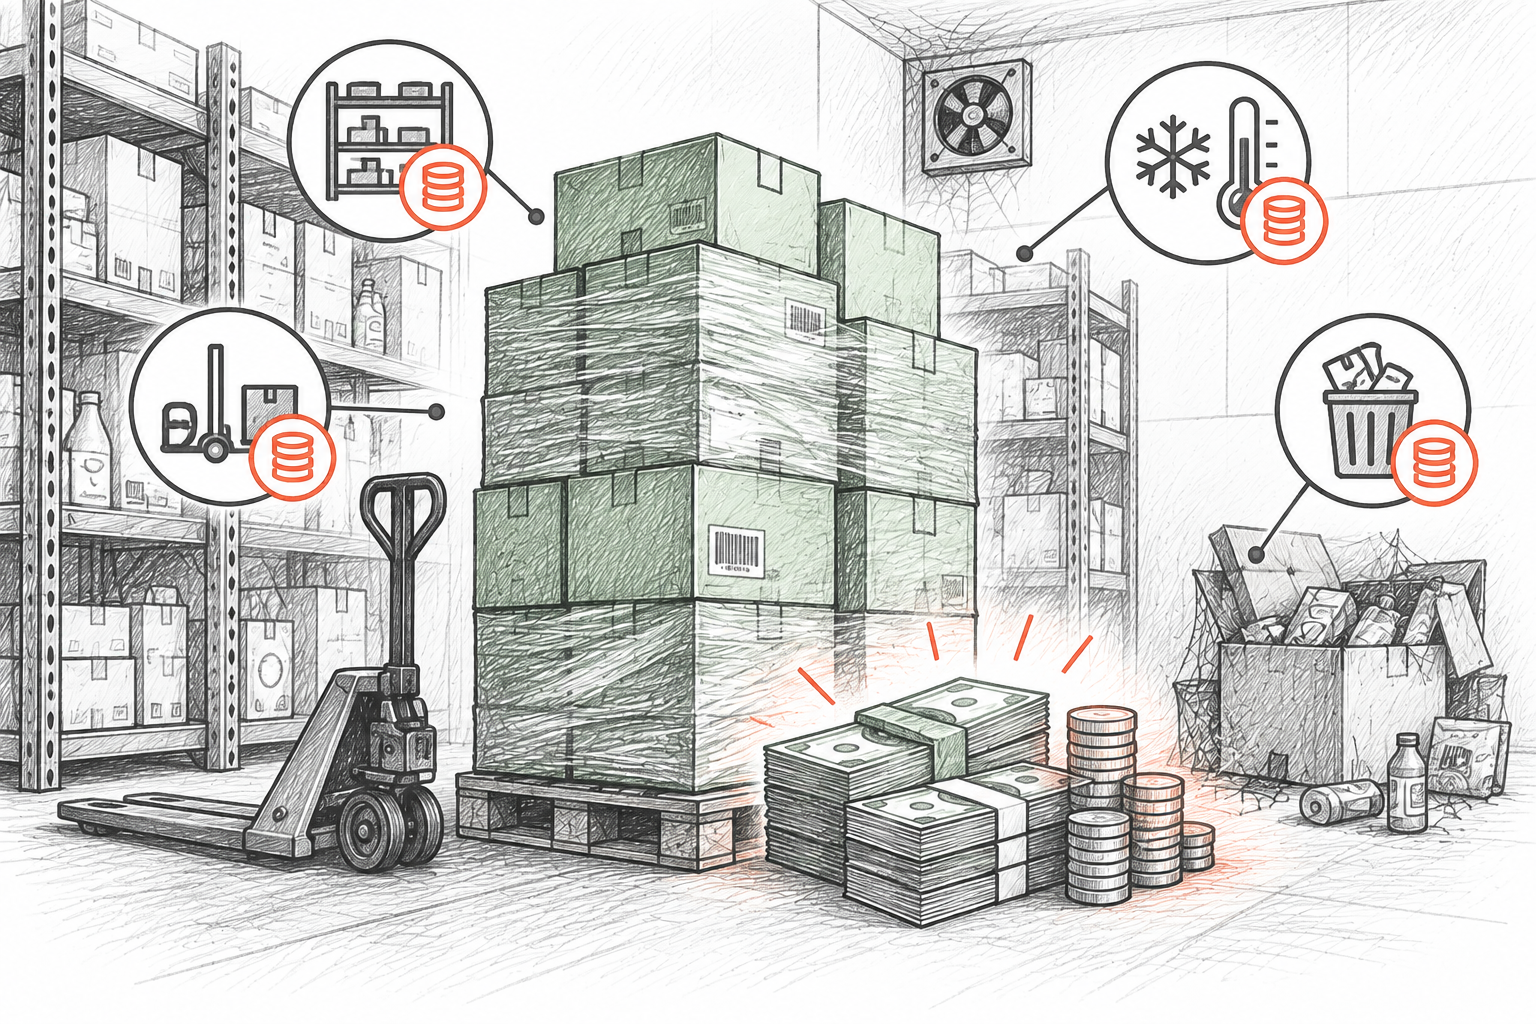
Koszty utrzymania i posiadania zapasów (carrying costs lub holding costs) to całość bezpośrednich i pośrednich nakładów finansowych ponoszonych przez sklep detaliczny w celu sfinansowania, składowania oraz ochrony towarów do chwili ich sprzedaży klientowi.
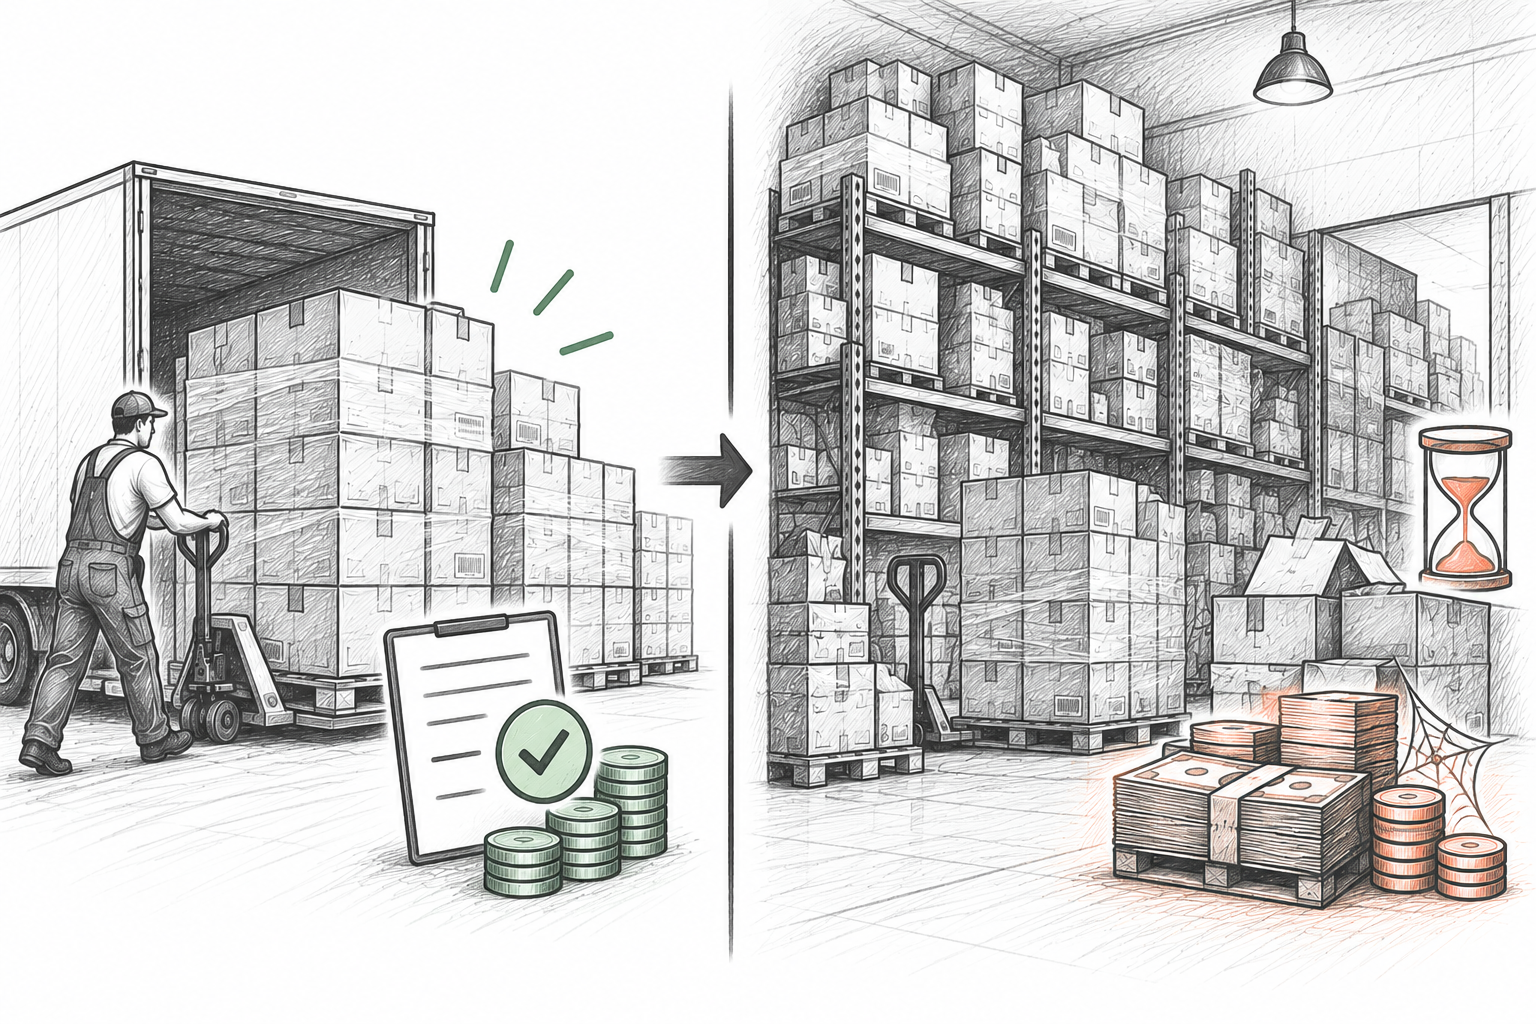
Opłata za posiadanie towaru: zakup partii to dopiero początek wydatków; każdy dzień spędzony na półce dodaje do kosztu jednostkowego ułamek czynszu za lokal, prądu, ogrzewania i czasu pracy personelu.
Koszt alternatywny kapitału: środki zablokowane w kartonach na zapleczu nie zarabiają na rachunku bankowym, nie mogą sfinansować kampanii marketingowej ani zakupu bestsellerów przynoszących natychmiastowy zysk.
Nieuniknione ryzyko operacyjne: im dłużej produkt oczekuje na nabywcę, tym większe prawdopodobieństwo uszkodzenia opakowania, przeterminowania, kradzieży sklepowej lub wyjścia z mody.
Wpływ na zysk netto: sklep może wyznaczyć zadowalającą marżę 40%, ale jeśli towar schodzi przez pół roku, koszty jego magazynowania potrafią całkowicie zredukować marżę operacyjną do zera.
Wzór i metodyka obliczania kosztów utrzymania zapasów
Aby rzetelnie ocenić obciążenie finansowe, roczne koszty utrzymania zapasów oblicza się jako iloczyn średniej wartości zapasów w cenach zakupu oraz indywidualnej stopy kosztów magazynowania sklepu.
Przykład obliczeń dla niezależnego sklepu detalicznego
Średni stan zapasów: Średnioroczna wartość zapasów w cenach zakupu: $60,000
Stopa kosztów magazynowania: Suma rocznych kosztów powierzchni, finansowania, obsługi, ubezpieczenia i strat: $13,200 (stawka = 22%)
Obliczenie: $60,000 × 0.22
Wynik: $13,200 rocznych kosztów magazynowania zapasów
Utrzymywanie dodatkowych $10,000 w wolno rotujących towarach przez cały rok kosztuje sklep około $2,200 w samych kosztach magazynowania.
Cztery główne filary kosztów utrzymania zapasów
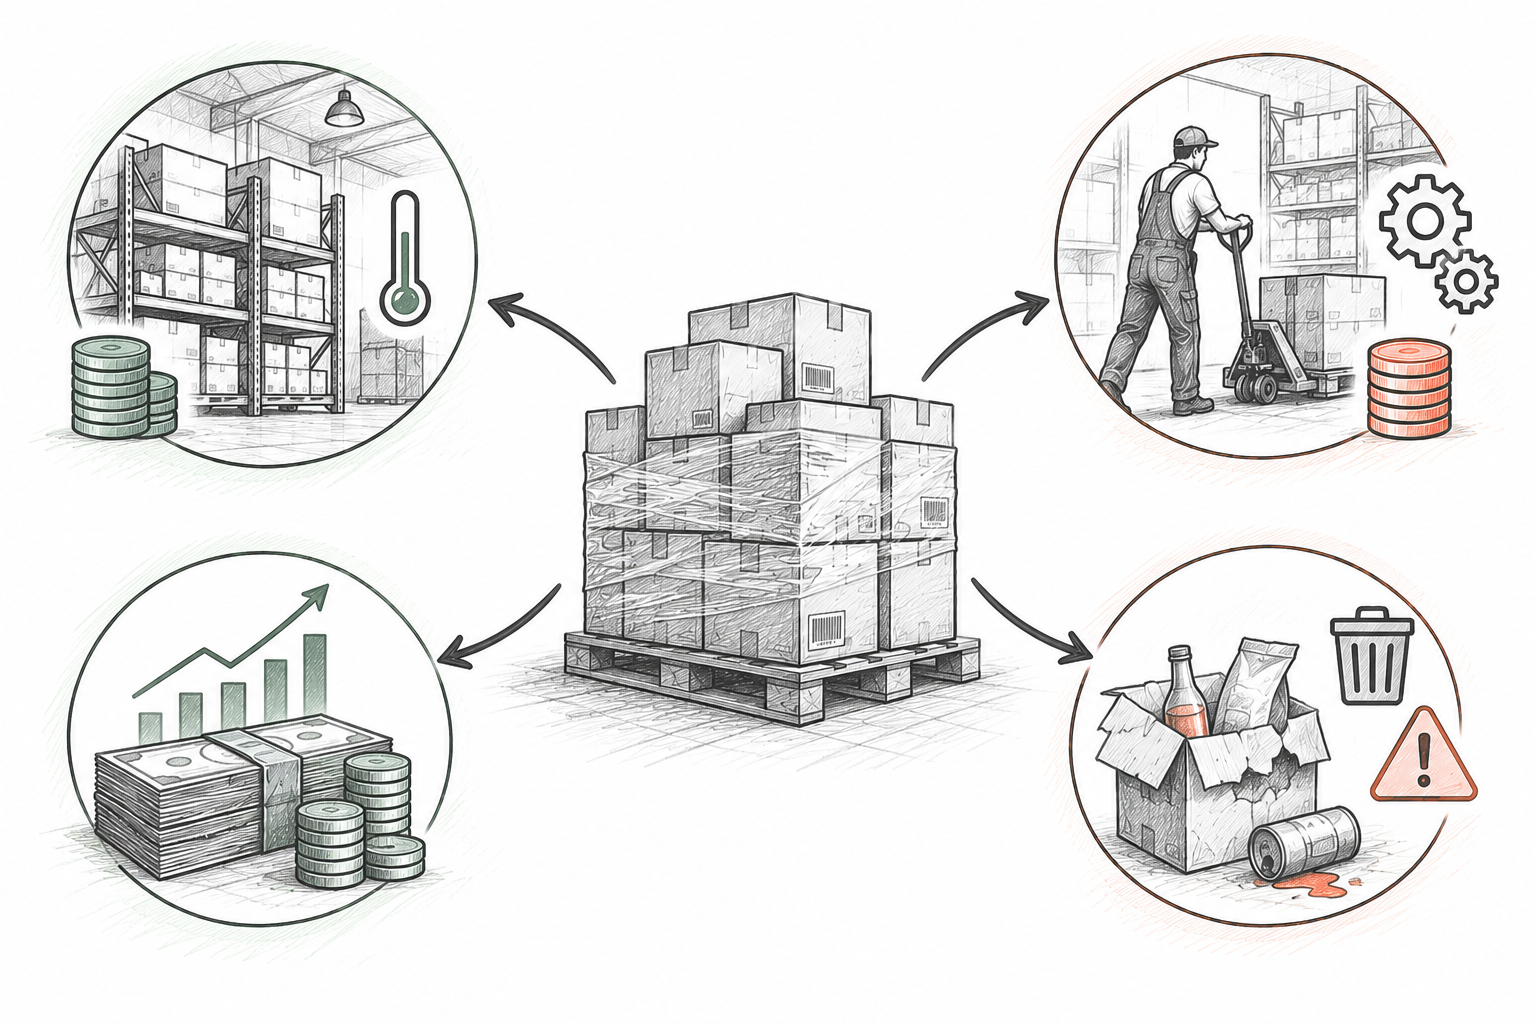
Wszystkie wydatki związane z posiadaniem asortymentu w sklepie można przyporządkować do czterech odrębnych kategorii operacyjnych. Każda z nich wpływa na łączny rachunek ekonomiczny.
1. Koszt kapitału (koszt alternatywny)
Środki finansowe uwięzione w towarze, które nie mogą pracować w innych obszarach firmy lub wymagają spłaty odsetek od kredytu.
- Odsetki od kredytów bankowych, linii odnawialnych lub faktoringu
- Utracone odsetki bankowe i brak możliwości inwestycji w rozwój oferty
- Ryzyko utraty płynności i zatory płatnicze wobec innych dostawców
2. Koszty powierzchni magazynowej i lokalu
Bezpośrednie nakłady na wynajem, utrzymanie i media przypisane do powierzchni zajmowanej przez towar.
- Czynsz za metr kwadratowy powierzchni zaplecza magazynowego
- Koszty energii elektrycznej, ogrzewania, klimatyzacji i oświetlenia
- Eksploatacja i amortyzacja regałów, palet oraz wózków magazynowych
3. Koszty obsługi i serwisu zapasów
Czas pracy pracowników oraz koszty systemowe niezbędne do kontroli, przeliczania i ochrony towaru.
- Wynagrodzenia za przyjęcie dostaw, metkowanie, rozkładanie i spisy z natury
- Ubezpieczenie lokalu handlowego i mienia magazynowego (jeśli dotyczy)
- Oprogramowanie do ewidencji magazynowej i sprzęt do skanowania kodów
4. Koszty ryzyka magazynowego (straty i przeceny)
Straty wynikające z fizycznego zniszczenia, kradzieży lub spadku wartości rynkowej produktów.
- Przeterminowanie produktów spożywczych, leków bez recepty i kosmetyków
- Uszkodzenia mechaniczne opakowań i stłuczki podczas przestawiania towaru
- Sezonowe starzenie się towaru i konieczność wyprzedaży poniżej ceny zakupu
Szczegółowa analiza pozycji kosztowych: dlaczego różnią się w każdym sklepie
Struktura wydatków różni się diametralnie w zależności od branży, lokalizacji oraz formy własności lokalu. Zrozumienie tych różnic zapobiega popełnianiu błędów przy planowaniu marż.
Finansowanie i odsetki od kapitału obrotowego
Sklep finansujący zakupy ze środków własnych ponosi koszt alternatywny. Jeśli jednak zakupy są realizowane z kredytu kupieckiego, pożyczki bankowej lub limitu w koncie, odsetki stają się twardym miesięcznym kosztem gotówkowym.
Zależy od polityki monetarnej, stóp procentowych oraz zdolności kredytowej konkretnego przedsiębiorstwa.
Czynsz najmu i opłaty eksploatacyjne
Stawka za metr kwadratowy lokalu w centrum handlowym dużego miasta jest wielokrotnie wyższa niż w małej miejscowości. Dodatkowo towary wymagające chłodzenia lub kontrolowanej wilgotności generują potężne rachunki za prąd.
Uwarunkowane lokalizacją, standardem budynku oraz wymogami technologicznymi składowanych produktów.
Koszty pracy i manipulacji towarem
Każda dostawa wymaga pracy: ro$adunek, weryfikacja zgodności z fakturą, oklejanie, ekspozycja, okresowa inwentaryzacja i porządkowanie magazynu pochłaniają cenne roboczogodziny.
Zależy od poziomu stawek płacowych, liczby obsługiwanych indeksów SKU oraz stopnia automatyzacji liczenia.
Ubezpieczenie mienia i podatki lokalne
Niektóre sklepy wykupują pełną polisę ubezpieczeniową od kradzieży i pożaru, inne ponoszą ryzyko samodzielnie. W niektórych jurysdykcjach obowiązują lokalne podatki od majątku lub określonych grup towarowych.
Nie każdy sklep płaci podatki od zapasów lub posiada polisę; kwestia ta wynika z lokalnego prawa i umów.
Ubytki naturalne, zniszczenia i kradzieże (shrinkage)
W branży świeżej żywności ubytki i psucie się produktów stanowią ogromną pozycję kosztową, podczas gdy w sklepie z narzędziami ryzyko biologiczne nie występuje, choć narzędzia mogą podlegać korozji lub zakurzeniu.
Ściśle powiązane z kategorią asortymentową, rotacją oraz rzetelnością procedur kontrolnych na zapleczu.
Zapas zdrowy, zapas nadmierny a martwy zapas
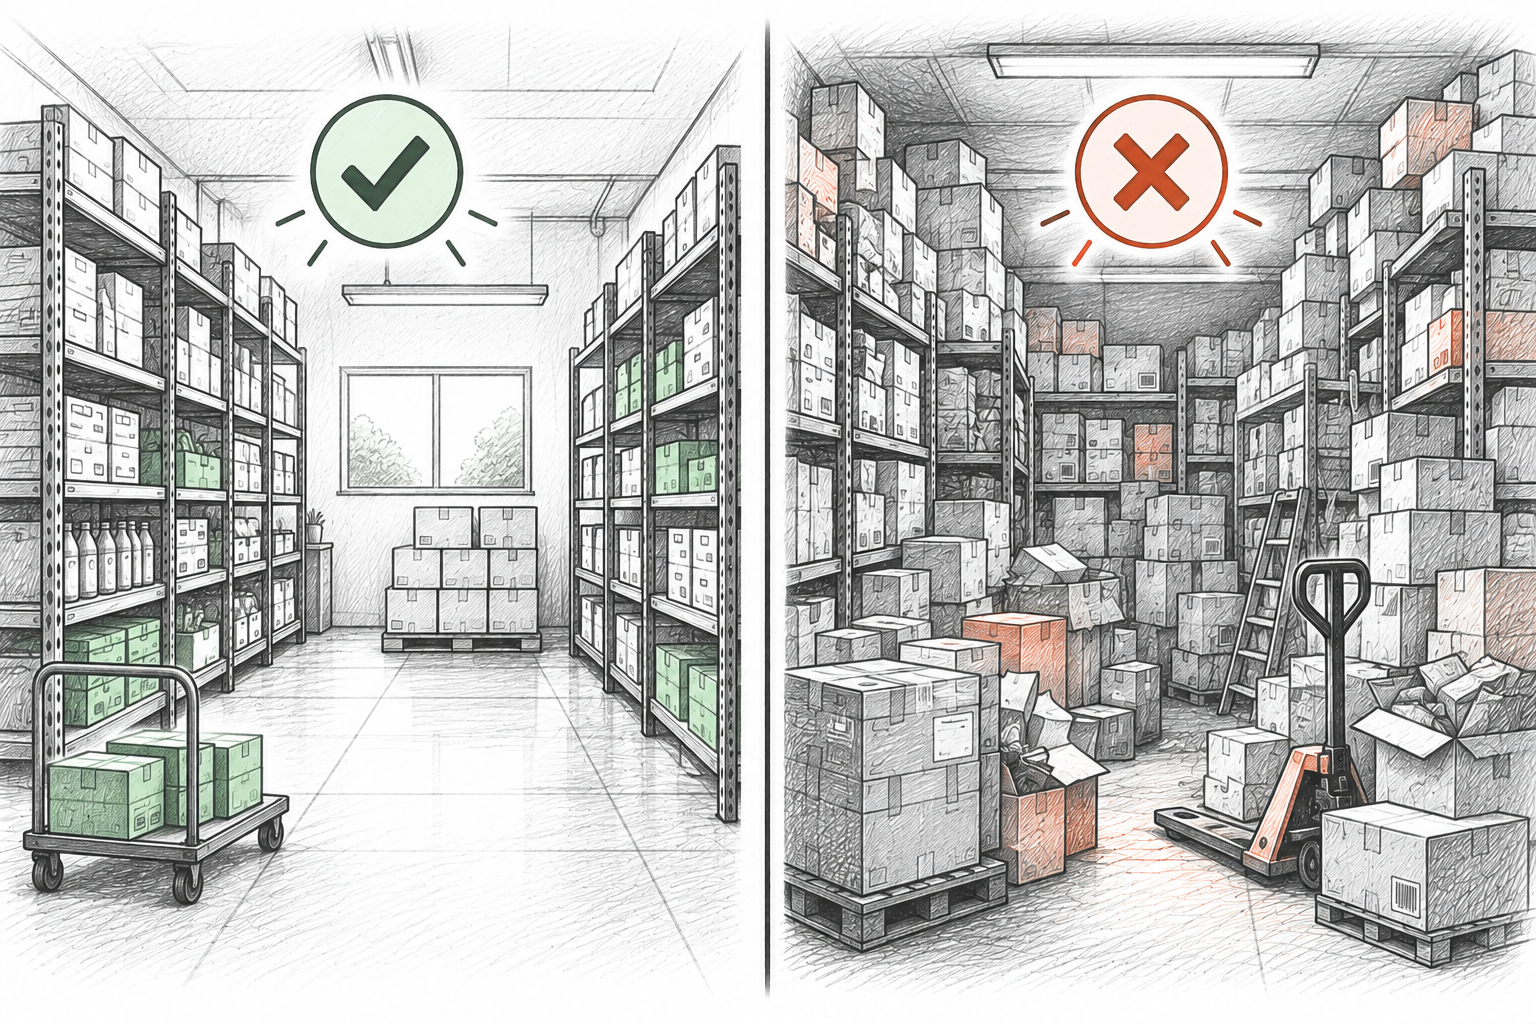
Aby skutecznie zarządzać kosztami magazynowania, właściciel sklepu musi umieć precyzyjnie kategoryzować stan magazynowy według tempa sprzedaży i zyskowności.
Zapas aktywny / zdrowy (Active Stock)
Produkty o przewidywalnej, regularnej rotacji, utrzymywane na poziomie wystarczającym do zaspokojenia popytu między dostawami.
Koszt magazynowania: Optymalny: koszty utrzymania są w całości pokrywane przez szybkie i regularne wpływy ze sprzedaży.
Działanie: Utrzymywać punkt zamawiania i zapas bezpieczeństwa, powtarzając terminowe zamówienia u sprawdzonych dostawców.
Zapas nadmierny (Excess Stock)
Ilość towaru znacznie przewyższająca popyt na najbliższe tygodnie, która jednak wciąż ma szansę na sprzedaż w regularnej cenie.
Koszt magazynowania: Podwyższony: niepotrzebnie blokuje kapitał i zabiera miejsce na półkach, zwiększając koszty magazynowania.
Działanie: Wstrzymać kolejne zamówienia tego SKU, poprawić ekspozycję w strefie wejściowej lub przygotować drobną promocję.
Martwy zapas (Dead Stock)
Produkty, które nie zanotowały sprzedaży przez długi czas, straciły termin przydatności lub całkowicie wys$y z obiegu rynkowego.
Koszt magazynowania: 100% Destrukcyjny: nie generują przychodu, a bez przerwy pochłaniają koszty magazynowania i blokują przestrzeń handlową.
Działanie: Bezzwłoczna likwidacja: wyprzedaż ze znaczną obniżką, zwrot do dostawcy, utylizacja lub przekazanie na cele charytatywne.
Praktyczne strategie obniżania kosztów utrzymania zapasów
Optymalizacja kosztów magazynowych w małym sklepie nie wymaga kosztownych wdrożeń korporacyjnych. Wystarczy kilka zdyscyplinowanych nawyków operacyjnych.
Mniejsze partie i częstsze dostawy
Zastąp rzadkie, ogromne dostawy regularnymi zamówieniami co 1–2 tygodnie. Pozwoli to utrzymać niski średni stan magazynu i uwolnić gotówkę.
Negocjacje minimów logistycznych (MOQ)
Rozmawiaj z hurtowniami o rozbijaniu kartonów zbiorczych lub łączeniu różnych produktów na jednej palecie, unikając zamawiania wielomiesięcznych zapasów.
Cykliczne liczenie towaru smartfonem
Co tydzień sprawdzaj wybraną kategorię za pomocą aplikacji mobilnej. Rzetelne stany zapobiegają przypadkowemu domawianiu towaru, który już jest na półce.
Wczesne reagowanie na spadek rotacji
Gdy sprzedaż produktu spada poniżej normy, reaguj natychmiast (zmiana miejsca ekspozycji, rabat), zanim towar przekształci się w niesprzedawalny martwy zapas.
Czyszczenie półek z nierotujących artykułów
Bądź bezwzględny wobec martwego zapasu. Odzyskane miejsce na regale przekaż artykułom generującym szybką marżę.
Rola Retail Scan & Stock w kontroli zapasów
Retail Scan & Stock został zaprojektowany z myślą o niezależnych przedsiębiorcach, którzy potrzebują sprawnej kontroli stanów magazynowych bez skomplikowanych systemów.
Błyskawiczny spis z natury aparatem w telefonie
Skanuj kody kreskowe produktów kamerą smartfona lub czytnikiem Bluetooth, eliminując papierowe listy i błędy ręcznego wpisywania.
Tworzenie precyzyjnych zamówień do dostawców
Generuj arkusze zamówień w oparciu o rzeczywiste zliczenia z półek, eliminując ryzyko zamawiania niepotrzebnych kartonów.
Czysty eksport do arkuszy kalkulacyjnych Excel i CSV
Eksportuj zestawienia zapasów i historię operacji do formatu CSV, aby prowadzić kalkulacje kosztów magazynowania w arkuszu kalkulacyjnym.
Granice funkcjonalne aplikacji: bezpłatny plan Retail Scan & Stock obejmuje do 1 000 produktów w katalogu, do 5 otwartych dokumentów, 30 dni historii, 1 dostawcę oraz 1 urządzenie bez synchronizacji w chmurze. Plan darmowy jest bezterminowy i nie stanowi wersji próbnej. Płatne plany oferują synchronizację w chmurze między urządzeniami. Aplikacja nie oblicza automatycznie wskaźników kosztów utrzymania zapasów ani nie prowadzi prognozowania popytu — dostarcza rzetelne dane z półek, niezbędne do podejmowania decyzji operacyjnych.
Najczęściej zadawane pytania o koszty utrzymania zapasów
Czy to prawda, że koszt utrzymania zapasów wynosi zawsze 25% wartości magazynu?▾
Nie. Wartość 20–25% to jedynie uśredniony wskaźnik podręcznikowy bazujący na danych wielkich przedsiębiorstw. W małym handlu rzeczywista stopa może wynosić 15% dla trwałych produktów we własnym lokalu lub przekraczać 35% dla żywności w drogim wynajmowanym lokalu finansowanym kredytem.
Jak liczyć koszty magazynowania, jeśli sklep nie korzysta z kredytów?▾
Nawet finansowanie towaru z własnych środków wiąże się z kosztem alternatywnym — gotówka mogłaby przynosić odsetki w banku lub rozwijać inne gałęzie biznesu. Ponadto nadal ponosisz koszty czynszu, mediów, pracy pracowników i ryzyka zniszczenia towaru.
Czy rabaty ilościowe u dostawców zawsze są opłacalne dla małego sklepu?▾
Nie. Zakup większej partii jest opłacalny tylko wtedy, gdy oszczędność na cenie jednostkowej przewyższy narastające w czasie koszty magazynowania oraz ryzyko zamrożenia gotówki i przeterminowania produktów.
Czy każdy towar zalegający na półce to martwy zapas?▾
Nie. Towary o specyficznym, rzadkim popycie (np. specjalistyczny osprzęt, drogie alkohole czy towary okazjonalne) mają naturalnie powolny cykl sprzedaży. Towar staje się martwym zapasem dopiero wtedy, gdy szanse na jego zbycie w rozsądnej cenie spadają do zera.
Czy Retail Scan & Stock wylicza stopę kosztów utrzymania zapasów automatycznie?▾
Nie. Retail Scan & Stock służy do sprawnej ewidencji fizycznej i szybkiego skanowania stanów magazynowych. Obliczenia finansowe i kalkulację kosztów przeprowadza się w arkuszu kalkulacyjnym na podstawie wyeksportowanych danych.
Powiązane poradniki o zarządzaniu magazynem
- → Wskaźnik rotacji zapasów: Prosty przewodnik dla małych sklepów detalicznych
- → Martwy zapas vs towary wolnorotujące: jak mały sklep może rozpoznać i rozwiązać oba problemy
- → Punkt zamawiania vs poziom par vs zapas bezpieczeństwa: Prosty przewodnik dla małych sklepów
- → Straty inwentaryzacyjne w sklepie: czym są, z czego wynikają i jak mały sklep może je ograniczyć
- → Od spisu z natury do zamówienia u dostawcy: prosty proces uzupełniania zapasów dla małego sklepu