

Regula de bază a costurilor de stocare
Nu există un procentaj universal valabil pentru costul de deținere a stocurilor. Nivelul cheltuielilor variază în funcție de costul finanțării, chirie, tipul mărfurilor, perisabilitate și reglementările locale. Costul de stocare este suma cheltuielilor reale ale fiecărui magazin, nu o formulă teoretică abstractă. Nu vă bazați pe afirmații generice conform cărora costurile sunt întotdeauna de 20–30%.
Ce reprezintă în realitate costul de deținere a stocurilor
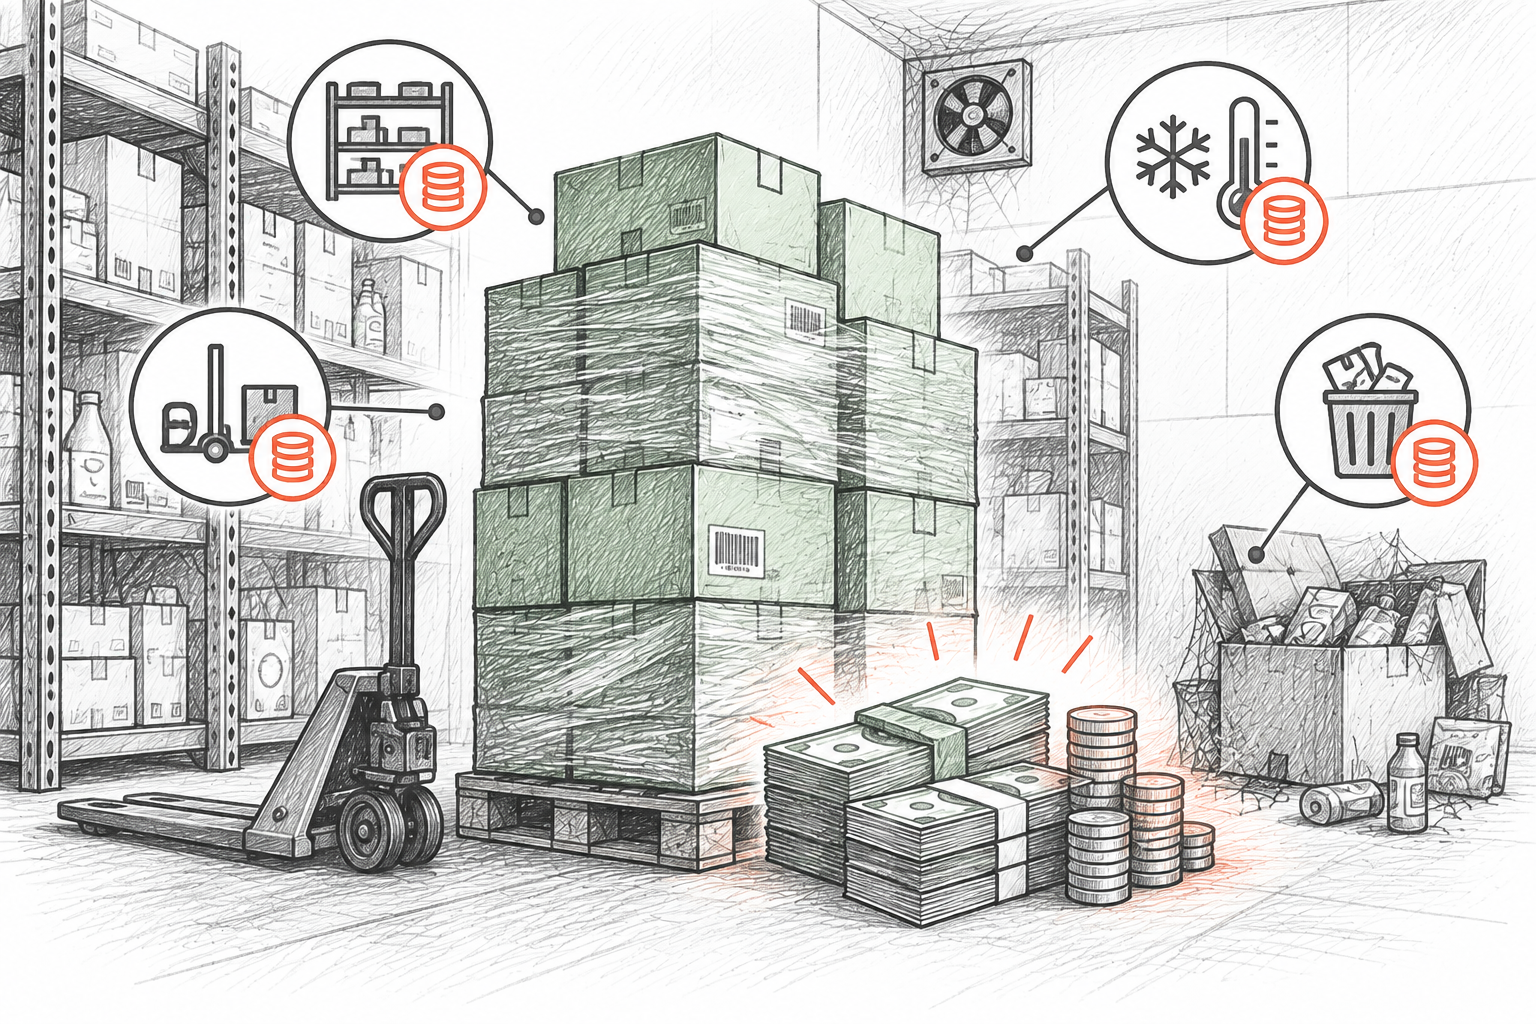
Costurile de deținere și menținere a stocurilor (carrying costs sau holding costs) reprezintă totalitatea cheltuielilor directe și indirecte suportate de un comerciant pentru finanțarea, păstrarea și administrarea mărfurilor până în momentul vânzării către clientul final.
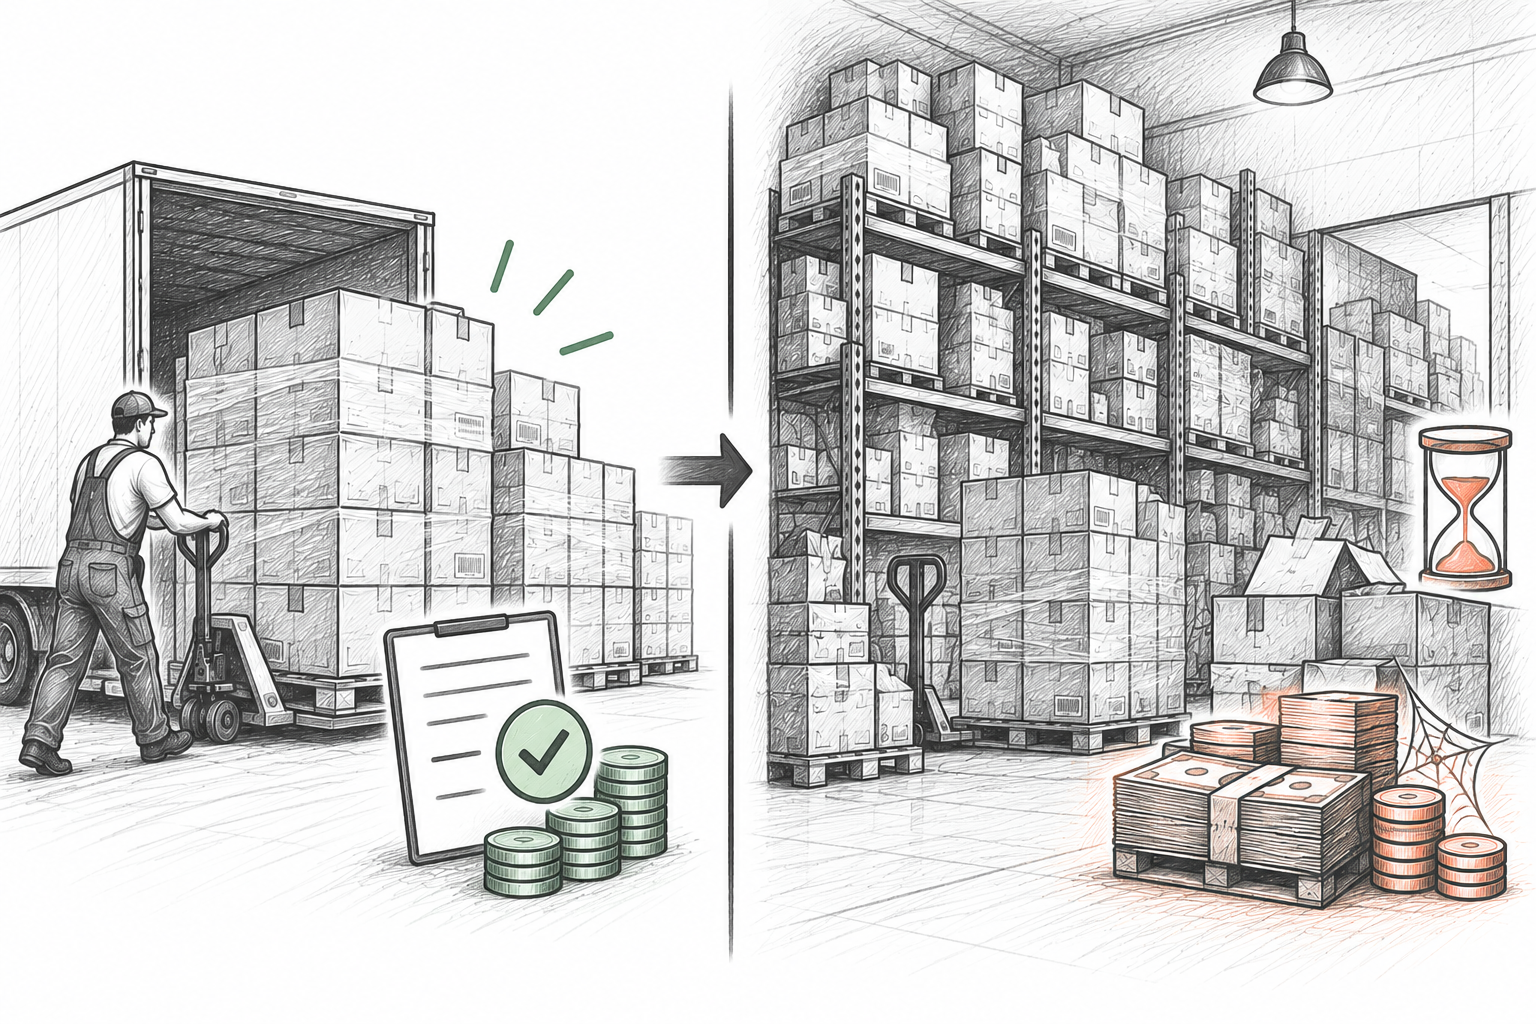
Prețul proprietății asupra mărfii: achiziția mărfii este doar primul pas; fiecare zi petrecută pe raft adaugă o cotă din chiria spațiului, electricitate, încălzire și timpul de lucru al echipei.
Costul de oportunitate al capitalului: banii blocați în cutiile din depozit nu produc dobândă în bancă și nu pot fi folosiți pentru marketing, renovarea magazinului sau achiziția de produse cu vânzare rapidă.
Riscul operațional inevitabil: cu cât un produs staționează mai mult, cu atât crește riscul de deteriorare a ambalajului, expirare a termenului de valabilitate, furt sau ieșire din tendințele pieței.
Eroziunea marjei nete de profit: un magazin poate practica un adaos comercial de 40%, dar dacă marfa stă nevândută șase luni, cheltuielile de depozitare acumulate pot anula complet profitul operațional.
Metodologia și formula de calcul a costului de deținere
Pentru o evaluare financiară riguroasă, costul anual de deținere a stocurilor se calculează ca produs între valoarea medie a stocului la preț de achiziție și rata procentuală specifică a magazinului.
Exemplu de calcul pentru un magazin de proximitate
Stoc mediu: Valoarea medie anuală a stocului la cost de achiziție: $60,000
Rata costului de deținere: Suma anuală a cheltuielilor de spațiu, finanțare, manipulare, asigurare și pierderi: $13,200 (rata = 22%)
Calcul: $60,000 × 0.22
Rezultat: $13,200 costuri anuale de menținere a stocului
Păstrarea unui stoc suplimentar de $10,000 în produse cu mișcare lentă timp de un an întreg îl costă pe comerciant aproximativ $2,200 doar în cheltuieli de depozitare.
Cele patru componente majore ale costului de deținere
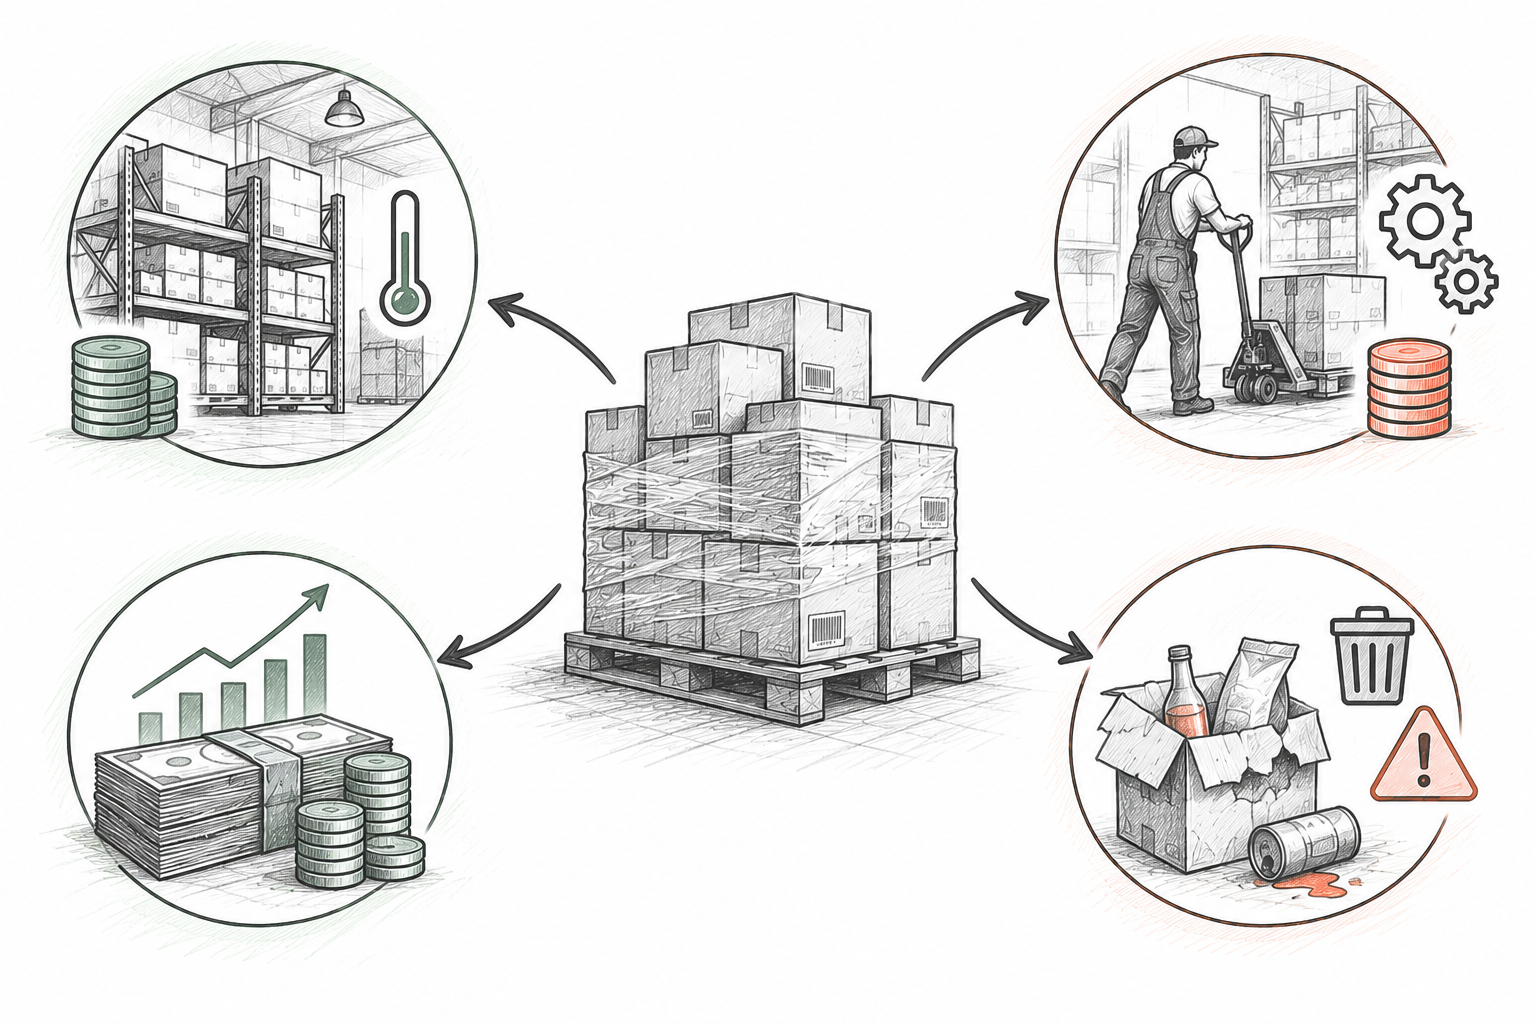
Toate cheltuielile generate de menținerea mărfurilor în magazin se împart în patru categorii operaționale fundamentale. Fiecare categorie influențează direct rentabilitatea generală.
1. Costul capitalului (costul de oportunitate)
Fondurile financiare imobilizate în stocuri, care nu pot genera venituri în alte activități sau care impun plata unor dobânzi bancare.
- Dobânzi pentru linii de credit bancare, credite de lucru sau factoring
- Randamentul ratat al plasamentelor sigure sau investițiilor în dezvoltare
- Blocaje de flux de numerar și dificultăți de plată a facturilor curente
2. Costurile spațiului de depozitare și ale locației
Cheltuielile directe aferente închirierii, întreținerii și utilităților pentru spațiile ocupate de marfă.
- Cota-parte din chiria lunară pentru depozit și spațiul din spatele magazinului
- Utilități: energie electrică, climatizare, încălzire și iluminat
- Amortizarea și întreținerea rafturilor metalice, a paleților și a echipamentelor
3. Costurile de servicii și administrare a stocurilor
Timpul alocat de personal și costurile sistemice pentru evidență, manipulare și inventariere periodică.
- Salariile pentru recepție, etichetare cu prețuri, aranjare la raft și inventar
- Asigurarea comercială a spațiului și a stocurilor de marfă (dacă este cazul)
- Aplicațiile software de gestiune și echipamentele de scanare a codurilor de bare
4. Riscurile asociate deținerii stocului (pierderi și depreciere)
Pierderi financiare cauzate de deteriorarea fizică, furturi sau pierderea atractivității comerciale în timp.
- Expirarea termenelor de valabilitate la alimente, băuturi sau cosmetice
- Spargeri, striviri ale ambalajelor și degradare în timpul manipulării
- Perimare morală, ieșirea din modă a modelelor și lichidări masive de preț
Analiza aprofundată a cheltuielilor: de ce diferă de la un magazin la altul
Ponderea fiecărei categorii de costuri depinde de nișa comercială, locația geografică și specificul spațiului. Înțelegerea acestor factori protejează magazinul de erori în stabilirea prețurilor.
Finanțarea și dobânzile bancare
Un magazin care își autofinanțează stocurile suportă un cost de oportunitate. În schimb, dacă marfa este achiziționată prin linii de credit sau credit comercial de la furnizor, dobânzile sunt cheltuieli lunare concrete.
Depinde de dobânzile de referință, politica băncii și bonitatea financiară a companiei.
Chiria și utilitățile spațiului comercial
Costul metrului pătrat într-un centru comercial urban este considerabil mai mare decât într-o zonă periferică. În plus, produsele ce necesită vitrine frigorifice sporesc semnificativ factura de energie.
Variază în funcție de locație, clasa spațiului și necesarul de climatizare sau refrigerare.
Forța de muncă și manipularea produselor
Fiecare cutie necesită timp din partea angajaților: descărcarea din camion, verificarea avizelor, etichetarea, aranjarea la raft, inventarierea repetată și curățenia.
Este determinat de nivelul salariilor, numărul de SKU-uri din sortiment și gradul de tehnologizare.
Asigurarea stocurilor și taxele locale
Anumite magazine mici își asigură stocul împotriva incendiilor și inundațiilor, în timp ce altele își asumă riscul fără asigurare. În unele țări există impozite locale pe stocurile de la sfârșit de an.
Nu toate magazinele plătesc taxe pe stocuri sau au asigurare privată; regulile depind de contracte și de legislația statului.
Perisabilități, deteriorări și lipsuri de inventar (shrinkage)
În comerțul alimentar, perisabilitățile reprezintă un cost major, în timp ce într-o feronerie riscul biologic este nul, deși metalele pot oxida sau ambalajele se pot deteriora.
Direct legat de tipul de produs, timpul de staționare pe raft și rigoarea controlului la recepție.
Stoc sănătos, stoc în exces și stoc mort
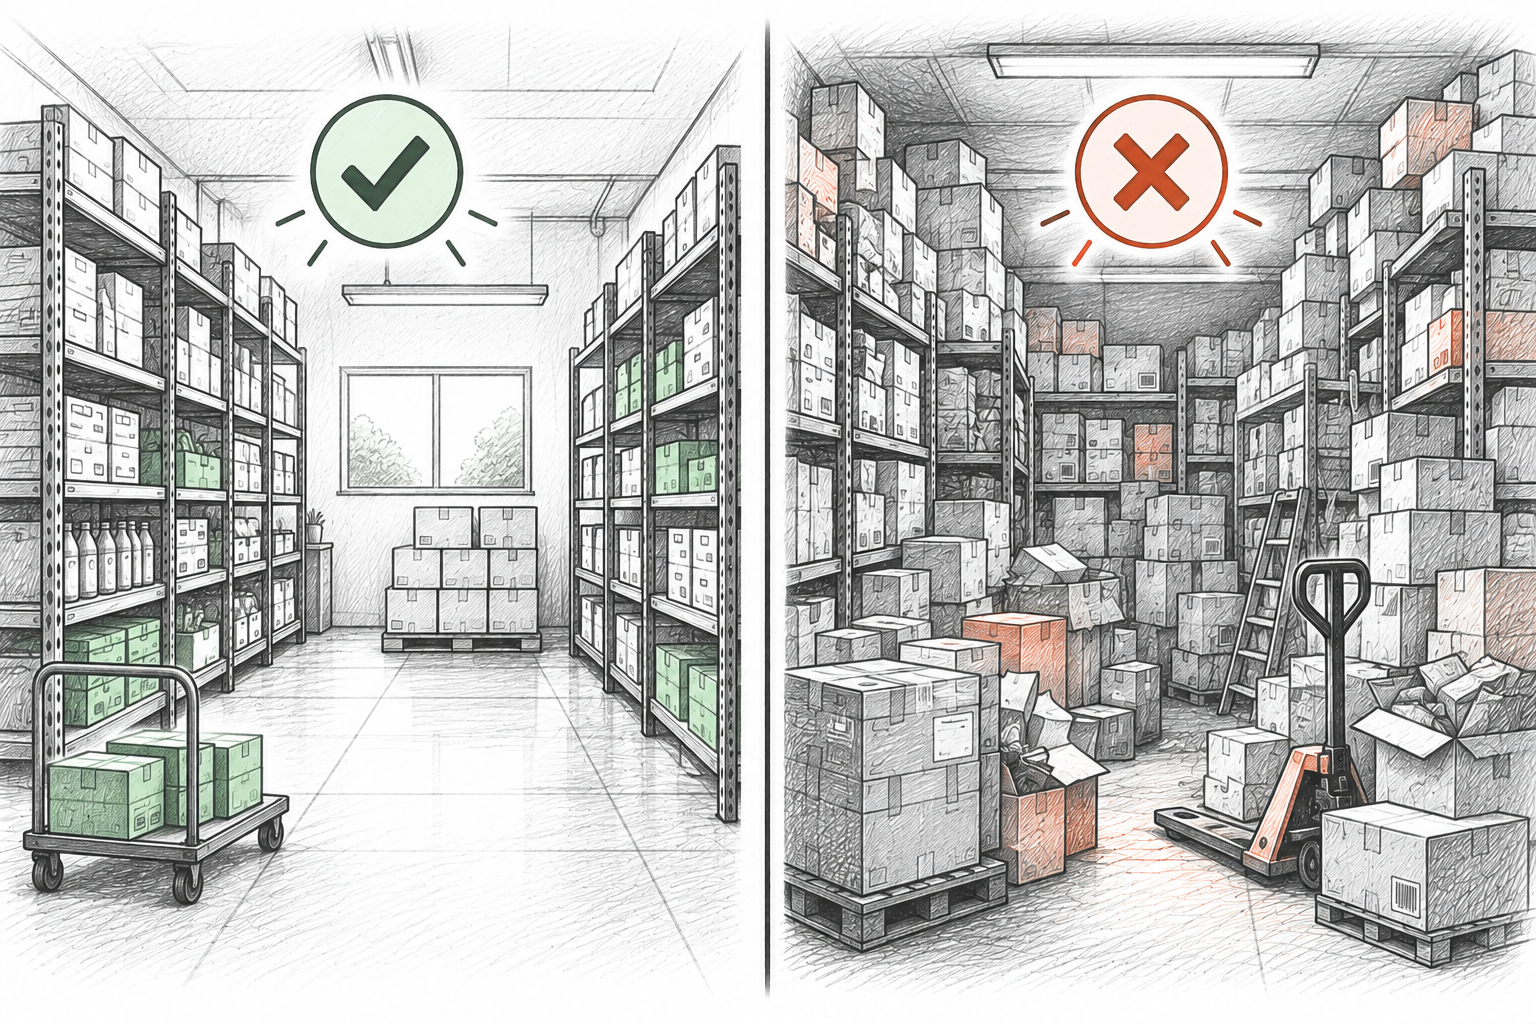
Pentru a controla costurile de deținere, proprietarul magazinului trebuie să clasifice riguros fiecare articol în funcție de dinamica vânzărilor și rentabilitate.
Stoc activ / sănătos (Active Stock)
Produse cu rotație regulată, menținute la un volum optim pentru a satisface cererea clienților între livrările programate.
Cost de deținere: Optim: cheltuielile de deținere sunt acoperite integral de profitul rapid generat de vânzări.
Acțiune: Păstrați punctul de comandă și stocul de siguranță, reaprovizionând la timp de la furnizori de încredere.
Stoc în exces (Excess Stock)
Cantitate de marfă ce depășește cererea estimată pentru următoarele săptămâni, dar care păstrează potențial de vânzare la preț normal.
Cost de deținere: Ridicat: blochează inutil fonduri bănești și ocupă spațiul de depozitare, mărind costul total de deținere.
Acțiune: Opriți temporar comenzile noi pentru acest SKU, schimbați poziționarea la raft sau lansați o mică promoție.
Stoc mort (Dead Stock)
Articole care nu s-au mai vândut de o perioadă foarte lungă, produse expirate sau mărfuri ieșite definitiv din uz.
Cost de deținere: 100% Critic: nu produc niciun venit, dar consumă lună de lună bani pentru depozitare și spațiu la raft.
Acțiune: Lichidare imediată: vânzare cu reducere substanțială, retur la furnizor, casare sau donare.
Măsuri practice pentru reducerea costului de deținere în magazine mici
Reducerea costurilor de stocare nu necesită sisteme ERP complexe. Un comerciant independent poate obține rezultate excelente prin măsuri operaționale simple.
Comenzi mai mici și livrări mai dese
Înlocuiți achizițiile masive și rare cu livrări la 1–2 săptămâni. Astfel diminuați stocul mediu din magazin și deblocați numerar valoros.
Negocierea cantităților minime (MOQ)
Discutați cu distribuitorii posibilitatea de a desface baxurile sau de a combina produse diferite pe același palet de livrare.
Inventariere ciclică regulată cu smartphone-ul
Verificați săptămânal câte o zonă din magazin prin scanare mobilă. Datele corecte previn comandarea din greșeală a produselor deja existente.
Reacție timpurie la încetinirea vânzărilor
Când un produs începe să stagneze, interveniți imediat (schimbarea poziției la raft, reducere de preț), înainte de a deveni stoc mort.
Eliberarea rafturilor de mărfurile blocate
Eliminați hotărât stocul mort confirmat. Alocați spațiul eliberat pentru articole cu vânzare rapidă și profitabilă.
Rolul Retail Scan & Stock în controlul stocurilor
Retail Scan & Stock este proiectat special pentru comercianții independenți care au nevoie de acuratețe la inventariere fără costuri uriașe de implementare.
Numărare rapidă la raft cu camera telefonului
Scanați codurile de bare direct cu telefonul sau cu un scaner extern, înregistrând stocul fizic exact, fără erori de transcriere pe hârtie.
Generarea comenzilor către furnizori
Creați comenzi de aprovizionare bazate pe numărătoarea fizică de la raft, eliminând achiziția baxurilor inutile.
Export structurat în fișiere Excel și CSV
Exportați listele de inventar și istoricul mișcărilor în format CSV pentru a calcula costurile de deținere în tabelele preferate.
Limitele funcționale ale produsului: planul gratuit Retail Scan & Stock include până la 1.000 de articole în catalog, până la 5 documente deschise, 30 de zile de istoric, 1 furnizor și 1 dispozitiv fără sincronizare în cloud. Planul gratuit este valabil pe termen nelimitat și nu constituie o versiune de încercare. Planurile cu plată oferă sincronizare în cloud între dispozitive. Aplicația nu calculează automat ratele financiare ale costului de deținere și nu efectuează prognoze predictive — aceasta oferă date exacte despre stocul fizic, esențiale pentru deciziile manageriale.
Întrebări frecvente despre costul de deținere a stocurilor
Este adevărat că menținerea stocului costă întotdeauna 25% din valoarea lui?▾
Nu. Procentul de 20–25% este o medie teoretică menționată frecvent pentru marile corporații. În comerțul mic, rata reală poate fi în jur de 15% pentru bunuri neperisabile în spațiu propriu sau poate depăși 35% pentru alimente proaspete în spații închiriate scump cu credite bancare.
Cum se calculează costul de stocare dacă magazinul nu are credite bancare?▾
Chiar dacă mărfurile sunt plătite din capital propriu, există un cost de oportunitate — banii ar fi putut aduce dobânzi sau finanța alte direcții de creștere. În plus, plătiți în continuare chirie, utilități, salarii și suportați riscul perimării mărfii.
Sunt reducerile de volum de la furnizori întotdeauna profitabile?▾
Nu întotdeauna. O achiziție mare este rentabilă doar dacă suma economisită la cumpărare este mai mare decât costurile cumulate de stocare pe toată durata vânzării și riscul de blocare a banilor.
Orice marfă care stă mult pe raft este considerată stoc mort?▾
Nu. Produsele cu cerere specializată (piese de schimb de nișă, băuturi exclusiviste sau articole sezoniere) au din start o rotație mai mică. Ele devin stoc mort doar atunci când cererea dispare aproape complet.
Calculează Retail Scan & Stock procentul de stocare în mod automat?▾
Nu. Retail Scan & Stock asigură evidența rapidă și verificarea stocurilor fizice prin coduri de bare. Calculele financiare se fac în tabele de calcul pe baza datelor exportate.
Ghiduri conexe pentru gestionarea eficientă a stocurilor
- → Rata de rotație a stocurilor: ghid simplu pentru magazine mici de retail
- → Stoc mort vs stoc cu rotație lentă: cum pot micii comercianți să identifice și să rezolve ambele situații
- → Punct de comandă vs Nivel Par vs Stoc de siguranță: Ghid practic pentru magazine mici
- → Lipsurile de inventar: ce sunt, care sunt cauzele și cum le pot reduce magazinele mici
- → De la inventariere la comanda către furnizor: un flux simplu de reaprovizionare pentru magazine mici